

年末が近づき、勤務先から年末調整の書類が配られる時期になりました。お手元に届いた生命保険料控除証明書を見ながら、現在入っている保険の中身をそろそろ見直したいと考えている方もいらっしゃるのではないでしょうか。
生命保険協会の発表(2024年度実績)によると、運用実績によって受け取る金額が変わる「変額保険」の新規契約件数が99万件にのぼり、個人保険における新契約高の18.9パーセントを占めるほど大きな注目を集めています。
将来のための資産形成として変額保険を選んだものの、保険の仕組みが複雑なため、ご自身の加入目的が「保障」と「運用」のどちらなのか曖昧になってしまう方はいるかもしれません
保険に求めるものは、ご家族の人数や現在の貯蓄状況によってご家庭ごとに大きく異なります。だからこそ、変額保険の基本的な仕組みと、運用先を切り替える「スイッチング」という機能について正しく知っておくと、ご自身の契約を自信を持って見直しやすくなります。
この記事では、変額保険の仕組みとスイッチングの注意点、そしてどのような方に向いているのかについて、生命保険文化センターや金融庁の一次資料をもとに初心者の方にも分かりやすく解説します。
1. 変額保険とは?死亡保険金は守られる「2つの仕組み」
まずは、変額保険のしくみを確認していきましょう。保障の金額があらかじめ決まっている一般的な定額の保険とは、考え方が大きく異なります。
1.1 変額保険とは
結論からお伝えすると、変額保険は、払い込んだ保険料を株式や債券などで運用し、その実績によって保険金や解約返戻金(解約したときに戻るお金)が増えたり減ったりする保険です。生命保険文化センターの「変額保険」によると、主なしくみは次のとおりです。
- 死亡保険金・高度障害保険金:運用実績にかかわらず、基本保険金額が最低保証される
- 解約返戻金:最低保証がなく、払い込んだ保険料の総額を下回ることがある
- 満期保険金(有期型):最低保証がない
- 種類:一定期間を保障する「有期型」と、一生涯の保障が続く「終身型」
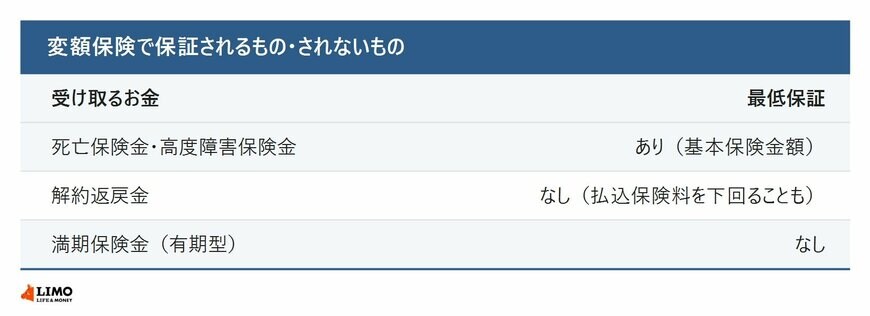
つまり、亡くなったときの保障は一定の金額が守られる一方で、解約したときや満期のときに受け取るお金は、運用次第で増えも減りもします。同じセンターによると、一般的に変額保険は配当のない無配当の保険で、保険会社は運用実績などを1年ごとに書面で知らせることになっています。生命保険文化センターの「市場リスクを有する生命保険とは?」では、変額保険のほか、外貨建て保険や、市場価格調整(MVA)を利用した保険も、市場の動きによって受け取る金額が変わる保険として挙げています。


