3. 【有価証券の割合】30歳代は貯蓄の39.4%が株式や投資信託など
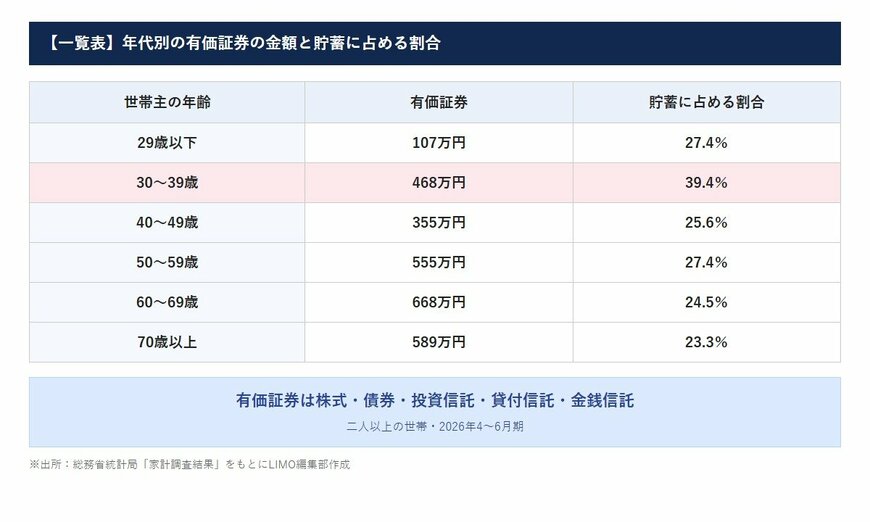
預貯金のほかに、株式や投資信託などの有価証券を持つ家庭もあります。年代別の有価証券の金額と、貯蓄に占める割合です。
3.1 【一覧表】年代別の有価証券の金額と割合
- 29歳以下:107万円(27.4%)
- 30〜39歳:468万円(39.4%)
- 40〜49歳:355万円(25.6%)
- 50〜59歳:555万円(27.4%)
- 60〜69歳:668万円(24.5%)
- 70歳以上:589万円(23.3%)
3.2 30歳代は有価証券の割合が高く、定期性は低い
30〜39歳の有価証券は468万円で、貯蓄の39.4%を占めます。一方で、定期性預貯金は8.1%にとどまりました。
若い世代では、金額で見ると定期預金より有価証券の割合が高くなっています。投資には値動きがあるため、すぐに使うお金とは分けておくと安心しやすいでしょう。
有価証券の割合は、40歳代以降は23〜27%台で、大きくは変わっていません。年代を問わず、一定の割合を投資に回している家庭があることが分かります。自分の年代の割合と比べて、投資の金額が多すぎないか、少なすぎないかを考えてみるのもよいでしょう。
値下がりしたときに慌てて売らずに済むよう、当面の生活費は預貯金に残しておくのがポイントです。投資に回す金額は、減っても暮らしに困らない範囲にとどめておきたいところです。
4. 【わが家の貯金の内訳を出す】3つに分けて割合を確かめる手順
年代別の平均と比べるときは、金額だけでなく、中身の割合も出しておくと、置き場所の偏りに気づきやすくなります。
4.1 貯金を3つに分けて書き出す
- 普通預金など、すぐに引き出せるお金(通貨性預貯金)を書き出す
- 定期預金など、期間を決めて預けているお金(定期性預貯金)を書き出す
- 株式や投資信託など、値動きのあるお金(有価証券)を書き出す
それぞれの金額を合計で割ると、割合が出せます。自分の年代の行の割合と比べてみましょう。
4.2 【試算】貯金800万円・40歳代の家庭なら
たとえば世帯主が40歳代で、普通預金が600万円、定期預金が100万円、投資信託が100万円の家庭なら、通貨性は75.0%、定期性は12.5%、有価証券は12.5%です。
40〜49歳の平均では、通貨性が40.4%、定期性が13.8%、有価証券が25.6%でした。この家庭は、すぐに使えるお金の割合が平均より高い計算になります。
普通預金が多いこと自体は悪いことではありません。ただ、数年は使わないお金が、普通預金に眠ったままになっていないかも見ておきましょう。数字を書き出したら、メモに残しておくと、来年も同じ方法で比べやすくなるでしょう。家族で共有しておくと、お金の置き場所について話し合うきっかけにもなります。
5. 【年代ごとの見直し】貯金の置き場所を確かめたい3つのポイント
年代別の割合を見ると、それぞれの時期に合った置き場所の考え方が見えてきます。わが家の年代に近いところを参考にしてみましょう。
5.1 29歳以下・30歳代は、すぐに使えるお金を確保しておく
この年代は、住まいや子育てなどで大きな出費が続きやすい時期です。まずは当面の生活費を普通預金などに確保し、そのうえで余裕のある分を定期預金や投資に回すと、無理なく続けやすいでしょう。毎月の給与から先に貯金の分を取り分けておく「先取り」の習慣をつけておくのもポイントです。