
同じ年代の家庭は、いくらぐらい貯金があり、それを普通預金や定期預金、投資などにどう分けているのか。わが家と比べてみたいと思う方もいるはずです。
総務省統計局が2026年10月23日に出した最新の家計調査(貯蓄・負債編)を見ると、2026年4〜6月期の二人以上の世帯の貯蓄(預貯金のほか生命保険や有価証券なども含む)の平均は2126万円でした。
本記事では、年代別の貯金の平均を一覧表で確かめたうえで、普通預金などの通貨性預貯金と、定期性預貯金の割合が年代でどう違うかを整理します。
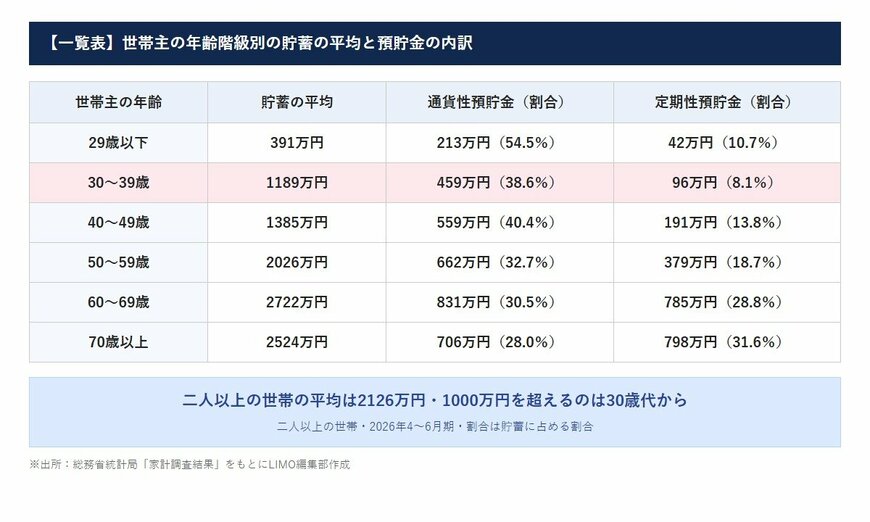
1. 【年代別の貯金の平均一覧表】1000万円を超えるのは30歳代から、60歳代は2722万円
二人以上の世帯の貯蓄現在高を、世帯主の年齢階級別に見ていきましょう。2026年4〜6月期の数字で、全体の平均は2126万円です。
1.1 【一覧表】世帯主の年齢階級別の貯蓄の平均
- 世帯主が29歳以下:平均391万円
- 世帯主が30〜39歳:平均1189万円
- 世帯主が40〜49歳:平均1385万円
- 世帯主が50〜59歳:平均2026万円
- 世帯主が60〜69歳:平均2722万円
- 世帯主が70歳以上:平均2524万円
29歳以下の391万円から、30〜39歳で1189万円と1000万円を超え、60〜69歳の2722万円がもっとも多くなっています。70歳以上は2524万円でした。
1.2 平均は一部の多い世帯に引き上げられやすい
貯蓄の平均は、金額の多い一部の世帯に引き上げられやすい数字です。家計調査の2025年平均では、二人以上の世帯の平均2059万円に対して、貯蓄がある世帯の中央値は1264万円でした。
わが家と比べるときは、平均だけでなく、中央値もあわせて見ておくのがポイントです。平均より少なくても、慌てる必要はありません。
2. 【通貨性・定期性の割合】29歳以下は貯蓄の54.5%が普通預金など
貯蓄の中身も年代によって違います。普通預金などすぐに引き出せる通貨性預貯金と、定期預金などの定期性預貯金の割合を見ていきましょう。
2.1 【一覧表】年代別の通貨性預貯金・定期性預貯金の割合
- 29歳以下:通貨性54.5%(213万円)、定期性10.7%(42万円)
- 30〜39歳:通貨性38.6%(459万円)、定期性8.1%(96万円)
- 40〜49歳:通貨性40.4%(559万円)、定期性13.8%(191万円)
- 50〜59歳:通貨性32.7%(662万円)、定期性18.7%(379万円)
- 60〜69歳:通貨性30.5%(831万円)、定期性28.8%(785万円)
- 70歳以上:通貨性28.0%(706万円)、定期性31.6%(798万円)
2.2 70歳以上は定期性預貯金が通貨性を上回る
通貨性預貯金の割合は、29歳以下の54.5%がもっとも高く、70歳以上では28.0%です。定期性預貯金は、70歳以上で798万円と、通貨性預貯金の706万円を上回っています。
若い世代ほど、すぐに使えるお金の割合が高く、年代が上がるにつれて、しばらく使わないお金を定期預金などに分けている様子がうかがえます。わが家の貯金も、使う時期に合わせて置き場所を分けられているか、一度確かめておきたいところです。
すぐに使えるお金が多いと安心しやすい一方で、使う予定のないお金まで普通預金に置いたままだと、預け先を選ぶ機会を逃しやすくなります。