

4. 損害額が5億円を超えた判決も。任意保険の対人賠償の普及率は75.4%
最後に、高額な賠償の例と、任意保険の加入の状況を確認しておきましょう。
4.1 高額な賠償の判決例
日本損害保険協会によると、自動車事故の賠償で、裁判で認められた損害の総額が大きかった例には次のようなものがあります。いずれも、弁護士費用を含み、過失相殺や自賠責保険などで支払われた分を差し引く前の金額です。
- 対人事故:5億2853万円(2011年判決、41歳の開業医の男性が死亡)
- 対人事故:4億5381万円(2016年判決、30歳の公務員の男性に後遺障害)
- 対物事故:2億6135万円(1994年判決、積荷の呉服・洋服・毛皮)
死亡の場合の自賠責保険の限度額は3000万円なので、こうした事故では、限度額を大きく超える部分が出てきます。
4.2 任意保険の加入の状況
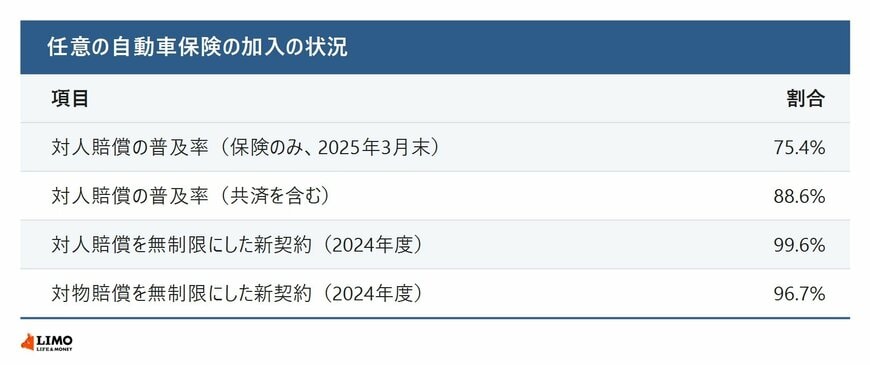
損害保険料率算出機構の「自動車保険の概況」によると、2025年3月末の任意の自動車保険(共済を除く)の対人賠償の普及率は75.4%でした(原付を除く保有車両に対する割合)。共済を含めると88.6%です。2024年度の新しい契約では、対人賠償を「無制限」にした契約が99.6%、対物賠償を「無制限」にした契約が96.7%を占めています。
なお、ひき逃げや無保険の車による事故の被害者には、国が自賠責保険と同じ程度の損害を補う「政府保障事業」があります。国土交通省によると、請求先は損害保険会社(共済組合)の窓口で、保険代理店では受け付けていません。
5. まとめにかえて
今回は、交通事故の件数と、自賠責保険の補償の限界について整理しました。2025年の交通事故は28万7023件で、死者は最少となる一方、重傷者は増えました。自賠責保険は人身事故の対人賠償だけが対象で、死亡は3000万円、けがは120万円が上限です。物損は対象外で、損害額が5億円を超えると認められた判決もあります。
年末に向けて車を使う機会が増える前に、ご家族で保険証券を広げて、任意の自動車保険の対人・対物の補償を確かめておきましょう。くわしくは、加入している保険会社や代理店でご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 警察庁「交通事故統計」(令和7年中の交通事故の発生状況)
- 警察庁「警察白書(令和8年版)」
- 警察庁「交通事故統計月報(令和8年9月末)」
- 国土交通省「自賠責保険(共済)の概要」
- 国土交通省「限度額と補償内容」
- 国土交通省「政府保障事業」
- 損害保険料率算出機構「自賠責保険のデータバンク」
- 損害保険料率算出機構「自動車保険の概況」(2025年度版)
- 日本損害保険協会「自動車保険」
村岸 理美


