

2. 自賠責保険は人へのけがだけ。死亡は3000万円、けがは120万円が上限
では、事故を起こしたとき、自賠責保険ではどこまで補償されるのでしょうか。
2.1 補償されるのは人身事故だけ
自賠責保険のお話でつまずきやすいのが、補償の範囲です。国土交通省の「自賠責保険(共済)の概要」によると、自賠責保険は、人身事故で相手にけがをさせたり死亡させたりしたときの、対人の賠償だけが対象です。相手の車や建物などを壊した物損は対象外で、運転していた本人のけがや自分の車の損害も補償されません。
2.2 被害者1人あたりの限度額
結論からお伝えすると、自賠責保険で支払われる金額には、被害者1人ごとに上限があります。国土交通省によると、限度額は次のとおりです。
- 死亡:最高3000万円
- 後遺障害:等級に応じて最高4000万円〜75万円(4000万円は常に介護が必要な第1級。介護が必要でない場合は第1級3000万円〜第14級75万円)
- 傷害(けが):最高120万円
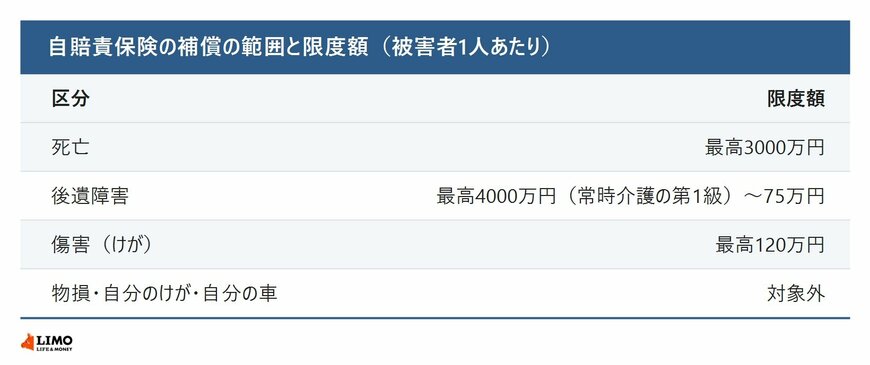
けがの場合の120万円には、治療費のほか、仕事を休んだ分(休業損害は原則1日6100円)や慰謝料(1日4300円)なども含まれます。国土交通省によると、被害者は加害者が入っている保険会社に直接請求することもできます。
損害保険料率算出機構の「自動車保険の概況」によると、2024年度の自賠責保険の支払いは81万5145件、保険金は約5441億円でした。1件あたりにすると約66万7000円で、死亡の場合は1件あたり約2445万円です(LIMO編集部の計算。共済を含まず、付帯費用を含む保険金で計算)。
3. 【FPの視点】自賠責は「最低限」の補償。任意保険の対人・対物を確かめる
冒頭でもふれたように、自賠責保険だけで事故の賠償は十分にまかなえると思っている方は少なくありません。自賠責保険は、被害者を救うための最低限の補償で、物損は対象外です。限度額を超えた分や物損は、自分で払うか、任意の自動車保険でまかなうことになります。次の3つを、保険証券で確かめておくと安心です。
- 任意の自動車保険に入っているか
- 対人賠償・対物賠償の保険金額はいくらか(無制限かどうか)
- 家族が運転するときも補償されるか
3.1 ご注意点
国土交通省によると、自賠責保険は、原付や電動キックボードを含むすべての自動車に加入が義務づけられています。入らずに運転すると、1年以下の拘禁刑または50万円以下の罰金の対象となり、違反点数6点で免許停止処分になります。車検の時期だけでなく、原付などは保険期間が切れていないかも確かめましょう。


