

4.1 12月の振込額と1年の利子の早見
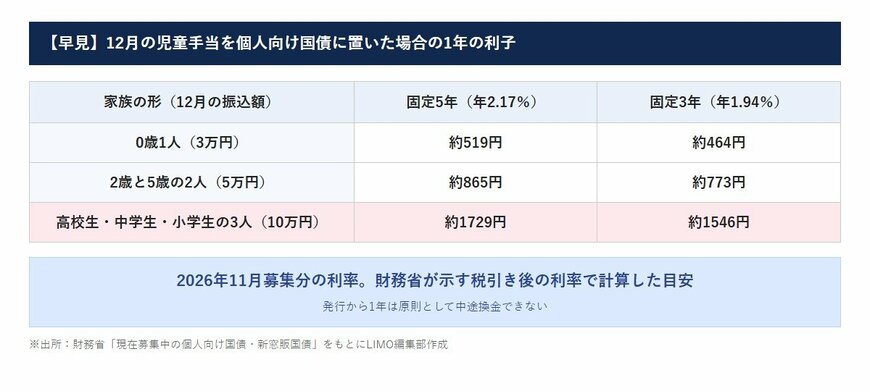
個人向け国債は1万円から買えるので、12月の振込分くらいの金額でも使いやすいでしょう。11月募集分の利率は、固定3年が年1.94%、固定5年が年2.17%となっています。税引き後の利率で出した1年の利子の目安は、次のとおりです。
- 0歳1人・12月の振込3万円:固定5年で約519円、固定3年で約464円
- 2歳と5歳の2人・12月の振込5万円:固定5年で約865円、固定3年で約773円
- 高校生・中学生・小学生の3人・12月の振込10万円:固定5年で約1729円、固定3年で約1546円
10万円を固定5年に置くと約1729円、固定3年なら約1546円が1年の利子の目安です。
日本銀行の統計では、1年ものの定期預金(預け入れが300万円未満)の店頭金利の平均は、2026年10月で年0.486%です。10万円を1年預けた場合の税引き後の利子は約388円で、固定5年の国債とは約1341円の差です。同じ10万円でも、置き場によって利子が変わる点は意識しておきたいところです。
2歳と5歳の2人なら、児童手当は1年で30万円です。これを固定5年に置くと、1年の利子は税引き後で約5187円が目安になります。利子は半年ごとに支払われるので、金額は目安です。
4.2 国債に置く前に確かめておきたいこと
金利だけでなく、使う時期とのかみ合わせが大切です。財務省の案内から、買う前の注意点を挙げます。
- 発行から1年は、原則として中途換金ができない
- 中途換金のときは、直前2回分の利子(税引前)に0.79685をかけた金額が差し引かれる
- 次の募集は12月7日から30日まで。利率は12月4日に発表予定で、商品名は「個人向け国債プラス」に変わる
財務省によると、中途換金しても額面は戻り、元本割れのリスクはありません。ただ、国債の元本や利子の支払いを支えているのは国の信用です。国の財政が大きく傷むような事態になれば、影響が出る可能性もゼロとはいえないと考えられます。
1年以内に使うお金は普通預金などに残し、後で使う分だけを国債に回すと、置き場を決めやすいでしょう。
5. まとめにかえて
12月の児童手当は、10月分と11月分の2か月分がまとめて届く点がポイントです。1人あたり、3歳未満は3万円、3歳以上で高校生年代までは2万円、第3子以降は6万円が目安になります。
12月の振込を確かめたら、すぐに使う分と後で使う分に分けて、使う時期ごとに置き場を書き分けておくことを検討してみてはいかがでしょうか。
6. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品の購入や預け入れについて助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 購入や預け入れの判断は、財務省や各金融機関の最新の情報をご自身でご確認の上、自己責任で行ってください。
- 個人向け国債の利率や預金の金利、商品の条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

参考資料
- こども家庭庁「児童手当制度のご案内」
- 香川県「令和6年10月児童手当制度改正について」
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金の概要」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「個人向け国債の中途換金についてのよくある質問」
- 日本銀行「預金種類別店頭表示金利の平均年利率等」
宮野 茉莉子


