

3. 「年金生活者支援給付金」の支給要件
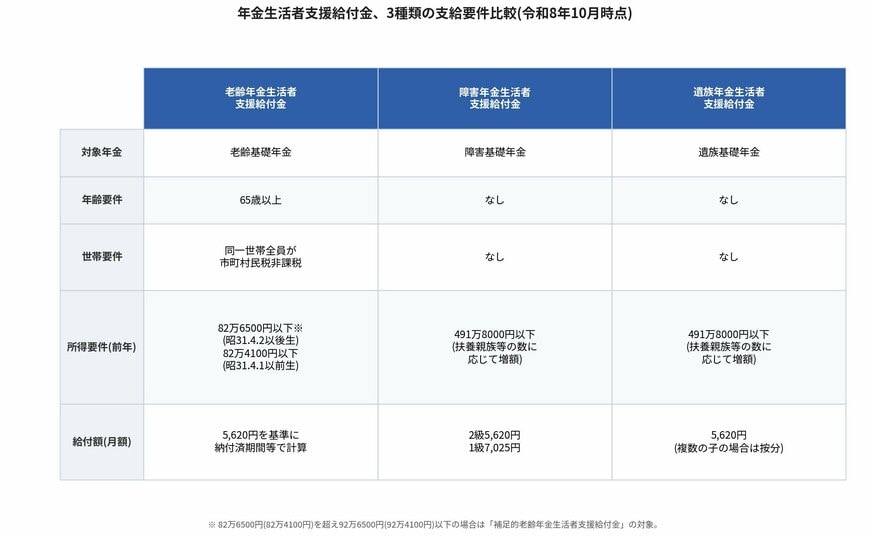
年金生活者支援給付金の支給要件について見ていきましょう。
3.1 「障害年金生活者支援給付金」・「遺族年金生活者支援給付金」支給対象
「障害年金生活者支援給付金」と「遺族年金生活者支援給付金」は、それぞれの年金(障害基礎年金もしくは遺族基礎年金)を受給中で、前年の所得が491万8000円以下の人です。
給付金の判定に用いる所得は、障害年金や遺族年金などの非課税収入は含まれません。また、扶養親族などの数に応じて、所得の基準額は上がります。
「老齢年金生活者支援給付金」については、本人の所得以外の要件がいくつか加わります。
3.2 「老齢年金生活者支援給付金」支給対象
老齢年金生活者支援給付金の支給対象となるのは、下記の支給要件をすべて満たす人です。
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額とその他の所得(給与所得や利子所得など)との合計額が昭和31年4月2日以後に生まれの方は82万6500円以下、昭和31年4月1日以前に生まれの方は82万4100円以下
老齢年金生活者支援給付金の判定にも、障害年金・遺族年金等の非課税収入は含まれません。
また「基準額ギリギリで給付対象となる人」との間に不公平感が生じないように、「基準額をわずかに超えて給付対象外となる人」には「補足的老齢年金生活者支援給付金」が支給されます。
補足的老齢年金生活者支援給付金
昭和31年4月2日以後に生まれた方で82万6500円を超え92万6500円以下である方、昭和31年4月1日以前に生まれた方で82万4100円を超え92万4100円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
所得が増えるにつれて、補足的老齢年金生活者支援給付金の給付額は減ります。
4. 本人の年金が少なくても、住民税がかかる家族と同じ世帯なら老齢の給付金は対象外
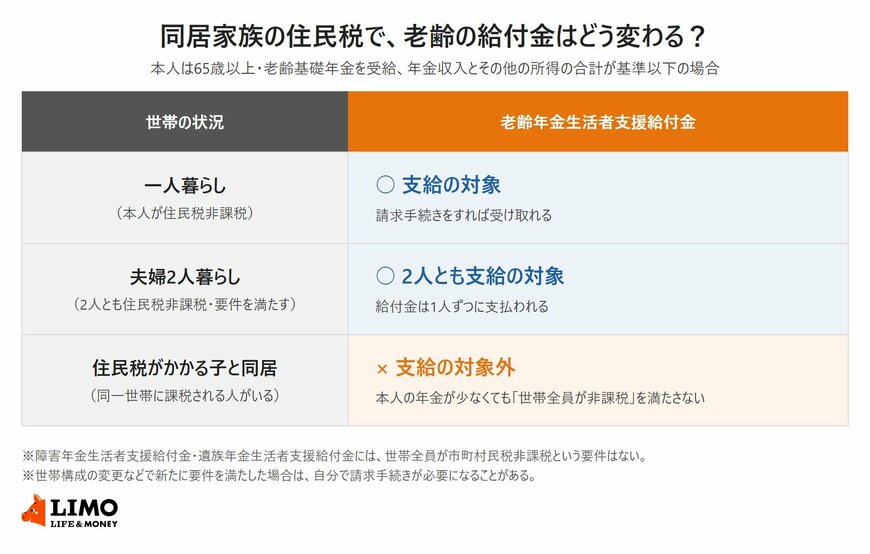
老齢年金生活者支援給付金の要件のうち、見落としやすいのが「同一世帯の全員が市町村民税非課税」です。本人の年金収入とその他の所得の合計が82万6500円以下でも、同じ世帯に住民税がかかる家族がいれば、支給の対象になりません。
4.1 夫婦とも要件を満たせば、2人とも受け取れる
厚生労働省の「よくある質問」では、夫婦2人で暮らしていて2人とも支給要件を満たしている場合、2人とも受け取れるとしています。年金生活者支援給付金は、1人ずつに支払われるものです。
一方、給与収入のある子どもと同居していて、その子どもに住民税がかかっている場合は、親本人の年金収入が少なくても老齢年金生活者支援給付金は支給されません。
住民税が非課税になる基準は自治体によって異なります。たとえば東京都武蔵野市では、令和8年度(2025年分の所得)の場合、扶養する家族がいない人は、給与収入のみなら110万円以下、65歳以上で公的年金収入のみなら155万円以下が非課税の目安です。
4.2 世帯の状況が変わったら、自分で請求が必要なことも
なお、この「世帯全員が非課税」という要件があるのは老齢(補足的老齢)年金生活者支援給付金で、障害年金生活者支援給付金と遺族年金生活者支援給付金にはありません。
同居していた家族が独立するなど、世帯構成の変更や税額の更正によって支給要件に当てはまるようになった場合は、自分で認定請求の手続きが必要になると厚生労働省は案内しています。原則として、手続きをした翌月分から支給の対象になります。
家族との同居や別居で世帯の状況が変わったときは、お近くの年金事務所に相談してみましょう。


