

2. 家庭の貯蓄は平均で預貯金が約6割。有価証券は1年で16.7%増
では、一つひとつの家庭で見ると、貯蓄の内訳はどうなっているのでしょうか。
2.1 二人以上の世帯の貯蓄の内訳
結論からお伝えすると、二人以上の世帯の平均で見ると、いまも預貯金が貯蓄の約6割を占めています。総務省の「家計調査(貯蓄・負債編)2025年平均」によると、二人以上の世帯の貯蓄現在高は平均2059万円で、7年連続で増えました。内訳は次のとおりです。
- 通貨性預貯金(普通預金など):710万円(34.5%)
- 定期性預貯金(定期預金など):511万円(24.8%)
- 有価証券(株式・投資信託など):440万円(21.4%)
- 生命保険など:369万円(17.9%)
- 金融機関外:29万円(1.4%)
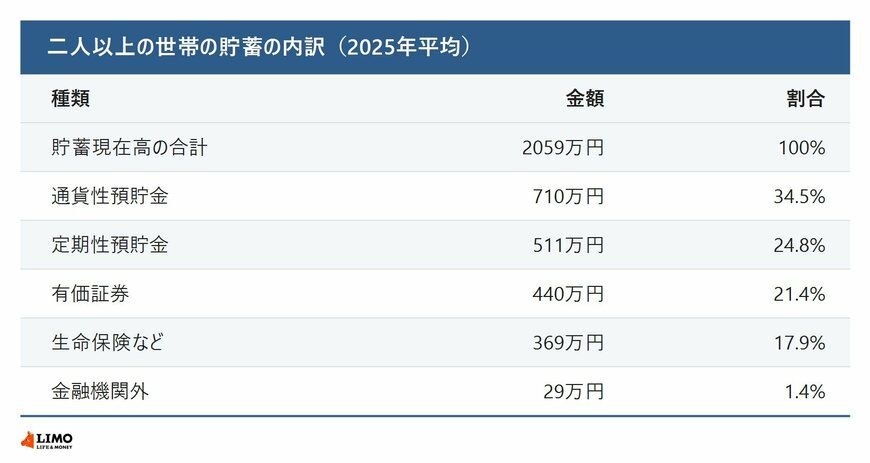
通貨性預貯金と定期性預貯金を合わせると1221万円で、貯蓄の59.3%です(LIMO編集部の計算)。通貨性預貯金は17年連続で増えています。一方、有価証券は前年から63万円、16.7%増え、3年連続の増加となりました。内訳は株式218万円、投資信託179万円、債券38万円などです。
2.2 平均を下回る世帯は66.1%
同じ調査によると、二人以上の世帯の年間収入は平均681万円で、貯蓄は年間収入の302.3%にあたります。ただし、貯蓄が平均値を下回る世帯は66.1%で、3世帯のうち2世帯は平均より少ないことになります。貯蓄がある世帯だけで見た中央値(少ない順に並べたときの真ん中の値)は1264万円でした。会社などに勤める勤労者世帯に限ると、貯蓄の平均は1717万円、貯蓄がある世帯の中央値は1015万円です。
3. 【FPの視点】まずは自分の資産の内訳を把握
冒頭でもふれたように、ご自身の資産の内訳を把握していない方は少なくありません。全体の数字を見ても、ご家庭ごとの状況は分かりません。年末に、次の4つに分けて金額を書き出してみると、いまの内訳が見えてきます。
- すぐに使える預金(普通預金など)
- しばらく使わない預金(定期預金など)
- 株式・投資信託など
- 貯蓄型の保険など
3.1 ご注意点
株式や投資信託は、値動きによって金額が増えたり減ったりします。日本全体の金融資産が1年で増えたのも、現金・預金ではなく、株式等や投資信託の金額が大きく増えたためです。書き出すときは、その時点の評価額であることを意識しておきましょう。近いうちに使う予定のお金は、値動きのない預金で用意しておくと安心です。書き出した内訳は、年に1回ほど同じ時期に見直すと、変化に気づきやすくなります。


