

5.1 毎月4万2434円の不足を、貯蓄で何年まかなえるか
1年の不足50万9208円で割ると、貯蓄の金額ごとにまかなえる年数の目安は次のとおりです。
- 毎月の不足:4万2434円(1年で50万9208円)
- 500万円:約9.8年
- 1000万円:約19.6年
- 中央値の1178万円:約23.1年
- 平均の2416万円:約47.4年
中央値の1178万円なら、約23.1年分です。ただし、医療や介護、住まいの修繕などの出費は、この不足とは別にかかることも考えておきたいところです。
【試算】毎月4万2434円の不足を貯蓄でまかなえる年数の目安2/2
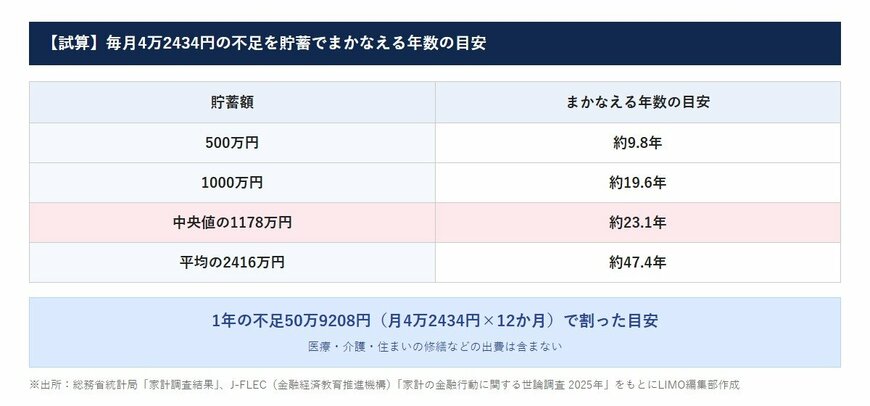
出所:総務省統計局「家計調査結果」、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
5.2 100万円を1年置いた場合の利子の目安
財務省の個人向け国債の利率(2026年11月13日現在で募集中の11月募集分)と、日本銀行の統計にある1年ものの定期預金の店頭金利の平均(2026年10月・預け入れ300万円未満)で、100万円を1年置いた場合の税引き後の利子を比べました。
- 個人向け国債 固定5年(年2.17%):約1万7292円
- 個人向け国債 固定3年(年1.94%):約1万5459円
- 1年ものの定期預金の平均(年0.486%):約3873円
固定5年の国債と定期預金の平均では、1年で約1万3419円の差になり、置き場によって利子が大きく変わる点がポイントです。
ただし、個人向け国債は、発行から1年が過ぎるまでは原則として換金できません。毎月取り崩す生活費の分は普通預金などに残し、しばらく使わない分だけを国債に回すと考えると、置き場を分けやすいでしょう。いつまで置いておけるお金かという「時期」に着目して考えることが重要です。
財務省の案内では、発行から1年を過ぎれば国が額面で買い取るため、中途換金でも元本割れのリスクはないとされています。ただ、国債は国が返すと約束したお金なので、国の財政が大きく傷む事態になれば、影響がまったくないとはいえないと考えられます。
次の募集は12月7日から30日までで、利率は12月4日に発表される予定です。この12月募集分から、商品名は「個人向け国債プラス」に変わります。
6. まとめにかえて
70歳代・二人以上世帯の貯蓄は、平均2416万円、中央値1178万円です。年金で暮らす夫婦の家計は毎月4万2434円が不足し、中央値の貯蓄でまかなうと約23.1年分という目安になります。
わが家の貯蓄を、毎月取り崩す分と、しばらく使わない分に分けて書き出してみましょう。そのうえで、使わない分の置き場を預金と国債で見比べておくと、金利が上がった今の備えにつながるでしょう。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品の購入や預け入れについて助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 購入や預け入れの判断は、財務省や各金融機関の最新の情報をご自身でご確認の上、自己責任で行ってください。
- 個人向け国債の利率や預金の金利、商品の条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「個人向け国債の中途換金についてのよくある質問」
- 日本銀行「預金種類別店頭表示金利の平均年利率等」
宮野 茉莉子


