FIRE後の生活費を株の配当でまかなうとき、気になるのは「手取りで暮らせる元本はいくらか」です。総務省「家計調査 2025年平均」では、消費支出は二人以上の世帯で月31万4001円、単身世帯で月17万3042円でした。
例えば、生活費の全額を配当の手取りでまかなう場合は、税金が引かれる前の額面ではなく、引かれたあとの手取りで元本を考える必要があります。利回りが1%違うだけで、必要な元本は単身でも2000万円以上変わります。
私自身も旧制度の頃からNISAを7年以上続けてきた経験からお伝えすると、配当は「いくら入るか」より「いくら残るか」で見るのが出発点だと感じます。ここでは、生活費を単身・二人以上の平均で置き、利回り別に必要な元本と手取りを試算します。
※生活費は、総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」の消費支出(単身世帯は月17万3042円、二人以上の世帯は月31万4001円)をもとにしています。消費支出には、税金や社会保険料は含まれません。
※税率は、国税庁「配当金を受け取ったとき(配当所得)」の、上場株式等の配当の源泉徴収税率(所得税及び復興特別所得税15.315%、住民税5%、合計20.315%)をもとにしています。
1. 生活費を手取りでまかなう元本は?単身なら利回り3%で約8380万円、5%で約4906万円
まず単身世帯です。月17万3042円(年約207万6504円)を、配当の手取りだけでまかなう場合の元本を、利回り別に試算しました。
- 【利回り3%】必要な元本は約8380万円
- 【利回り4%】必要な元本は約6209万円
- 【利回り5%】必要な元本は約4906万円
利回り4%の約6209万円なら、年間の配当は約248万円で、うち税金は約41万円です。手取りは年約207万円、月にすると約17万3042円になります。
※試算の前提:生活費は家計調査の消費支出(税金・社会保険料を除く)。利回りは3%・4%・5%と仮定し、毎年変わらないものとします。非課税枠は成長投資枠の上限1200万円を全額使い、残りは課税口座(税率20.315%)とします。国民健康保険料・住民税への影響は含めません。
2. 二人以上の世帯は?利回り3%で約1億5456万円、1億円を4%で運用しても月約4万円足りない
次に、二人以上の世帯です。月31万4001円(年約376万8012円)を、同じ前提で試算しました。
- 【利回り3%】必要な元本は約1億5456万円
- 【利回り4%】必要な元本は約1億1516万円
- 【利回り5%】必要な元本は約9151万円
元本が1億円で利回り4%の場合、配当は年400万円、手取りは年約328万円(月約27万3743円)です。二人以上の平均の生活費(月31万4001円)には、月約4万円足りません。
生活費が家計調査の平均の場合 配当の手取りでまかなう元本(成長投資枠1200万円を使う場合)1/1
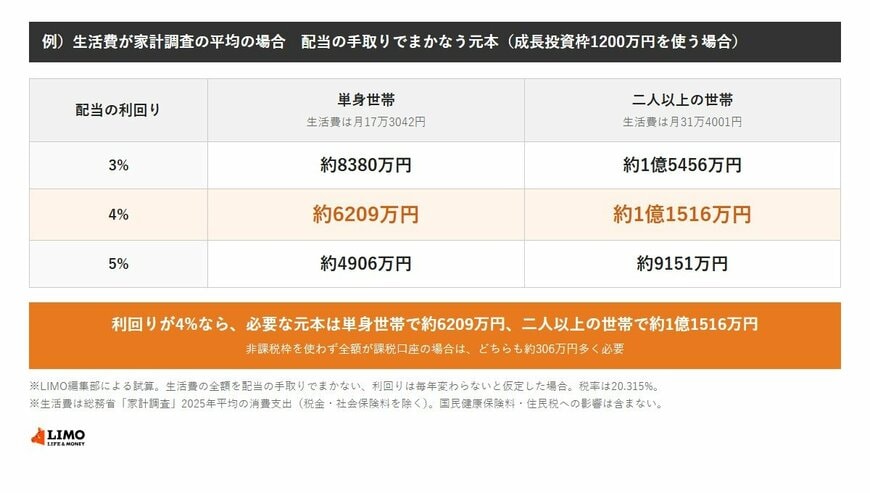
出所:総務省統計局「家計調査」、国税庁「配当金を受け取ったとき(配当所得)」をもとにLIMO編集部作成
生活費が平均なら、必要な元本は利回りと世帯人数で大きく変わります。
次のページでは、非課税枠を使うと必要な元本がどれだけ減るかを確認します。