財務省が6日に公表した個人向け国債の11月募集分は、11月30日まで申し込めます。固定5年の利率は年2.17%で、メガバンクの5年定期(年1.1%)のおよそ2倍です。
冬のボーナスを前に、まとまったお金を5年ほど置いておこうと考える人もいるでしょう。気になるのは、予定より早くお金が必要になったときです。国債を途中で換金すると、元本割れするのでしょうか。
本記事では、500万円を固定5年と5年定期に置き、1年後・2年後・3年後にお金に戻した場合に手元に残る利子を、財務省と銀行の資料をもとに比べます。記事後半では、定期預金の途中解約で戻ってくる元金が預けた額を下回る場合と、国債を1年以内に換金できる特例も紹介します。
1. 11月募集分の固定5年は年2.17%、5年定期は年1.1%
今回の試算で使う固定5年は第188回債で、年2.17%が満期まで変わりません。同じ月の固定3年(第198回債)は年1.94%、変動10年(第200回債)は初回が年1.85%です。発行日は12月15日で、利子は6月15日と12月15日の年2回に分けて支払われます。
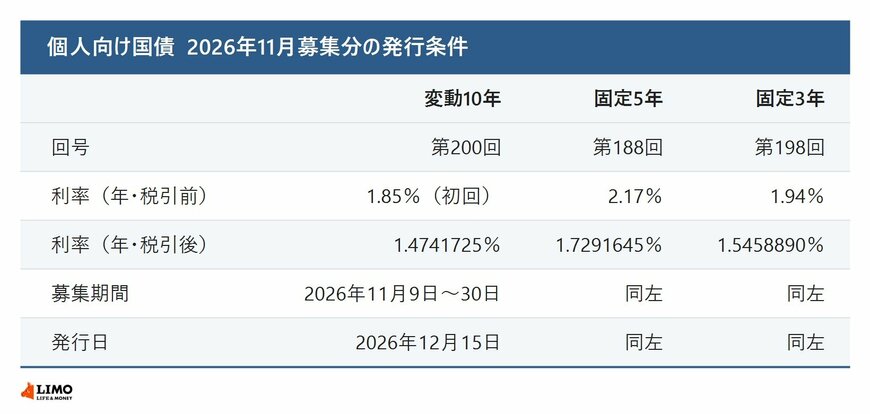
比べる相手は、メガバンクのスーパー定期です。11月13日時点の店頭表示利率は、5年が年1.1%、3年が年0.9%、2年が年0.8%、1年が年0.7%、普通預金は年0.5%でした。
試算の前提をそろえておきます。500万円を、国債の発行日と同じ12月15日に固定5年と5年定期(単利型)のそれぞれに置いたとします。定期の利率は11月13日時点の値を使い、税金は利子に一律20.315%がかかるものとして計算しました。
満期まで持った場合の手取りの利子は、固定5年が43万2291円、5年定期が21万9133円です。差は21万3158円ありますが、これは5年間お金に手をつけなかった場合の話です。途中で戻すと、差の出方が変わります。
2. 1年後に戻すと、国債の利子はほとんど残らない
個人向け国債は、発行から1年たつと換金できるようになります。12月15日発行の11月募集分は、2027年12月15日に換金の受け付けが始まります。このとき額面の500万円は手元に戻る一方、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
500万円を5年の約束で置き、途中でお金に戻した場合に残る利子(税引後・目安)2/2
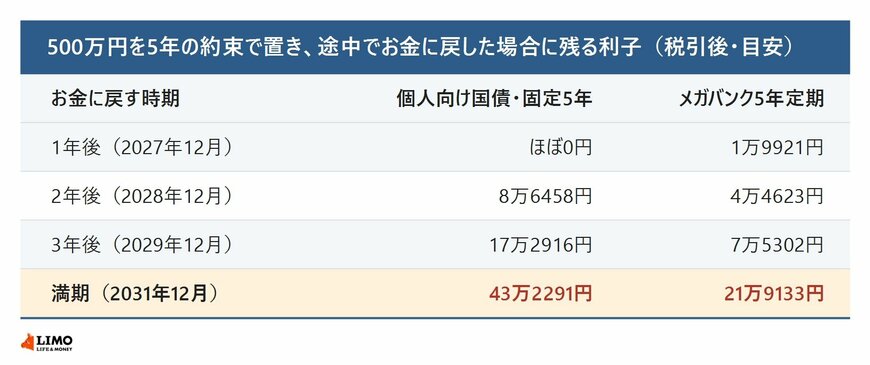
出所:財務省「現在募集中の個人向け国債・新窓販国債」、三菱UFJ銀行「円預金金利」(2026年11月13日現在)をもとにLIMO編集部試算
固定5年に500万円を置くと、半年ごとの利子は税引前で5万4250円です。1年たつまでに2回受け取るので、税引後で計8万6458円になります。ところが、ちょうど1年で換金すると、差し引かれる額も同じ8万6458円です。受け取った利子と差し引かれる額が打ち消し合い、手元に残る利子はほぼ0円(編集部の試算で数円)になります。
5年定期を1年で解約した場合は、満期の利率ではなく「期限前解約利率」が使われます。この銀行の説明書では、預けて1年以上2年未満なら1年ものの利率の70%で、普通預金の利率を下回らないとされています。1年もの年0.7%の70%は年0.49%で、普通預金の年0.5%を下回るため、年0.5%で計算すると税引後の利子は1万9921円です。
1年で戻すなら、利子が残るのは定期のほうです。国債も元本の500万円は戻りますが、1年分の利子はほとんど残りません。