年末調整の時期を迎え、来年の住民税がどうなるのか気になっている人もいるでしょう。令和8年度の税制改正で、個人住民税の給与所得控除の最低保障額が65万円から74万円に引き上げられ、2026年中の所得にかかる令和9年度分の住民税から適用されます。
総務省の資料では、給与収入のみの単身者の場合、住民税の非課税ラインは110万円から119万円になると示されています。住民税非課税世帯になると、国民健康保険料の軽減や医療費の自己負担上限額の引き下げなど、さまざまな負担軽減の対象になります。
この記事では、住民税非課税世帯が受けられる主な優遇措置と非課税になる条件、神戸市の例で見る給与・年金収入別の非課税ラインを確認します。
1. 住民税非課税世帯が受けられる主な優遇措置は8つ
住民税非課税世帯とは、世帯の全員が住民税(均等割・所得割)を課税されていない世帯のことです。
住民税非課税世帯には、国や自治体の臨時の給付金とは別に、ふだんの暮らしの負担を軽くする制度が用意されています。代表的なものを8つ見ていきましょう。
【一覧表】住民税非課税世帯への優遇措置1/4
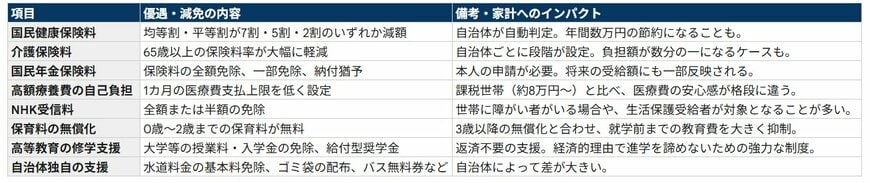
LIMO編集部作成
1.1 国民健康保険料(税)の均等割・平等割の軽減
国民健康保険料(税)は、世帯の所得が一定以下の場合、加入者数に応じてかかる均等割と、世帯ごとにかかる平等割が「7割・5割・2割」のいずれかで軽減されます。所得の申告をしていれば、申請しなくても自動で適用されます。
1.2 65歳以上の介護保険料の軽減
65歳以上の人(第1号被保険者)の介護保険料は、本人や世帯の所得に応じた段階で決まります。世帯全員が住民税非課税の場合は低い段階に区分され、保険料が軽くなります。段階ごとの金額は市区町村によって異なります。
1.3 国民年金保険料の免除・納付猶予
所得が少なく国民年金保険料を納めるのが難しい場合は、全額免除・一部免除・納付猶予を申請できます。手続きは必要ですが、免除を受けた期間も将来の年金額の一部に反映されます。
1.4 高額療養費の自己負担上限額の引き下げ
1カ月の医療費の自己負担には上限があり、住民税非課税の人は課税されている人より低い上限額が適用されます。なお、2026年8月からは、月ごとの上限に加えて年間の上限も設けられました。
1.5 NHK受信料の免除
身体障害者手帳などを持つ人がいて、世帯全員が住民税非課税の世帯は、NHK受信料が全額免除になります。生活保護などの公的扶助を受けている世帯も全額免除の対象です。
1.6 0〜2歳児クラスの保育料の無償化
住民税非課税世帯の0歳から2歳クラスの子どもは、認可保育所などの保育料が無償になります。3歳から5歳クラスは世帯の所得にかかわらず無償化の対象なので、小学校入学前まで保育料の負担を抑えられます。
1.7 大学などの授業料減免と給付型奨学金
「高等教育の修学支援新制度」により、大学や専門学校などの授業料・入学金の減免と、返済の必要がない給付型奨学金を受けられます。住民税非課税世帯の学生は、支援額が最も大きい区分の対象です。
1.8 自治体独自の支援策
水道料金の基本料金の免除や指定ごみ袋の無料配布、公共交通機関の無料乗車券の交付など、自治体が独自に行っている支援もあります。内容や金額は自治体ごとに異なるため、住んでいる市区町村のホームページなどで確認しておくと安心です。
住民税非課税世帯というと年金で暮らす高齢者世帯を思い浮かべがちですが、失業や育児休業で一時的に所得が減った世帯や、所得が少ないフリーランスの人なども対象になることがあります。
2. 住民税が非課税になる条件と「均等割」「所得割」のしくみ
住民税非課税になる条件を確かめる前に、住民税がどのような税金なのかを整理しておきます。
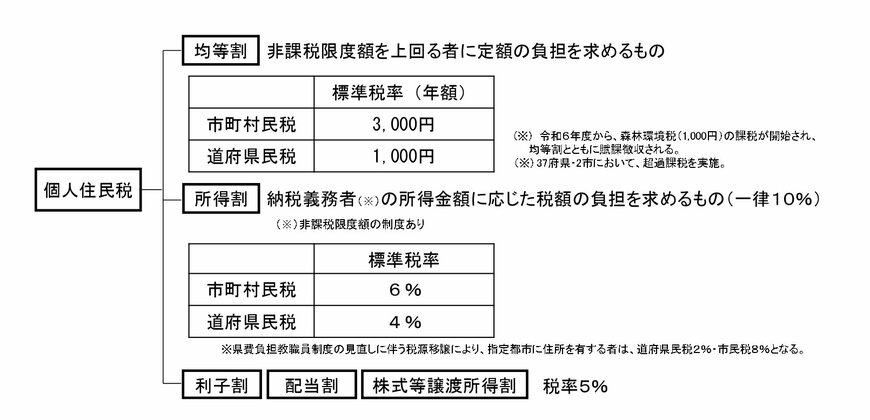
住民税は、居住する都道府県や市区町村に納める地方税の一種で、地域の公共サービスを維持するための重要な財源として使われています。
個人の住民税は、主に「均等割」と「所得割」という2つの要素で構成されています。
出所:【2026年最新】「住民税非課税世帯」を対象とした「優遇措置」8選 《年金・給与》年収いくらで該当するのか境界線も見ておこう「収入ゼロでも給付金が届かない?」5つの盲点を徹底解説
- 均等割:一定以上の所得がある人に、所得の金額にかかわらず定額でかかる部分
- 所得割:前年の所得金額に応じてかかる部分
均等割と所得割のどちらもかからない状態が「住民税非課税」で、世帯の全員がこの状態にある世帯を「住民税非課税世帯」と呼びます。
なお、均等割はかかり、所得割だけがかからない人もいます。この場合に給付金などの支援の対象になるかどうかは制度ごとに異なるため、住んでいる市区町村で確認が必要です。
2.1 住民税が非課税になる3つの条件
住民税(均等割・所得割)が非課税になるのは、主に次のいずれかにあてはまる人です。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下
- 前年の合計所得金額が、住んでいる市区町村の条例で定める金額以下
1と2は全国共通の条件です。一方で3の金額は、市区町村によって異なります。
3. 【神戸市の例】住民税が非課税になる所得の基準と年収の目安
住民税非課税の所得の基準額は、市区町村ごとに決められています。ここでは神戸市の例で、計算式と年収の目安を見てみましょう。
3.1 神戸市で住民税が非課税になる所得の計算式
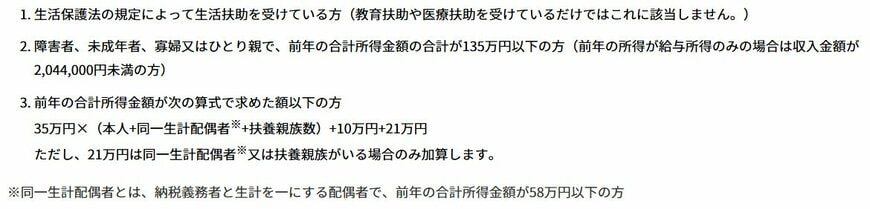
神戸市では、前年の合計所得金額が次の金額以下であれば、均等割も所得割もかかりません。
35万円×(本人+同一生計配偶者+扶養親族の数)+10万円+21万円
最後の21万円は、同一生計配偶者か扶養親族がいる場合にだけ加算します。同一生計配偶者とは、納税者と生計を一にする配偶者のうち、令和8年度課税では前年(2025年)の合計所得金額が58万円以下の人を指します。
3.2 給与・年金収入別の非課税ライン(令和8年度課税・2025年中の収入)
所得は、収入から給与所得控除や公的年金等控除を差し引いて計算します。神戸市が示している年収の目安は、次のとおりです。
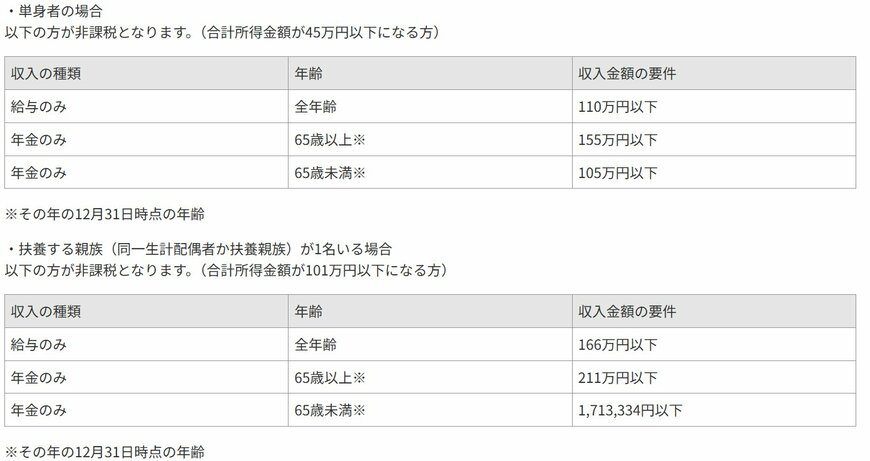
【単身者(合計所得金額45万円以下)】
- 給与収入のみ:年収110万円以下
- 年金収入のみ(65歳以上):年収155万円以下
- 年金収入のみ(65歳未満):年収105万円以下
【同一生計配偶者または扶養親族が1人いる場合(合計所得金額101万円以下)】
- 給与収入のみ:年収166万円以下
- 年金収入のみ(65歳以上):年収211万円以下
- 年金収入のみ(65歳未満):年収171万3334円以下
65歳以上で年金収入のみの単身者は年収155万円以下が目安ですが、同一生計配偶者か扶養親族が1人いると、目安は年収211万円以下まで上がります。家族の構成と収入の種類によって、住民税が非課税になるかどうかの線引きは変わります。
4. 2026年中の収入(令和9年度課税)から、給与収入の非課税ラインは119万円に
ここまで見てきたのは、2025年中の収入にかかる令和8年度分の住民税の目安です。2026年中の収入にかかる令和9年度分からは、給与収入がある人の非課税ラインが引き上げられます。
4.1 住民税の給与所得控除の最低保障額が65万円から74万円に
総務省の「令和8年度地方税制改正(案)について」(令和7年12月)によると、個人住民税の給与所得控除の最低保障額は、65万円から74万円に引き上げられます。令和9年度分の個人住民税から適用され、引き上げ額9万円のうち5万円は2年間の時限措置です。
同じ資料では、単身者の非課税ラインは「基本額等45万円+給与所得控除74万円」で、改正前の110万円から119万円になると示されています。
4.2 神戸市の目安は単身者119万円以下、扶養1人で175万円以下
神戸市も、2026年中の給与収入にかかる令和9年度課税の目安として、単身者は年収119万円以下、同一生計配偶者か扶養親族が1人いる場合は年収175万円以下を示しています。
あわせて、令和9年度課税では同一生計配偶者の所得要件が前年の合計所得金額62万円以下に変わります。障害者やひとり親などの135万円以下の基準も、給与収入のみの場合は年収209万円未満が目安になります。
4.3 非課税限度額や基礎控除の見直しは「検討」の段階
今回の見直しの対象は、給与所得控除の最低保障額です。住民税の基礎控除は最高43万円のままで、非課税限度額の基本額45万円も変わっていません。
政府税制調査会の2026年10月6日の会合で総務省が示した資料では、令和8年度税制改正大綱の抜粋として、個人住民税の非課税限度額や基礎控除等について、地方公共団体の意見を踏まえつつ必要な対応を検討するとされています。
住民税非課税世帯は、国民健康保険料の軽減や高額療養費の自己負担上限額の引き下げなど、さまざまな制度の基準になっています。給与収入のみの単身者の非課税ラインは、令和8年度課税の110万円から、2026年中の収入にかかる令和9年度課税では119万円に上がります。
自分が非課税にあたるかどうかは、毎年6月ごろに届く住民税の決定通知書や、市区町村で取得できる課税(非課税)証明書で確かめられます。
ここからは、住民税非課税世帯についてよく寄せられる、年金や預貯金の扱いに関する疑問を見ていきます。