
パートで働くとき、まず気にするのが「130万円を超えると夫の扶養から外れる」という話ではないでしょうか。ところが、夫が自営業やフリーランスの家庭では、この130万円の線がそもそも当てはまりません。
夫が入っている国民健康保険には、扶養という仕組みがないからです。妻もすでに自分の国民年金保険料と国民健康保険料を負担しているため、年収が130万円を超えても新たに保険料がかかり始めることはありません。
この記事では、夫が自営業の家庭で妻が気にしたい年収の線を、社会保険と税金に分けて確認します。勤め先の健康保険と厚生年金に入った場合に、保険料が年いくら変わるかも試算します。
1. 【年収の壁】夫が自営業なら「130万円の扶養」はない
130万円の壁は、会社員や公務員の健康保険と国民年金の「扶養」の基準です。夫が自営業の家庭では、この扶養に入る道がはじめからありません。
1.1 国民健康保険は一人ひとりが加入者
会社の健康保険では、勤めている本人が被保険者で、その家族は被扶養者として保険料なしで加入できます。国民健康保険にはこの被扶養者がなく、加入する一人ひとりが被保険者として保険料の対象になります。
保険料は世帯ごとにまとめて計算され、世帯主に請求されます。妻の分の保険料も、妻が働いているかどうかにかかわらず、世帯の保険料に含まれているのです。
1.2 自営業者の妻は国民年金の第3号被保険者にならない
国民年金で保険料を納めなくてよい「第3号被保険者」は、会社員や公務員などの厚生年金に入っている人に扶養される配偶者です。日本年金機構によると、自営業者などの第1号被保険者に扶養されている配偶者は、第3号被保険者になりません。
そのため、夫が自営業の妻は、自分で国民年金保険料を納める第1号被保険者です。2026年度の国民年金保険料は月1万7920円で、1年分では21万5040円になります。
1.3 年収が130万円を超えても保険料は急に増えない
会社員の妻が130万円を超えると、それまでなかった保険料が一度にかかり始めます。夫が自営業の妻は、もともと国民年金保険料と国民健康保険料を負担しているので、この段差がありません。
国民健康保険料のうち所得に応じてかかる部分は、収入が増えた分だけ少しずつ増えていきます。夫が自営業の家庭で気にしたい線は、130万円ではなく、税金の線と勤め先の社会保険に入るかどうかの2つです。
2. 税金の線は会社員の家庭と同じ136万円・169万円
税金の線は、夫が会社員でも自営業でも変わりません。違うのは、夫が年末調整ではなく、自分の確定申告で配偶者控除を受けることです。
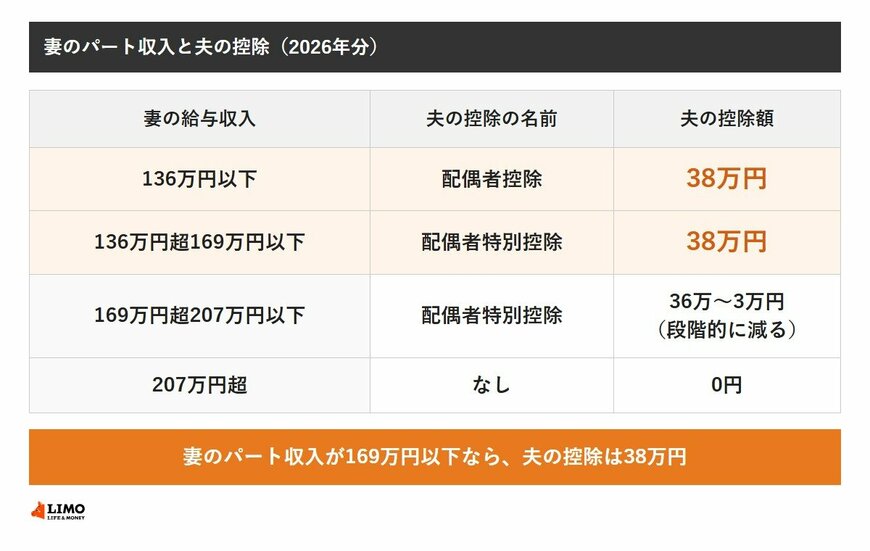
妻のパート収入が136万円以下なら配偶者控除、169万円以下なら配偶者特別控除で、夫の控除はどちらも38万円(2026年分)1/2
出所:国税庁「源泉所得税の改正のあらまし」(令和8年4月)をもとにLIMO編集部作成
2.1 夫の控除は169万円まで38万円
2026年分の所得税では、妻の給与収入が136万円以下なら、夫は配偶者控除を受けられます。136万円を超えても169万円以下なら配偶者特別控除になり、どちらも夫の控除は38万円です(夫の合計所得金額が900万円以下の場合)。
169万円を超えると、配偶者特別控除は妻の収入に応じて少しずつ減ります。妻の給与収入が207万円を超えると、夫の控除はなくなります。
2.2 妻本人の所得税は178万円まで
妻本人の所得税は、2026年分と2027年分の特例で、給与収入だけなら178万円まではかかりません。給与所得控除の最低額が74万円、基礎控除が104万円となり、足すと178万円になるためです。
基礎控除104万円は、本人の合計所得金額が489万円以下の人に適用される額です。2028年分以後は額が変わる予定なので、毎年の国税庁の案内で確かめておきたいところです。
2.3 改正は12月の精算から
国税庁によると、この改正は2026年12月1日に施行され、2026年分の所得税から使われます。会社員は12月の年末調整で精算しますが、夫が自営業なら、2027年に出す2026年分の確定申告で反映させます。