

3. 【金に回す金額を考える】家計の貯蓄は預貯金が約6割
金にどのくらいのお金を回すかを考えるとき、ほかの家庭がどんな形でお金を持っているかも参考になります。
3.1 【一覧表】二人以上の世帯の貯蓄の種類別内訳(2025年)
- 通貨性預貯金:貯蓄の34.5%、710万円
- 定期性預貯金:貯蓄の24.8%、511万円
- 有価証券:貯蓄の21.4%、440万円
- 生命保険など:貯蓄の17.9%、369万円
- 金融機関外:貯蓄の1.4%、29万円
2025年の家計調査(貯蓄・負債編、総務省統計局)によると、二人以上の世帯では貯蓄現在高の平均が2059万円でした。通貨性預貯金と定期性預貯金をあわせると約6割で、株式や投資信託などの有価証券は約2割です。
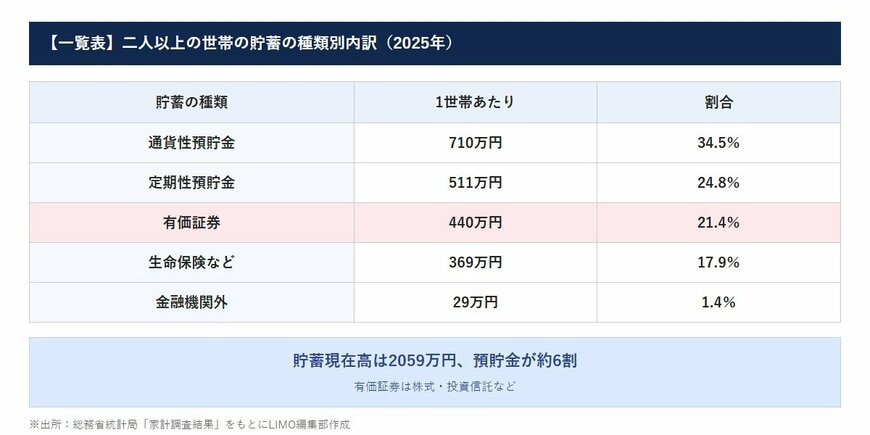
平均でみると、貯蓄の中心は今も預貯金といえるでしょう。値動きのある資産は、貯蓄の一部という位置づけと読み取れます。
3.2 5年で定期性預貯金は減り、有価証券は増えた
2020年と2025年を比べると、定期性預貯金は607万円から511万円に減り、有価証券は240万円から440万円に増えています。年ごとの金額は次のとおりです。
- 2020年:定期性預貯金607万円、有価証券240万円
- 2021年:定期性預貯金615万円、有価証券295万円
- 2022年:定期性預貯金578万円、有価証券294万円
- 2023年:定期性預貯金537万円、有価証券323万円
- 2024年:定期性預貯金538万円、有価証券377万円
- 2025年:定期性預貯金511万円、有価証券440万円
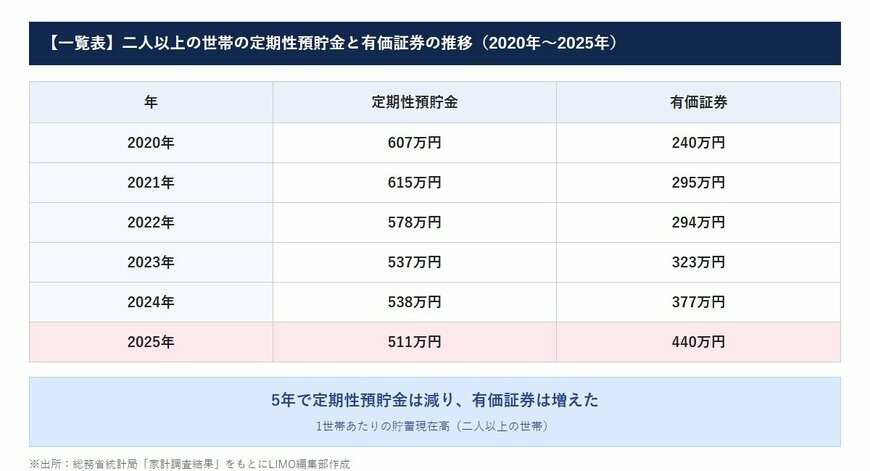
有価証券の金額が増えている一方で、その分だけ価格の上がり下がりの影響を受けやすくなります。金も同じで、わが家の貯蓄のうち、どれだけを値動きのある資産にするかを先に決めておくことが大切です。
3.3 売ってもうけが出たら税金に注意
国税庁によると、金地金を売ったときの所得は、原則として譲渡所得として課税の対象になります。
くわしくは国税庁のタックスアンサー「No.3161 金地金の譲渡による所得」で確かめ、わからないときは、国税庁の「税についての相談窓口」を見てみましょう。税金の扱いは、ほかの所得の状況などによって変わる点にも注意が必要です。
3.4 金投資を始める前に確かめたい3つのこと
- 当面の生活費を預金で確保できているか
- 貯蓄のうち、値動きのある資産に回す割合をどこまでにするか
- 買い方ごとの手数料や、売るときの価格の差
この3つを書き出してから始めると、値上がりのニュースに振り回されにくくなるでしょう。買ったときの明細は、売るときまで捨てずに保管しておきたいところです。
4. まとめにかえて
金の価格は2026年に大きく上がった一方で、3月の高値から約24%下がっています。値上がりの裏を返せば、値下がりもあるということを忘れずにいたいところです。
金に投資するなら、現物・純金積立・金ETFの費用の違いを比べ、なくなっても困らない金額から始めましょう。家計の貯蓄の中心が預貯金であることも参考に、老後のお金の置き場所の1つとして、わが家に合う形を考えてみてはいかがでしょうか。
まずは、わが家の貯蓄を種類別に書き出し、金に回す金額の上限を決めるところから始めてみましょう。
5. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金(地金・金貨・金ETF・投資信託など)の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の金価格や市場動向、各社の取引条件などをご自身でご確認の上、自己責任で行ってください。
- 金の価格は日々変動し、売買の手数料や価格の条件などは変更される可能性があるため、必ず各社の公式サイトでご確認ください。
参考資料
- 田中貴金属工業「貴金属価格情報」
- 田中貴金属工業「日次金価格推移」
- 田中貴金属工業「年次金価格推移」
- 田中貴金属工業「月次金価格推移」
- 田中貴金属工業「手数料」(田中貴金属 総合口座)
- 田中貴金属工業「田中貴金属 総合口座」サービス改定のお知らせ
- 三菱UFJ信託銀行「純金上場信託(金の果実)」
- 三菱UFJ銀行「円預金金利」
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
- 国税庁「No.3161 金地金の譲渡による所得」
宮野 茉莉子


