

2. 【家計調査でみる60歳代の貯蓄】貯蓄2843万円、負債を差し引くと2609万円
総務省統計局の家計調査(貯蓄・負債編)で2025年の平均をみると、世帯主が60~69歳の二人以上の世帯の貯蓄現在高は2843万円でした。J-FLECの調査とは調べ方が違うため、金額が同じにはならない点に注意が必要です。
2.1 【一覧表】世帯主が60~69歳の世帯の貯蓄と負債(2025年)
貯蓄現在高2843万円と負債現在高234万円、その差を並べると、次のとおりです。
- 貯蓄現在高:2843万円
- 負債現在高:234万円
- 純貯蓄額(貯蓄−負債):2609万円
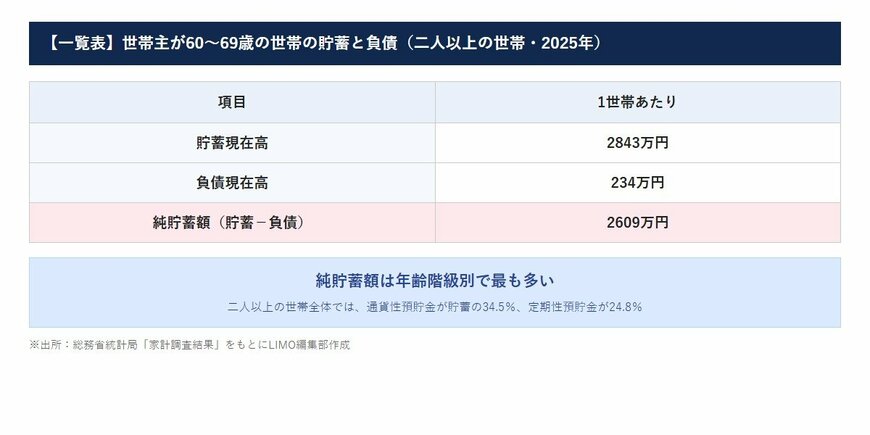
貯蓄から負債を差し引いた純貯蓄額で見ると、使えるお金の実感に近づくでしょう。住宅ローンが残っている方は、貯蓄だけでなく負債もあわせて確かめておきたいところです。
60~69歳の世帯の純貯蓄額は2609万円で、年齢階級別では最も多くなっています。住宅ローンなどの負債が少なくなる年代であることも、背景にあると考えられます。
2.2 50~59歳より負債が少なく、収入も減る
世帯主が50~59歳の世帯の負債現在高は743万円で、60~69歳の世帯の234万円を大きく上回ります。住宅ローンの返済が進むことで、負債は年代が上がるにつれて減っていく傾向にあります。
一方で、60~69歳の世帯の年間収入は646万円で、50~59歳の世帯の905万円より少なくなっています。収入が減る中で、これまでの貯蓄をどう使っていくかを考える年代といえるでしょう。定年を迎える前に、住宅ローンの残りと退職後の収入の見通しを確かめておくと安心でしょう。
2.3 60~69歳の世帯の貯蓄は5年で459万円増えた
60~69歳の世帯の貯蓄現在高は、2020年の2384万円から2025年は2843万円になり、5年で459万円増えました。株式や投資信託の値上がりなども、貯蓄の増加に影響していると考えられます。ただし平均の数字なので、多くの世帯で増えたとは限らない点に気をつけたいところです。
貯蓄が増えた年代だからこそ、増えたお金をどう守り、どう使っていくかを考えておきたいところです。
2.4 貯蓄の内訳は通貨性預貯金が34.5%(二人以上の世帯全体)
家計調査で、二人以上の世帯全体の貯蓄を種類別にみると、通貨性預貯金が710万円(34.5%)と最も多く、定期性預貯金が511万円(24.8%)でした。
普通預金などの出し入れしやすいお金が、貯蓄の3分の1ほどを占めています。出し入れしやすいお金は便利な一方で、定期預金より金利が低いことが多い点も覚えておきましょう。
すぐに使う予定のないお金まで普通預金に置いたままにしていないか、一度見直してみるのもよいでしょう。
定年前後は、退職金など大きなお金が入ることもあります。入ったお金をそのまま普通預金に置くのではなく、使う予定に合わせて分けて考えておきたいところです。
3. 【わが家の貯金を確かめる】平均と比べる手順と、100万円を1年預けた場合の利子
ここからは、数字をわが家に当てはめて考えてみましょう。


