
年末が近づくと、1年分の医療費の領収書をまとめる時期です。医療費控除は「10万円を超えたら」というイメージが強いかもしれませんが、年金で暮らす75歳以上の人は、もっと少ない医療費でも対象になることがあります。
一方で、後期高齢者医療制度では窓口負担が1割や2割に抑えられ、高額療養費でお金が戻ることもあります。戻ってきたお金の扱いを間違えると、正しく申告できません。
この記事では、医療費控除の基本的な計算方法と、年金収入ごとの「控除の対象になる医療費の目安」、高額療養費が戻ったときの計算例、後期高齢者医療の「医療費通知」の使い方などを確認します。
1. 医療費控除とは?1年間の医療費が一定額を超えたら所得から差し引ける
医療費控除は、1月1日から12月31日までの1年間に支払った医療費が一定額を超えたとき、その超えた分を所得から差し引ける仕組みです。国税庁によると、控除額は次の式で計算し、上限は200万円です。
- 医療費控除の額=(実際に支払った医療費の合計額-保険金などで補てんされる金額)-10万円
- 総所得金額等が200万円未満の人は、10万円の代わりに「総所得金額等の5%」を差し引く
対象になるのは、自分の医療費だけではありません。自分と生計を一にする配偶者やその他の親族のために支払った医療費も合わせて計算できます。
また、その年に実際に支払った医療費が対象です。12月に受診しても、支払いが翌年になった分は翌年の医療費控除の対象になります。
2. 75歳以上は「10万円」より少ない医療費で対象になることも
年金で暮らす人の場合、医療費控除の対象になるかどうかは「10万円」ではなく「所得の5%」で決まることが少なくありません。
2.1 年金収入200万円なら、4万5000円を超えた分が対象
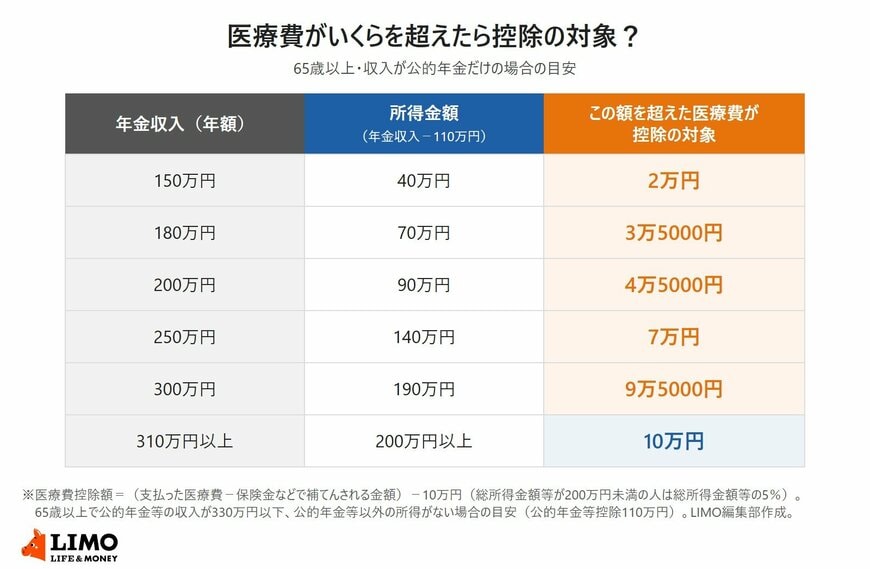
65歳以上で、公的年金等の収入が330万円以下の人は、年金収入から110万円(公的年金等控除)を差し引いた額が所得金額になります。収入が年金だけの場合、年金収入が310万円未満なら所得は200万円未満となり、「所得の5%」が基準になります。
たとえば年金収入が200万円の人は、所得が90万円なので、その5%の4万5000円を超えた医療費が控除の対象です。年金収入150万円なら2万円、250万円なら7万円が目安になります。
2.2 窓口負担が少なくても、あきらめずに計算を
後期高齢者医療制度では窓口負担が原則1割で、所得に応じて2割や3割の人もいます。負担が抑えられているぶん、「10万円には届かない」と考えて申告をしない人もいるかもしれません。
しかし、所得が200万円未満の人なら、1年間の医療費が数万円でも対象になる可能性があります。歯の治療や薬局での支払いなども含めて、1年分を合計してみましょう。