

4. 遺族年金は原則として所得税も相続税もかからない。請求は年金事務所か街角の年金相談センターへ
最後に、税金の扱いと請求の手続きを確認しましょう。
4.1 遺族年金は原則として非課税
国税庁の「No.1605 遺族の方に支給される公的年金等」によると、遺族年金は、原則として所得税も相続税も課税されません。毎年受け取る遺族年金に所得税はかからない、ということです。ただし、確定給付企業年金などに基づいて遺族が受け取るものは、相続税の対象になります。税金の扱いで迷うときは、税務署に確認しましょう。
4.2 請求に必要な主な書類
日本年金機構の「遺族厚生年金を受けられるとき」によると、請求は年金請求書(国民年金・厚生年金保険遺族給付)で、年金事務所または街角の年金相談センターに出します。主な添付書類は次のとおりです。
- 戸籍謄本または法定相続情報一覧図の写し
- 世帯全員の住民票の写しと、亡くなった人の住民票の除票
- 請求者の収入が確認できる書類(所得証明書、課税(非課税)証明書、源泉徴収票など)
- 死亡診断書のコピーまたは死亡届の記載事項証明書
- 受け取りを希望する金融機関の通帳など
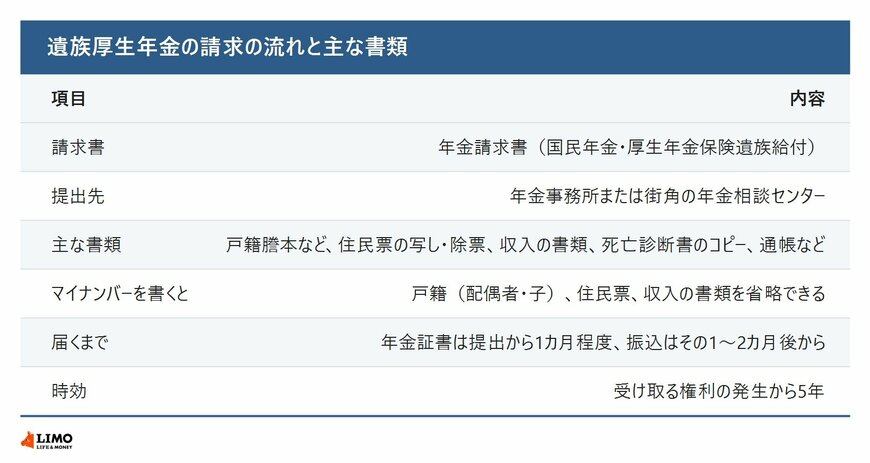
年金請求書にマイナンバーを書けば、住民票と収入の書類を省略できます。戸籍を省略できるのは、配偶者や子が請求する場合です。遺族年金ガイドによると、年金証書は提出から1カ月程度で届き、振込はその1〜2カ月後からで、偶数月に2カ月分ずつです。請求が遅れると、5年を過ぎた分の年金は時効で受け取れなくなる場合があるため、早めに手続きをしましょう。
5. まとめにかえて
夫が亡くなったときに70歳以上の妻の遺族厚生年金は、「夫の報酬比例部分の4分の3」と「2分の1+自分の老齢厚生年金の2分の1」の高いほうです。ただし、自分の老齢厚生年金が先に全額支給され、遺族厚生年金はその差額だけになります。老齢基礎年金とはあわせて受け取れ、生年月日によっては経過的寡婦加算が加わります。遺族年金は、原則として所得税も相続税もかかりません。
夫の年金証書や年金決定通知書、自分の年金の通知書を手元に置き、合計でいくらになるかを年金事務所や街角の年金相談センターで確かめておきましょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 日本年金機構「遺族年金ガイド 令和8年度版」
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「年金の併給または選択」
- 日本年金機構「遺族厚生年金を受けられるとき」
- 日本年金機構「年金の時効」
- 日本年金機構「年金給付の経過措置一覧(令和8年度)」
- 国税庁「No.1605 遺族の方に支給される公的年金等」
村岸 理美


