

2. 【単身世帯の40歳代~50歳代】平均は859万円・999万円、中央値は100万円・120万円
次に、単身世帯です。同じJ-FLECの調査の単身世帯調査から、40歳代と50歳代の金融資産保有額を取り出しました。
2.1 【一覧表】40歳代・50歳代の単身世帯の貯金の平均と中央値
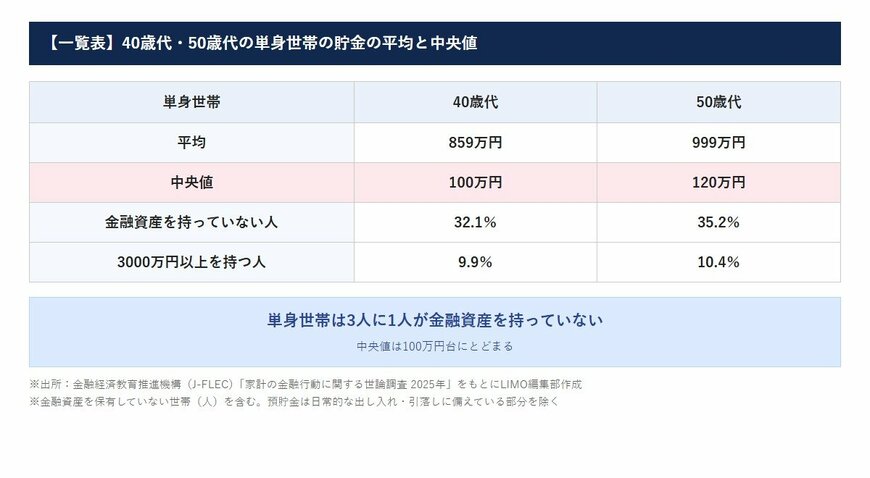
- 平均:40歳代859万円、50歳代999万円
- 中央値:40歳代100万円、50歳代120万円
- 金融資産を持っていない人:40歳代32.1%、50歳代35.2%
- 3000万円以上を持つ人:40歳代9.9%、50歳代10.4%
単身世帯では、中央値が100万円台にとどまります。平均との差は、40歳代で759万円、50歳代で879万円で、平均だけでは単身の40歳代・50歳代の姿をつかみにくいと考えられます。
2.2 単身の40代・50代は、3人に1人が金融資産ゼロ
一覧のとおり、金融資産を持っていない単身世帯の割合は3割台で、およそ3人に1人にあたります。手元にまとまったお金がない状態で、急な出費や収入の減少に備えることになるといえるでしょう。
3000万円以上を持つ単身世帯は、40歳代で9.9%、50歳代で10.4%です。ひとりで暮らす40歳代・50歳代でも、まとまった資産を持つ人と、ほとんど持たない人に分かれているといえそうです。
2.3 単身の40歳代・50歳代は、6割以上が500万円未満
金融資産を持たない人から400〜500万円未満までを足すと、単身世帯の40歳代で66.7%、50歳代で63.3%になります。6割以上の人の金融資産が500万円に届いていない計算です。
中央値が100万円台にとどまるのも、この分布を見るとうなずけます。ひとりで暮らしていると、病気やけがで働けない期間の生活費も自分で用意することになるため、まずは数か月分の生活費を手元に確保できているかを確かめておきたいところです。
40歳代・50歳代の貯金は、平均だけを見ると多く感じますが、中央値や金融資産ゼロの割合まで見ると、印象はずいぶん変わります。わが家の数字は、同じ世帯の形の中央値と並べてみると、現実に近い位置が分かるのではないでしょうか。
3. 【冬のボーナスで貯金を立て直す】40代・50代が年末に見直したい3つのこと
12月は冬のボーナスが支給される会社も多く、貯金を立て直すきっかけにしやすい時期です。40代・50代は教育費や住宅ローン、親の介護など、大きな出費が重なりやすい年代でもあります。
3.1 まず、ボーナスの使い道を先に決めておく
ボーナスが振り込まれてから使い道を考えると、気づかないうちに日々の出費に紛れてしまいがちです。振り込まれる前に、貯金に回す金額、ローンの返済や大きな買い物に使う金額を、先に決めておきましょう。
たとえば、手取りの3割を先に別の口座へ移すと決めておくだけでも、残りを安心して使いやすくなります。ボーナスのない人は、年末年始の出費を月々の予算とは別に見積もっておくと、貯金を崩さずにすむでしょう。


