

3. みずほ銀行の10年定期は解約時期で約定利率の10~90%
期限前解約利率の決め方は、銀行によって違います。ここでは、同じく10年ものが年1.350%のみずほ銀行と比べてみます。
3.1 1年以上3年未満で解約すると約定利率の10%
みずほ銀行の「みずほスーパー定期(自動継続方式)規定」によると、10年定期を満期前に解約したときの利率は、預けていた期間に応じて約定利率に割合を掛けて決まります。1年未満は解約日の普通預金の利率で、1年以上3年未満は約定利率×10%です。
そこから期間が長くなるほど割合が上がり、3年以上4年未満は30%、4年以上5年未満は40%と続き、9年以上10年未満は90%です。
年1.35%の10年定期なら、1年以上3年未満で解約したときの利率は0.135%で、普通預金の年0.5%を下回ります。この割合の表には、三菱UFJ銀行の別表のように普通預金の利率を下限とする定めは書かれていません。
10年定期(年1.35%)を満期前に解約したときの利率の比較3/4
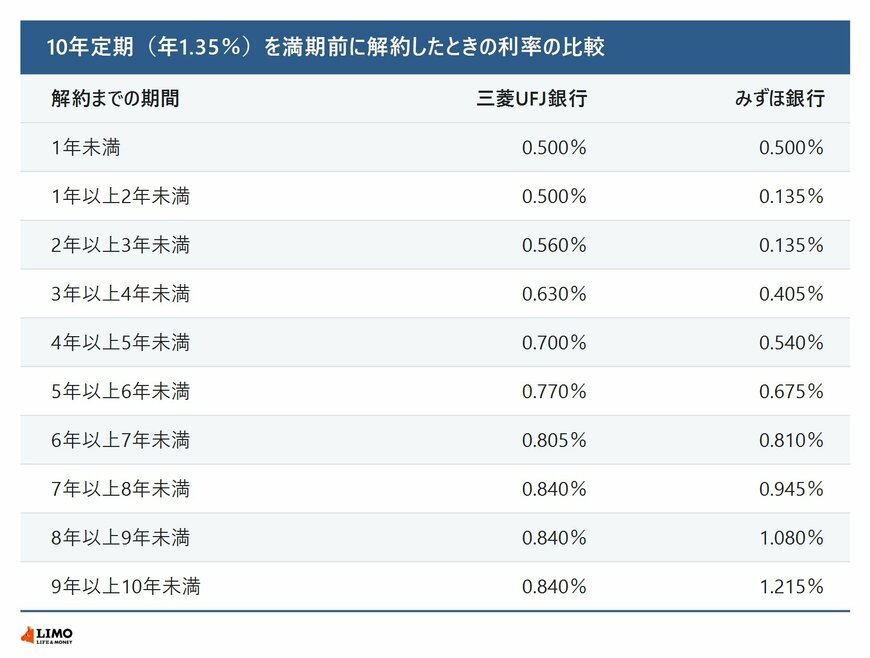
出所:三菱UFJ銀行「スーパー定期」商品説明書、みずほ銀行「みずほスーパー定期(自動継続方式)規定」、両行の預金金利のページをもとにLIMO編集部作成
3.2 6年以上預けていればみずほ銀行のほうが高い
2つの銀行を並べると、6年未満で解約した場合は三菱UFJ銀行のほうが利率が高く、6年以上ではみずほ銀行のほうが高くなります。9年以上10年未満なら、みずほ銀行は1.215%で、三菱UFJ銀行の0.840%を上回ります。
どちらの条件が有利かは、解約する時期によって入れ替わります。途中で使う可能性があるお金かどうかを考えたうえで、預ける銀行の条件を確かめておくことをおすすめします。
4. 10年定期を途中で解約すると中間利息は元本から清算される
10年定期を途中で解約するときは、利率が下がるだけでなく、すでに受け取った中間利息の扱いにも気をつける必要があります。
4.1 受け取った中間利息は元本から清算される
中間利息を受け取ったあとに解約すると、中間利息の合計が、期限前解約利率で計算した利息を上回ることがあります。商品説明書は、この場合は払いすぎた分を払い戻す元本から清算するとしており、払い戻される元本が預けたときを下回る場合があると注意を促しています。
みずほ銀行の規定も、中間払利息は約定利率に70%を掛けた利率で計算し、期日前解約利息との差額を清算すると定めています。
4.2 3年6か月後に解約すると元本は99万3700円
100万円を11月2日に10年定期で預け、途中で解約した場合を試算しました。計算は税引前で、1年を365日とし、解約日の普通預金利率を年0.5%としています。みずほ銀行の金額も、同じ年1.35%で預けた場合として計算しました。
100万円の10年定期を途中で解約したときの払戻元本(税引前)4/4
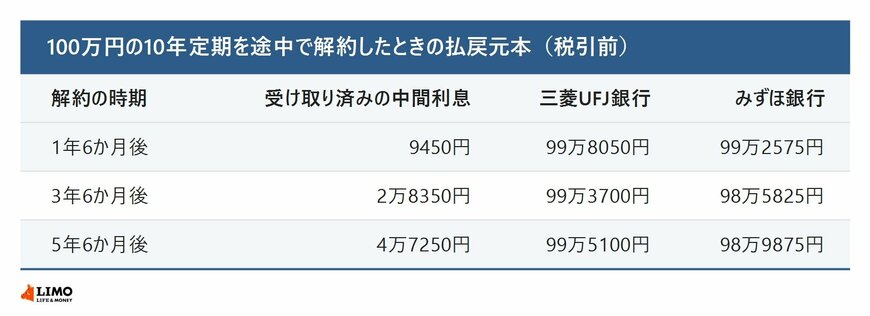
出所:三菱UFJ銀行「スーパー定期」商品説明書、みずほ銀行「みずほスーパー定期(自動継続方式)規定」をもとにLIMO編集部作成
3年6か月後に解約すると、期限前解約利率は0.630%で、利息は2万2050円です。すでに受け取った中間利息は3回分で2万8350円あるため、差額の6300円が元本から差し引かれます。
- 期限前解約利率による利息 = 100万円 × 0.630% × 3.5年 = 2万2050円
- 受け取り済みの中間利息 = 9450円 × 3回 = 2万8350円
- 払い戻される元本 = 100万円 -(2万8350円 - 2万2050円)= 99万3700円
1年6か月後の解約でも、期限前解約利率による利息7500円に対して中間利息を9450円受け取っているため、払い戻される元本は99万8050円です。5年6か月後なら99万5100円で、どの時期でも元本が100万円を下回っています。
同じ条件をみずほ銀行の規定に当てはめると、3年6か月後の期限前解約利率は0.405%で、払い戻される元本は98万5825円です。1年6か月後は利率が0.135%と低いため、払い戻される元本は99万2575円になります。
受け取った中間利息と合わせれば、手元に戻るお金の合計が100万円を下回るわけではありません。ただし、払戻額だけを見ると元本が減っているため、解約する前に窓口で金額を確かめておくと安心です。
なお、三菱UFJ銀行の複利型のスーパー定期は満期日以後に利息を一括して支払う仕組みで、中間利払いはありません。中間利息の清算が問題になるのは、中間利払いのある単利型の明細です。
最後に、定期預金を解約せずにお金を用意する方法を取り上げます。


