


11月は年末に向けて家計や将来のお金について考える人が増える時期です。家計の見通しを立てるうえでは、公的保障である年金についても確認しておきたいところです。
遺族年金を受け取っていても、子どもが18歳の年度末を迎えると受給額が大きく変わることがあります。実際に、子2人の妻なら年182万円超の遺族年金が、将来的には年112万円程度まで減るケースもあります。
この記事では、遺族厚生年金と遺族基礎年金の計算のしかたを確認し、家族の状況別に受け取れる金額をシミュレーションします。
1. 遺族厚生年金は夫の老齢厚生年金(報酬比例部分)の4分の3。平均標準報酬額40万円なら年49万3290円
まずは、会社員として働いていた人が亡くなったときに支給される遺族厚生年金の計算です。
1.1 計算のしかた
日本年金機構によると、遺族厚生年金の年金額は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3です。平成15年4月以降の加入期間の報酬比例部分は、「平均標準報酬額×5.481/1000×加入月数」で計算します。平均標準報酬額は、各月の標準報酬月額と標準賞与額の総額を加入期間で割った金額です。
厚生年金の被保険者である間に亡くなった場合などは、被保険者期間が300月(25年)未満でも300月とみなして計算します。若くして亡くなった場合でも、一定の年金額が保障される仕組みです。
1.2 平均標準報酬額別の遺族厚生年金
加入期間がすべて平成15年4月以降で、300月とみなす場合の遺族厚生年金を計算しました(LIMO編集部の計算)。
- 平均標準報酬額30万円:年36万9967円
- 平均標準報酬額40万円:年49万3290円
- 平均標準報酬額50万円:年61万6612円
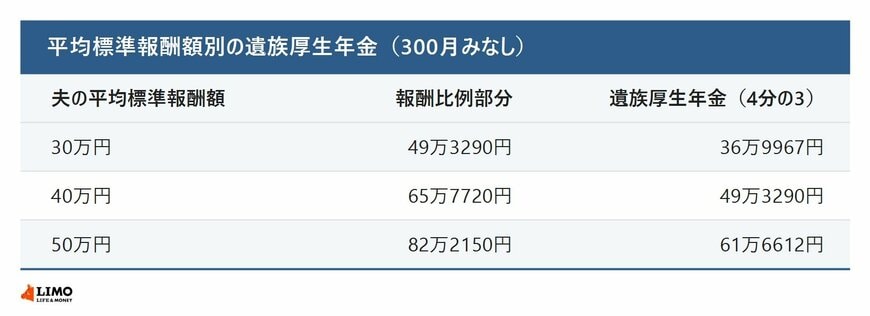
たとえば平均標準報酬額40万円なら、40万円×5.481/1000×300月で報酬比例部分は65万7720円、その4分の3が49万3290円です。1円未満は切り捨てています。
同じように計算すると、平均標準報酬額30万円なら報酬比例部分は49万3290円で、その4分の3が36万9967円です。50万円なら82万2150円の4分の3で61万6612円になります。遺族厚生年金は、亡くなった人の加入期間や報酬をもとに計算されるため、人によって大きく異なります。子のない配偶者も受け取れるのが、遺族基礎年金との違いです。


