


ファイナンシャルプランナーとして、家計相談に携わる中で遺族年金の話を伺うこともあります。中には「亡くなった夫の働き方によって受け取れる遺族年金が大きく変わることを知らなかった」という方も少なくありません。会社員として厚生年金に入っていたのか、自営業で国民年金だけだったのかを、最初に確かめるようお伝えしています。
日本年金機構によると、遺族年金には「遺族基礎年金」と「遺族厚生年金」の2つがあります。遺族基礎年金を受け取れるのは「子のある配偶者」と「子」だけです。一方、遺族厚生年金は、子のない配偶者や父母なども対象になります。
この記事では、遺族年金の2つの種類と、それぞれをもらえる人の条件(受給資格)を、日本年金機構の資料でわかりやすく整理します。
1. 「遺族基礎年金」と「遺族厚生年金」2つの遺族年金、支給条件とは
まずは、遺族年金が支給される条件を、亡くなった人の側から見ていきます。
1.1 遺族基礎年金が支給される条件
遺族基礎年金は、次のいずれかに当てはまる人が亡くなったときに支給されます。
- 国民年金の被保険者である間に亡くなったとき
- 国民年金の被保険者だった60歳以上65歳未満の人で、日本国内に住所があった人が亡くなったとき
- 老齢基礎年金の受給資格を満たした人が亡くなったとき
1.2 遺族厚生年金が支給される条件
遺族厚生年金は、厚生年金保険の被保険者である間に亡くなったとき、厚生年金の被保険者期間に初診日がある病気やけがで初診日から5年以内に亡くなったとき、1級・2級の障害厚生年金を受け取っている人が亡くなったとき、老齢厚生年金の受給資格を満たした人が亡くなったときに支給されます。
「老齢基礎年金(老齢厚生年金)の受給資格を満たした人」の要件は、保険料を納めた期間や免除期間などを合わせた期間が25年以上ある人に限られます。また、国民年金・厚生年金の被保険者である間に亡くなった場合などは、保険料の納付についての要件もあります(後半のご注意点で整理します)。
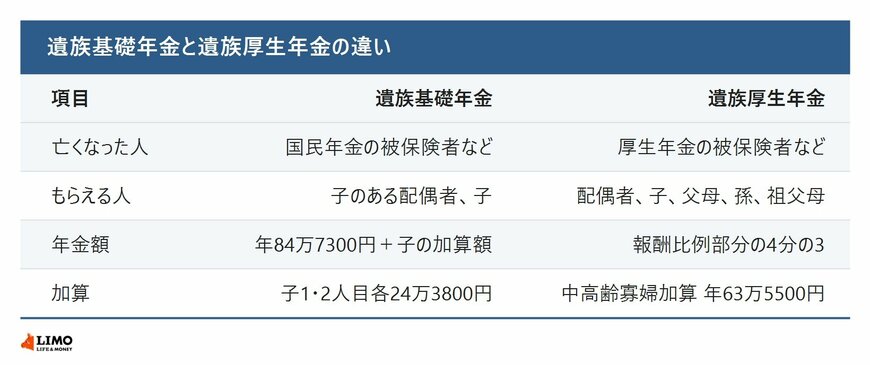
遺族基礎年金と遺族厚生年金の両方の条件に当てはまる遺族は、2つをあわせて受け取れます。会社員として厚生年金に入っていた人が亡くなった場合、条件を満たせば2階建てで受け取れるということです。日本年金機構の遺族年金ガイドによると、遺族基礎年金の年金額は一律で子の人数に応じて加算され、遺族厚生年金の年金額は亡くなった人の厚生年金の加入期間や報酬をもとに計算されます。遺族年金は、亡くなった月の翌月分から受け取れます。


