

2. 国民健康保険料は年収いくらで月いくらになるのか
ここからは、新宿区の「令和8年度 国民健康保険料 概算早見表」で、給与収入だけがあった単身の方の保険料を見ていきます。
国民健康保険料は前年の所得で決まるため、2026年度の保険料は2025年中の給与収入がもとになります。会社を辞めて国民健康保険に加入した方も、会社員だった前の年の収入で計算される点に気をつけてください。
給与収入別の月あたりの国民健康保険料(新宿区・単身・均等割の減額前)2/3
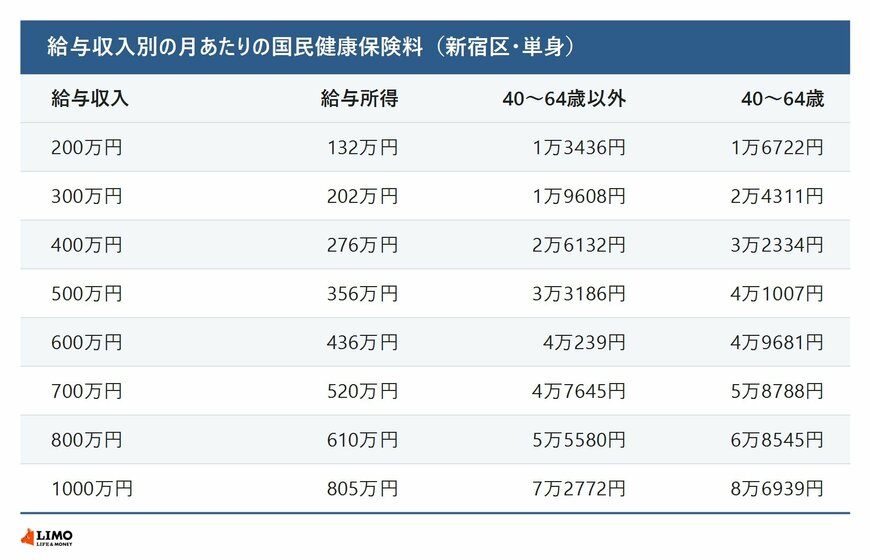
出所:新宿区「令和8年度 国民健康保険料 概算早見表」をもとにLIMO編集部作成
2.1 年収400万円なら月2万6132円
給与収入400万円(給与所得276万円)の方の場合、月あたりの保険料は40~64歳以外なら「2万6132円」、介護分が加わる40~64歳なら3万2334円です。
給与収入が100万円増えるごとに、月あたりの保険料はおよそ6000~7000円ずつ上がっていくことがわかりますね。40~64歳の方は介護分の分だけ高くなり、給与収入400万円ではその差が月6202円です。
2.2 新宿区の計算例では年19万859円
新宿区は、給与収入240万円(給与所得160万円)の20歳の単身世帯を計算例として示しています。この場合の年間の保険料は19万859円です。
計算の中身は、次のとおりです。
- 均等割 = 4万7600円 + 1万7600円 + 1873円 = 6万7073円
- 所得割 = (160万円 - 43万円)×(7.51% + 2.80% + 0.27%)= 12万3786円
- 年間の保険料 = 6万7073円 + 12万3786円 = 19万859円
所得がなくても、均等割の6万7073円はかかることがわかりますね。ただし、所得が一定以下なら均等割は減額されます。
2.3 上限に届くのは給与収入1280万円から
早見表では、介護分がかからない単身の方は給与収入1280万円で月8万円となり、それ以上は増えません。医療分67万円、後期高齢者支援金分26万円、子ども・子育て支援金分3万円の上限を合わせた年96万円に届くためです。
なお、早見表の金額は均等割の減額が適用される前のものです。所得が低い方は、表の金額より保険料が安くなります。
3. 国民健康保険料が7割・5割・2割軽くなる所得の線
国民健康保険料には、所得が低い世帯の均等割を減らす仕組みがあります。新宿区によると、世帯主と加入者全員の前年中の総所得金額等の合計が次の基準額以下なら、均等割が減額されます。
- 7割減額:43万円 + (給与所得者等の数 - 1)× 10万円
- 5割減額:43万円 + (給与所得者等の数 - 1)× 10万円 + 31万円 × 加入者数
- 2割減額:43万円 + (給与所得者等の数 - 1)× 10万円 + 57万円 × 加入者数
2026年度は、5割減額の加入者1人あたりの額が30万5000円から31万円に、2割減額は56万円から57万円に引き上げられました。基準額が上がった分、減額を受けられる世帯の範囲が少し広がっています。
均等割が減額される総所得金額等の基準額(新宿区・給与所得者等が1人の場合)3/3
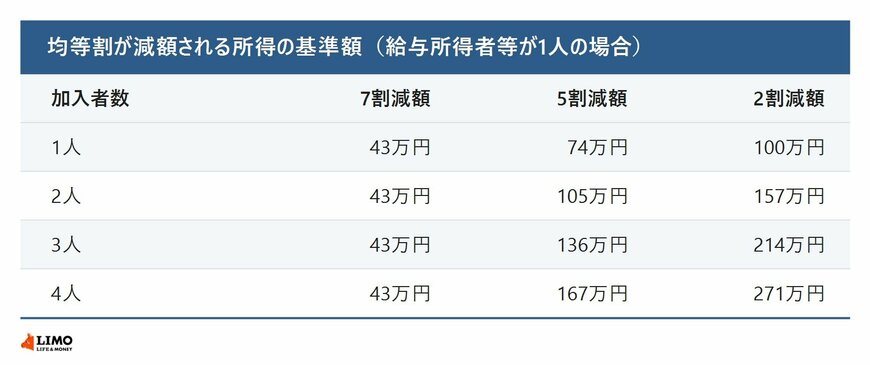
出所:新宿区「令和8年度 国民健康保険料 減額基準額早見表」をもとにLIMO編集部作成
3.1 単身なら所得43万円・74万円・100万円が目安
加入者が1人の世帯では、総所得金額等が「43万円」以下なら7割、74万円以下なら5割、100万円以下なら2割の減額です。たとえば2人世帯で給与所得者等が1人なら、5割減額は105万円以下、2割減額は157万円以下が基準になります。
減額後の均等割は、40~64歳以外の方で1か月あたり7割減額なら1677円、5割減額なら2795円、2割減額なら4472円です。この金額に所得割は含まれていないため、所得がある場合は別に所得割がかかります。
3.2 減額の判定には所得の申告が必要
均等割の減額は、区が所得の情報をもとに判定します。そのため、世帯主を含む加入者全員の前年中の所得がわかっている必要があります。
前の年に所得がなかった方も、住民税の申告や確定申告をしておく必要があります。申告がないと所得がわからず、減額の判定ができないためです。
3.3 未就学児と18歳未満の子どもの扱い
未就学児(2020年4月2日以降に生まれた子)は、均等割が5割減額されます。新宿区によると、この減額に申請は必要ありません。
子ども・子育て支援金分については、18歳未満の加入者の均等割が全額軽減されます。子どもが多い世帯ほど、新しく加わった区分の負担は増えにくい仕組みです。
最後に、保険料の納め方と、年末に向けて知っておきたい社会保険料控除を取り上げます。


