クレカの支払いが返済日から「61日以上」遅れると信用情報に「異動」。10万円が30日遅れたときの遅延損害金は上限で1200円


目次[開く][閉じる]
- 1. 支払いが遅れると記録はどうなる?返済日から「61日以上」で「異動」、短い遅れも入金状況に残る
- 1.1 入金状況は24か月分。約束の日に入金がなければ「A」
- 1.2 返済日から61日以上、または3か月以上の遅れで「異動」
- 2. 遅延損害金はいくら?上限は年14.6%、10万円が30日遅れると1200円
- 2.1 消費者契約法第9条で、年14.6%を超える部分は無効
- 2.2 10万円が30日遅れると1200円、61日なら2440円
- 2.3 遅れた日数分は、あとから払う額に上乗せされる
- 3. 記録はいつまで残る?クレジット情報は契約終了から5年、申込情報は6か月
- 3.1 入金状況や異動は「クレジット情報」として、契約終了から5年間
- 3.2 「A」が1つあっても、その後の入金で24か月の並びは入れ替わる
- 3.3 異動のあとは、経過状況や終了状況も記録される
- 4. 自分の信用情報はスマートフォンで手数料500円から確かめられる
- 4.1 インターネットなら500円、郵送なら1500円
- 4.2 残高不足に気づいたら、まずカード会社の案内で支払方法を確かめる
- 5. 返済日から61日以上の遅れで異動、10万円が30日遅れたときの遅延損害金は上限1200円
- 参考資料
3. 記録はいつまで残る?クレジット情報は契約終了から5年、申込情報は6か月
信用情報に記録された内容は、いつまでも残るわけではありません。CICは、情報の種類ごとに保有期間を決めていて、期間が過ぎると自動的に削除されると説明しています。
3.1 入金状況や異動は「クレジット情報」として、契約終了から5年間
CICのよくある質問によると、主な情報の保有期間は次のとおりです。
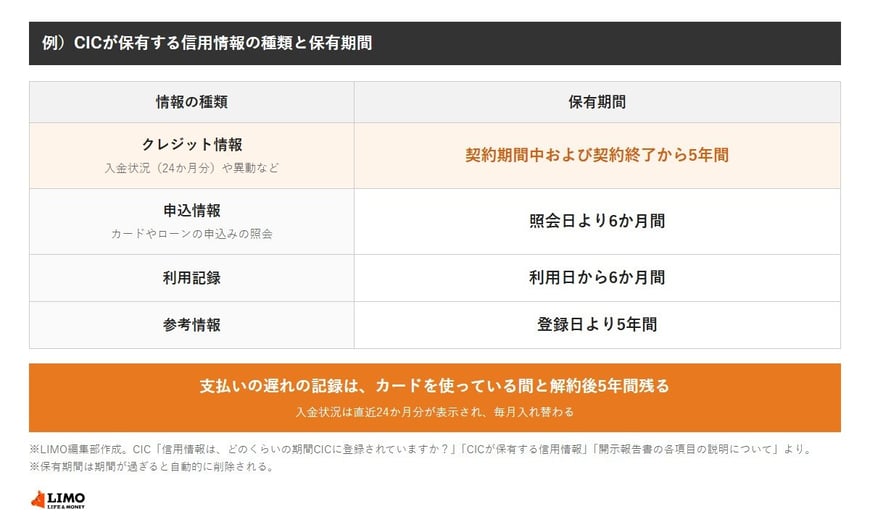
- クレジット情報:契約期間中および契約終了から5年間
- 申込情報:照会日より6か月間
- 利用記録:利用日から6か月間
- 参考情報:登録日より5年間
入金状況の記号や異動の記録は、クレジット情報に含まれます。カードを使い続けている間は契約期間中なので記録は残り、入金状況は直近の24か月分が表示され続けます。
新しいカードやローンを申し込んだときの照会の記録は、申込情報として照会日から6か月間残ります。支払いの遅れの記録とは別に、申し込んだ事実もしばらく信用情報に残るということです。
3.2 「A」が1つあっても、その後の入金で24か月の並びは入れ替わる
入金状況は毎月更新され、新しい月の記号が一番左に加わります。ある月に「A」が付いても、その後きちんと払い続ければ、24か月後にはその「A」は表示の範囲から外れていきます。一度の遅れが、ずっと同じ位置に残り続けるわけではありません。
一方で異動は、延滞を解消しても「解消」として記録が残ります。クレジット会社は、審査や与信管理のときに信用情報を参考にするとされているため、61日を超える遅れは避けたいところです。
3.3 異動のあとは、経過状況や終了状況も記録される
CICの説明によると、異動が発生したあとの経過は、経過状況の欄に表示されます。主な項目は次のとおりです。
- 更新停止:クレジット会社などが毎月の更新をできなくなったもの
- 支払条件変更:和解・再契約などにより支払条件(減額を除く)に変更が生じたもの
- 支払総額変更:和解・再契約などにより、支払総額に変更(減額)が生じたもの
契約が終わったときは、終了状況の欄に、全額払って終了した「完了」や、クレジット会社などが貸倒れとして処理した「貸倒」などが表示されます。払い終えて完了となっても、クレジット情報は契約終了から5年間残ります。
クレジット会社などは、割賦販売法や貸金業法にもとづいて、指定信用情報機関の信用情報を使って支払いの状況を調べることが義務付けられています。新しいカードやローンを申し込んだときに見られるのは、こうした記録です。
4. 自分の信用情報はスマートフォンで手数料500円から確かめられる
支払いが遅れたことがあって記録が気になる場合は、自分の信用情報を開示して確かめることができます。CICでは、インターネットと郵送の2つの方法を用意しています。
4.1 インターネットなら500円、郵送なら1500円
- インターネット:手数料500円。スマートフォンと、CICに登録されている電話番号、署名用電子証明書が有効なマイナンバーカードを使う。受付は毎日8時から21時45分まで
- 郵送:手数料1500円。開示申込書と本人確認書類などを送り、申込みから1週間から10日ほどで開示報告書が届く
インターネットの手数料は、PayPay、楽天ペイ、クレジットカードまたはキャリア決済で払います。郵送の手数料は、コンビニで買える開示利用券か、ゆうちょ銀行で発行する定額小為替証書で払う仕組みです。
開示報告書では、入金状況の24か月分の記号や、返済状況の欄に異動があるかどうかを見られます。記号の意味は、CICが公開している説明の資料と照らし合わせると読み取れます。
4.2 残高不足に気づいたら、まずカード会社の案内で支払方法を確かめる
引き落としができなかったときに、後日あらためて引き落とされるのか、振込みなどで払う必要があるのかは、クレジット会社ごとに違います。払う方法を確かめないまま待っていると、遅れの日数が延びてしまうことがあります。
遅れが続いて61日を超えそうなときは、早めにクレジット会社に相談しておくことが大切です。記録の扱いで迷ったときは、クレジット会社やCICの窓口で確かめておきましょう。
5. 返済日から61日以上の遅れで異動、10万円が30日遅れたときの遅延損害金は上限1200円
CICの説明では、支払いが返済日から61日以上、または3か月以上遅れると「異動」と記録されます。それより短い遅れでも、24か月分の入金状況に未入金を示す「A」が残る場合があります。
遅延損害金は、消費者契約法で年14.6%を超える部分が無効とされ、10万円が30日遅れた場合で1200円です。記録はクレジット情報として契約終了から5年間残るため、残高不足に気づいたら早めに払い込みましょう。
※本記事の試算は一定の前提に基づく概算です。信用情報の記録の扱いや遅延損害金の率は、クレジット会社や契約によって異なり、法令にもかかわる内容のため、確定情報としてではなく、クレジット会社・CICや関連部署でご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
進藤 歩