クレカの支払いが返済日から「61日以上」遅れると信用情報に「異動」。10万円が30日遅れたときの遅延損害金は上限で1200円

kiankhoon/istockphoto.com


目次[開く][閉じる]
- 1. 支払いが遅れると記録はどうなる?返済日から「61日以上」で「異動」、短い遅れも入金状況に残る
- 1.1 入金状況は24か月分。約束の日に入金がなければ「A」
- 1.2 返済日から61日以上、または3か月以上の遅れで「異動」
- 2. 遅延損害金はいくら?上限は年14.6%、10万円が30日遅れると1200円
- 2.1 消費者契約法第9条で、年14.6%を超える部分は無効
- 2.2 10万円が30日遅れると1200円、61日なら2440円
- 2.3 遅れた日数分は、あとから払う額に上乗せされる
- 3. 記録はいつまで残る?クレジット情報は契約終了から5年、申込情報は6か月
- 3.1 入金状況や異動は「クレジット情報」として、契約終了から5年間
- 3.2 「A」が1つあっても、その後の入金で24か月の並びは入れ替わる
- 3.3 異動のあとは、経過状況や終了状況も記録される
- 4. 自分の信用情報はスマートフォンで手数料500円から確かめられる
- 4.1 インターネットなら500円、郵送なら1500円
- 4.2 残高不足に気づいたら、まずカード会社の案内で支払方法を確かめる
- 5. 返済日から61日以上の遅れで異動、10万円が30日遅れたときの遅延損害金は上限1200円
- 参考資料
信用情報機関のCIC(シー・アイ・シー)が公開している開示報告書の説明では、クレジットカードの支払いが返済日から61日以上、または3か月以上遅れると、返済状況の欄に「異動」と記録されます。異動にならない短い遅れでも、入金状況の欄には、約束の日に入金がなかったことを示す「A」の記号が残ります。
口座の残高が足りずに引き落としができなかったとき、数日後に払えば記録は消えるのでしょうか。遅れた日数によって、信用情報に残る内容と、上乗せされるお金はどう変わるのでしょうか。
この記事では、信用情報の入金状況と異動の決まりと、支払いが遅れたときの遅延損害金を試算します。記事の後半では、記録が残る期間と、自分の信用情報を確かめる方法も整理します。
1. 支払いが遅れると記録はどうなる?返済日から「61日以上」で「異動」、短い遅れも入金状況に残る
CICの「開示報告書の各項目の説明について」では、クレジットカードの支払いの状況が、入金状況と返済状況の2つの欄に分けて表示されると説明しています。短い遅れと長い遅れでは、記録される欄が違います。
1.1 入金状況は24か月分。約束の日に入金がなければ「A」
入金状況の欄には、クレジット会社などへの入金の状況が記号で表示されます。一番左が最新の状況で、右に進むほど過去にさかのぼり、24か月分が並びます。主な記号は次のとおりです。
- $:請求どおり(もしくは、それ以上)の入金があった
- P:請求額の一部が入金された
- A:お客様の事情でお約束の日に入金がなかった(未入金)
- B:お客様の事情とは無関係の理由で入金がなかった
- C:入金されていないが、その原因がわからない
- -:請求もなく入金もなかった
口座の残高不足で引き落としができなかった場合は、本人の事情による未入金にあたり、「A」が記録される可能性があります。いつの時点の入金を記録するかはクレジット会社ごとに違うため、すぐに払えば「$」のままになる場合もあります。
1.2 返済日から61日以上、または3か月以上の遅れで「異動」
返済状況の欄に「異動」と表示されるのは、次のような場合です。
- 返済日より61日以上または3か月以上の支払遅延(延滞)があるもの、またはあったもの
- 返済ができなくなり、保証契約による保証履行が行われたもの
- 裁判所が破産を宣告したもの(破産手続開始の決定がされたもの)
異動に当たった場合は、延滞などが発生した日付も「異動発生日」として表示されます。あとで未払いのお金を払い終えると、補足内容の欄に「解消」と、延滞が解消された日付が載ります。
1日や数日の遅れなら、異動にまではなりません。それでも、24か月分の入金状況に「A」が1つ残るかどうかは、払い込むタイミングとクレジット会社の扱いで決まります。
2. 遅延損害金はいくら?上限は年14.6%、10万円が30日遅れると1200円
支払いが遅れると、信用情報の記録とは別に、遅延損害金がかかることがあります。遅延損害金の率はクレジット会社の会員規約で決まっていますが、消費者との契約では法律で上限が決められています。
2.1 消費者契約法第9条で、年14.6%を超える部分は無効
消費者契約法第9条第1項第2号では、消費者が支払期日までにお金を払わない場合の損害賠償の額の予定や違約金について定めています。払っていない額に年14.6%の割合をかけて計算した額を超える部分は、無効とされています。
計算は、支払期日の翌日から実際に払う日までの日数で行います。1日あたりにすると、払っていない額の14.6%を365で割った額です。10万円なら1日あたり40円、30万円なら1日あたり120円になります。
分割払いやリボ払いの遅れには、割賦販売法などの別の決まりがかかわる場合もあります。実際の率は、会員規約で確かめておく必要があります。
2.2 10万円が30日遅れると1200円、61日なら2440円
1回払いの請求額が払えなかった場合を例に、上限の年14.6%で遅延損害金を試算しました。
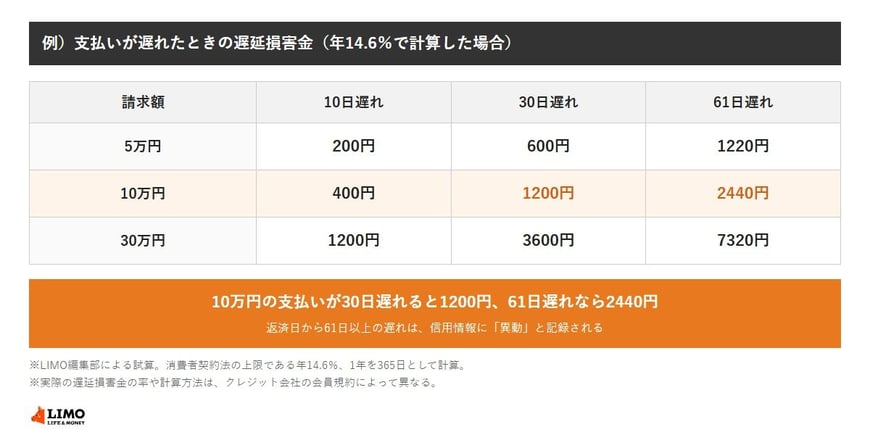
- 請求額5万円:10日で200円、30日で600円、61日で1220円
- 請求額10万円:10日で400円、30日で1200円、61日で2440円
- 請求額30万円:10日で1200円、30日で3600円、61日で7320円
金額だけを見ると、10万円が30日遅れても1200円です。ただし61日を過ぎると、遅延損害金とは比べものにならない影響として、信用情報に異動が記録されることになります。
2.3 遅れた日数分は、あとから払う額に上乗せされる
遅延損害金は、遅れていた請求額とあわせて払うことになります。上限の年14.6%で計算すると、10万円の請求を30日遅れて払う場合は10万1200円、61日遅れなら10万2440円です。
30万円の請求なら、30日遅れで30万3600円、61日遅れで30万7320円になります。請求額が大きいほど、1日あたりの上乗せも大きくなる計算です。
お金の負担としては数百円から数千円でも、遅れが長引くほど信用情報の記録は重くなります。遅延損害金の額だけで判断せず、まずは早く払うことを優先したいところです。
※試算の前提:遅延損害金の率を消費者契約法の上限の年14.6%とし、払っていない額は請求額のまま、1年を365日としてLIMO編集部が計算。実際の率や計算方法は会員規約によって異なります。

