生命保険の保険料は世帯で年「35.3万円」。子どもが独立した50代が月1万5000円減らすと65歳までの15年で270万円
kazoka/shutterstock.com


目次[開く][閉じる]
- 1. 世帯の生命保険料はいくら?平均で年「35.3万円」、月にすると約2万9417円
- 1.1 世帯の普通死亡保険金額は平均1936万円
- 1.2 子どもが独立すると、教育費や子どもの生活費の分の保障はいらなくなる
- 2. 保険料を減らすといくら残る?月1万5000円なら65歳までの15年で270万円、年1%で運用すれば約291万円
- 2.1 月3万円をすべて減らすと、15年間で540万円
- 2.2 運用は元本が保証されないため、預金で貯めるかどうかも含めて考える
- 2.3 65歳まで払込みが続く保険なら、残りの保険料の合計も確かめておく
- 3. 死亡保障は1000万円に減らせる?2000万円から減らすなら、残すべきは葬儀費用と配偶者の生活費の不足分
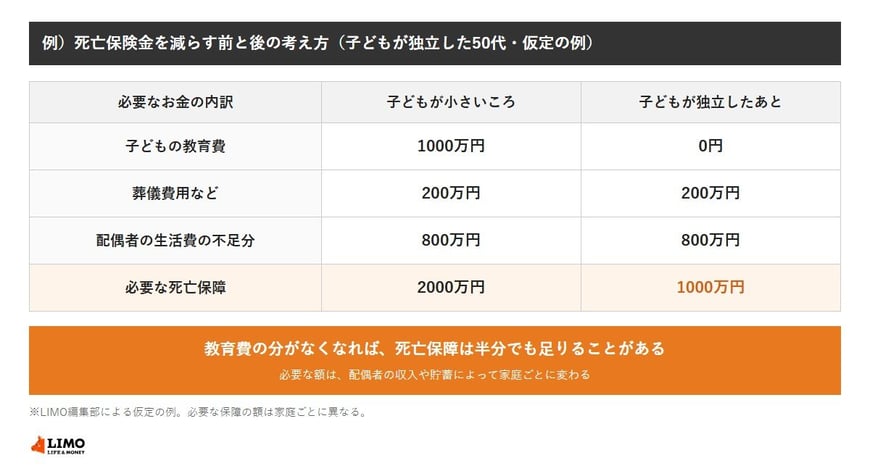
- 3.1 教育費の分がなくなれば、死亡保障は半分でも足りることがある
- 3.2 配偶者の収入や貯蓄の額によって、必要な保障は家庭ごとに違う
- 3.3 貯蓄が1000万円あれば、死亡保障はその分小さくできる
- 4. 保障を減らす方法は「減額」「払済保険」「解約」の3つ。医療保障まで外さないよう注意
- 4.1 減額は保険金を減らして保険料を下げ、払済保険は以後の保険料の払込みをやめる
- 4.2 いったん解約すると、健康状態によっては同じ条件で入り直せない
- 5. 世帯の生命保険料は平均年35.3万円、月1万5000円減らせば65歳までの15年で270万円
- 参考資料
生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」によると、2人以上世帯が1年に払う生命保険の保険料は平均35.3万円で、月にすると約2万9417円です。世帯の普通死亡保険金額は平均1936万円でした。
子どもが独立したあとも、若いころに入った生命保険をそのまま続けている人は多いのではないでしょうか。保険料を月1万5000円減らすと、50歳から65歳までの15年間で270万円になります。
この記事では、保険料を減らした額ごとに65歳までにいくら残せるかと、死亡保障を見直すときの考え方を試算します。記事の後半では、保障を減らす方法の違いと、見直す前に確かめたい点も整理します。
1. 世帯の生命保険料はいくら?平均で年「35.3万円」、月にすると約2万9417円
生命保険に関する全国実態調査は、生命保険文化センターが3年ごとに行っている調査です。2024年度の調査は2025年1月に公表され、2人以上世帯の生命保険の加入状況や保険料がまとめられています。
1.1 世帯の普通死亡保険金額は平均1936万円
調査によると、2人以上世帯の年間払込保険料は平均35.3万円で、民間の保険会社や簡保、JA、県民共済・生協などの生命保険を合わせた金額です。世帯の普通死亡保険金額は平均1936万円でした。
- 世帯の年間払込保険料:平均35.3万円(月約2万9417円)
- 世帯の普通死亡保険金額:平均1936万円
平均の保険料を15年間払い続けると、合計は529.5万円になります。家計の中で、住居費や食費に次いで大きな固定費になっている家庭も少なくありません。
1.2 子どもが独立すると、教育費や子どもの生活費の分の保障はいらなくなる
死亡保障の額は、自分が亡くなったときに家族が必要とするお金から、遺族が受け取れるお金や貯蓄を差し引いて考えるのが基本です。子どもが小さいうちは、教育費や子どもが独立するまでの生活費の分も、保障に含めて考えます。
子どもが独立すれば、その分の保障は必要なくなります。50代になって保障を見直すと、同じ保障を続ける場合より保険料を減らせることがあるのは、このためです。
※調査の数値は2人以上世帯の平均です。世帯の年間払込保険料は、調査対象の生命保険をすべて合わせた金額です。
なお、生命保険の保険料は、同じ保障でも加入したときの年齢や健康状態、保険の種類によって大きく違います。自分の保険料が平均と比べて高いか低いかは、保険証券や毎年届く契約内容のお知らせで確かめられます。
2. 保険料を減らすといくら残る?月1万5000円なら65歳までの15年で270万円、年1%で運用すれば約291万円
50歳で生命保険を見直し、保険料を減らした分を65歳まで積み立てた場合で試算しました。保険料を減らした額は、月1万5000円と月3万円の2通りです。
2.1 月3万円をすべて減らすと、15年間で540万円
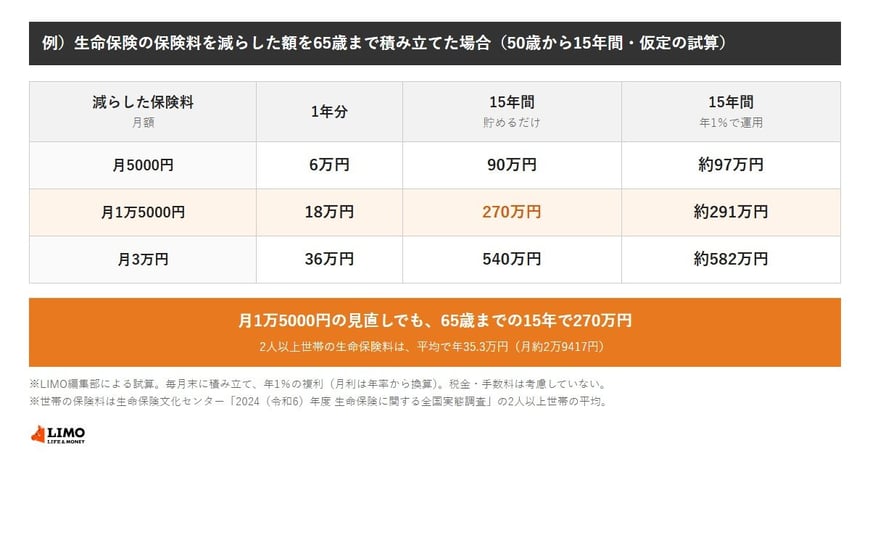
減らした保険料をそのまま貯めた場合と、年1%で運用した場合の15年後の金額は、次のとおりです。
- 月1万5000円を減らした場合:貯めるだけなら270万円、年1%で運用すると約291万円
- 月3万円を減らした場合:貯めるだけなら540万円、年1%で運用すると約582万円
月1万5000円の見直しでも、15年間続けると270万円になることがわかりますね。年1%で運用できた場合は、さらに約21万円増える計算です。
2.2 運用は元本が保証されないため、預金で貯めるかどうかも含めて考える
年1%の運用は、あくまで仮定の数字です。投資信託などで運用する場合は、元本を下回ることもあります。
老後資金としていつまでに必要なお金かによって、預金で貯めるのか、運用するのかを決めておくことが大切です。減らした保険料を別の口座へ自動で移すようにしておくと、使ってしまうのを防ぎやすくなります。
例)死亡保険金を減らす前と後の考え方(子どもが独立した50代・仮定の例)2/2
出所:LIMO編集部作成
※試算の前提:毎月末に積み立て、年1%(月利は年率から換算)の複利で運用したものとしてLIMO編集部が計算。税金や手数料は考慮していません。
2.3 65歳まで払込みが続く保険なら、残りの保険料の合計も確かめておく
保険料の払込みが65歳まで続く契約なら、50歳からの残りの保険料の合計も見直しの判断材料になります。月3万円の保険料なら、50歳から65歳までの15年間で540万円を払うことになります。
この540万円で得られる保障が、子どもが独立したあとの家族にとって本当に必要なものかを考えてみましょう。終身保険のように解約返戻金が貯まっていくタイプか、掛け捨ての定期保険かによっても、見直したときに戻るお金は変わります。保険証券には払込みの期間や保険の種類が書かれているので、まず手元の証券を確かめることから始めるとよいでしょう。
夫婦それぞれが保険に入っている場合は、2人分をまとめて確かめると、世帯全体でいくら払っているかがわかります。
保険料を減らした分を積み立てるなら、毎月の給与から自動で別の口座に移す方法が続けやすいとされています。残高が目に見えて増えていくと、続ける励みにもなります。

