自動車保険の参考純率は平均「14.4%」引き上げ。年6万円の保険料なら1年で8640円の負担増、3年で1万7280円

Yusei/shutterstock.com


目次[開く][閉じる]
- 1. 自動車保険の保険料はいくら上がる?参考純率は平均「14.4%」引き上げ、年6万円なら1年で8640円の負担増
- 1.1 保険料が14.4%上がると、年10万円の人は1万4400円増える
- 1.2 14.4%は平均の数字で、補償の内容や車の型式によって上がり方は違う
- 2. 3年間ではいくら増える?値上げ後の1年契約は年6万円の3年分より1万7280円多い
- 2.1 2年目から14.4%上がると、1年契約の3年間の合計は19万7280円
- 2.2 長期契約の保険料が1年契約より3%高くても、3年間で1万1880円少ない
- 2.3 値上げが2年続くと、3年目の保険料は年7万8524円になる
- 3. 事故で保険を使うと保険料はどうなる?1年契約は翌年から3等級下がり、長期契約は満期まで変わらない
- 3.1 事故で保険を使うと、多くの場合は3等級下がり、事故有の割引が3年続く
- 3.2 長期契約では、事故があっても満期までは保険料が変わらないことが多い
- 3.3 修理代と、保険を使った場合の保険料の増え方を比べてから決める
- 4. 更新前に確かめたい4つのこと。補償の重なりと運転者の範囲も見直す
- 4.1 運転する人の範囲と年齢の条件は、今の家族に合っているか
- 4.2 ほかの保険と補償が重なっていないか
- 4.3 車両保険の補償の範囲と、自己負担額の設定
- 4.4 走行距離や車の使い方の区分が、今の暮らしに合っているか
- 5. 自動車保険の参考純率は平均14.4%引き上げ、年6万円の保険料なら1年で8640円、3年で1万7280円の負担増
- 参考資料
損害保険料率算出機構は2026年6月23日、自動車保険の参考純率を平均14.4%引き上げる届出を金融庁長官に行いました。参考純率は、損害保険会社が自動車保険の保険料を決めるときの基準のひとつです。
更新のお知らせが届くたびに、保険料がどこまで上がるのか心配になる人もいるのではないでしょうか。年6万円の保険料が14.4%上がると、1年で8640円の負担増になります。
この記事では、保険料が上がったときの負担を金額別に試算し、保険期間が3年の長期契約と1年契約で何が違うかを確認します。記事の後半では、事故で保険を使ったときの等級の扱いも整理します。
1. 自動車保険の保険料はいくら上がる?参考純率は平均「14.4%」引き上げ、年6万円なら1年で8640円の負担増
参考純率は、損害保険料率算出機構が事故の件数や保険金の支払いのデータをもとに算出し、会員の損害保険会社に提供しているものです。保険会社はこれを参考に、自社の保険料を決めます。
1.1 保険料が14.4%上がると、年10万円の人は1万4400円増える
参考純率の引き上げが、そのまま保険料に反映されるとは限りません。どの程度、いつから保険料に反映するかは、保険会社ごとに判断します。ここでは、仮に保険料が平均と同じ14.4%上がった場合で試算しました。
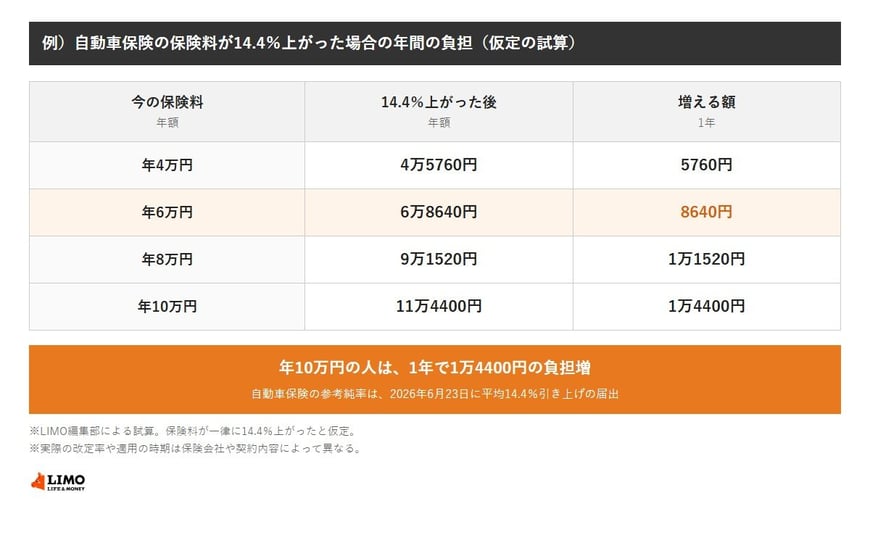
- 年4万円の場合:年4万5760円(5760円増)
- 年6万円の場合:年6万8640円(8640円増)
- 年8万円の場合:年9万1520円(1万1520円増)
- 年10万円の場合:年11万4400円(1万4400円増)
年10万円の保険料を払っている人なら、1年で1万円以上の負担増になることがわかりますね。家族で2台持っている家庭なら、その分だけ負担も大きくなります。
1.2 14.4%は平均の数字で、補償の内容や車の型式によって上がり方は違う
14.4%は、すべての契約にならした平均の改定率です。実際の保険料の上がり方は、補償の内容や車の型式、運転者の年齢、等級などによって変わります。
自分の保険料がいくらになるかは、更新のときに保険会社から届く案内で確かめる必要があります。見積もりを取るときは、補償の内容をそろえて比べることが大切です。
※試算の前提:保険料が一律に14.4%上がったと仮定してLIMO編集部が計算。実際の改定率や適用の時期は保険会社や契約内容によって異なります。
なお、保険料には事故の保険金にあてる部分のほかに、保険会社の経費などにあてる部分も含まれます。参考純率が対象にしているのは、保険金にあてる部分です。
2. 3年間ではいくら増える?値上げ後の1年契約は年6万円の3年分より1万7280円多い
保険期間が1年の契約は、更新のたびにそのときの保険料が適用されます。一方、保険期間が2年以上の長期契約は、契約したときに期間中の保険料が決まります。
2.1 2年目から14.4%上がると、1年契約の3年間の合計は19万7280円
年6万円の保険料で、2年目の更新から14.4%上がった場合の3年間の合計を試算しました。等級が上がることによる割引は、ここでは考えていません。
- 1年目:6万円
- 2年目:6万8640円
- 3年目:6万8640円
- 3年間の合計:19万7280円
値上げがなかった場合の3年間の合計18万円と比べると、1万7280円多くなる計算です。
2.2 長期契約の保険料が1年契約より3%高くても、3年間で1万1880円少ない
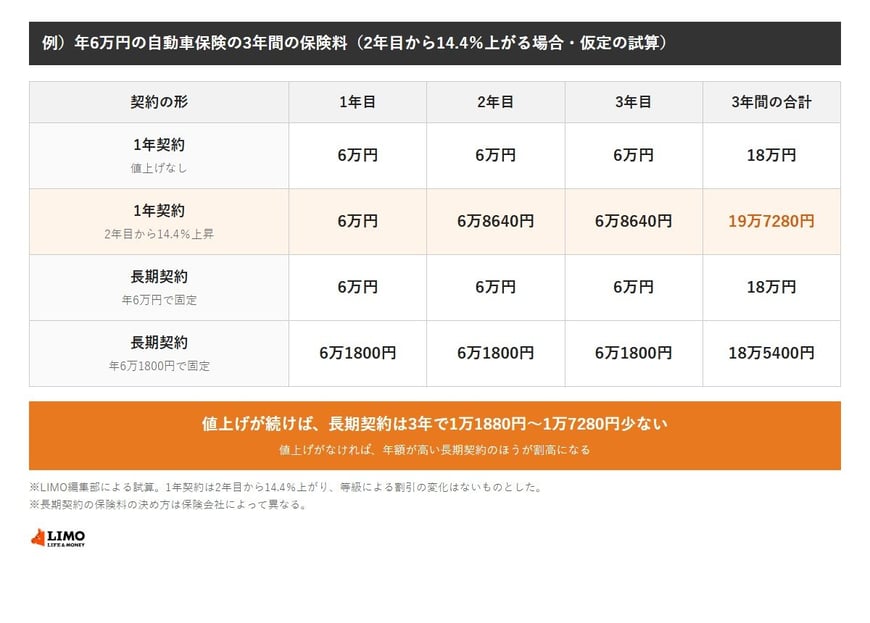
長期契約の保険料は、1年契約の保険料と同じとは限りません。そこで、長期契約の年額が値上げ前の1年契約と同じ6万円の場合と、3%高い6万1800円の場合の2通りで比べました。
例)年6万円の自動車保険の3年間の保険料(2年目から14.4%上がる場合・仮定の試算)2/2
出所:LIMO編集部作成
- 長期契約の年額が6万円:3年間で18万円、1年契約より1万7280円少ない
- 長期契約の年額が6万1800円:3年間で18万5400円、1年契約より1万1880円少ない
反対に、保険料が上がらなかった場合は、長期契約の年額が高い分だけ1年契約より負担が大きくなります。長期契約が得かどうかは、この先の値上げの幅しだいです。
※試算の前提:1年契約は2年目から14.4%上がり、等級による割引の変化はないものとしてLIMO編集部が計算。長期契約の保険料の決め方や支払方法は保険会社によって異なります。
2.3 値上げが2年続くと、3年目の保険料は年7万8524円になる
14.4%の値上げが2年続いた場合も試算しました。年6万円の保険料は、2年目に6万8640円、3年目に7万8524円になり、3年間の合計は20万7164円です。値上げがなかった場合の18万円より、2万7164円多くなります。
反対に、等級が1つ上がって割引が大きくなれば、値上げの一部は打ち消されます。実際の保険料は改定率と等級の変化の両方で決まるため、更新のたびに案内の金額を確かめることが大切です。
値上げの幅や時期は保険会社ごとに違い、同じ会社でも補償の内容や車の型式によって上がり方は異なります。ここでの試算は、値上げが続いた場合の負担の大きさをつかむための目安です。長期契約を検討するときは、3年間の保険料の合計を1年契約の見積もりと並べて比べてみましょう。

