2. AlphabetとAmazon:クラウド急成長の裏にある既存事業の限界
この既存事業の伸び悩みという課題は、AlphabetとAmazonの決算に顕著に表れています。
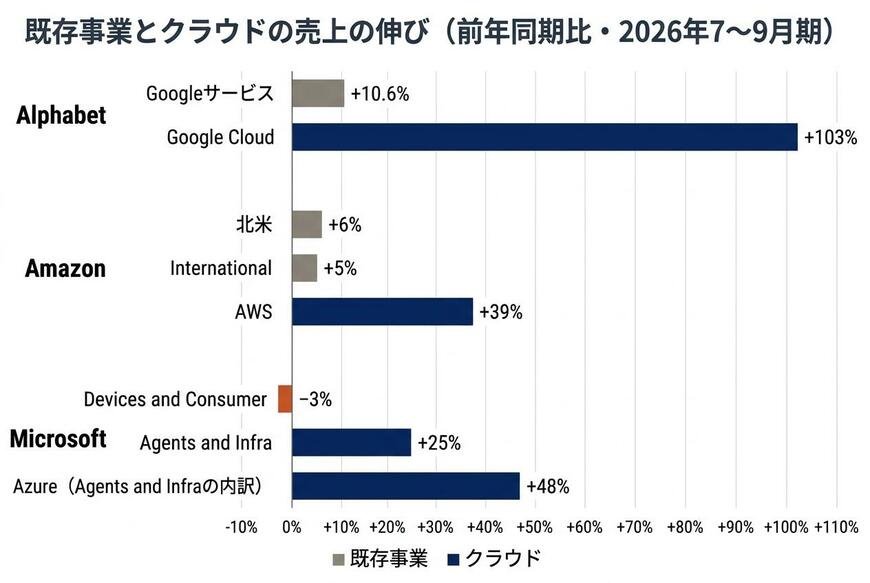
Alphabetの2026年7〜9月期決算を見ると、主力である「Googleサービス」(広告が中心)の売上は前年同期比約11%増でした。広告は検索・YouTube・ネットワーク広告の大きく3つに分かれますが、検索は約12%増にとどまり、YouTubeも昔ほどの伸びはなく、ネットワーク広告はほぼ横ばいでした。会社側は広告を出すクエリ(検索回数)が増えていると強調しましたが、泉田氏は市場の反応を次のように読み解きます。
「検索だと12%ぐらいしか伸びてなくて、会社の説明によると広告を出すクエリの数もしっかり増えてるみたいな強調されているところあったんだけど、『それでも12%しか伸びてないのか』っていうのがマーケットの反応」
一方で、「Google Cloud」の売上は前年同期比103%増と倍になりました。泉田氏は、収益性もしっかり改善しており、普通の相場ならポジティブに受け止められるはずだと述べています。
それでも株価が下落した理由について、泉田氏は、売上のペースと採算性と設備投資のバランスが取れていないという評価だと見ています。木村氏も、設備投資を倍増ぐらいしているのに全体の売上はそうなっていないと指摘します。泉田氏によれば、クラウドの売上の比率がまだ小さいため、クラウドが倍になっても全体のバランスは取れていないと見られている可能性があります。
Amazonの決算にも似た構図が見られます。EC(電子商取引)を中心とする既存事業の売上高は、北米部門が前年同期比6%増、日本を含むInternational部門が5%増と、1桁台の成長にとどまっています。泉田氏はこう述べています。
「僕Amazonの経営者だったら、この伸び率どこまで引っ張れんのかって話と、やっぱり新しく伸びてくる事業に投資しなきゃって言うのでAWSになるんだけど、ここは一応さっきのGoogleとは違うけど+40%で伸びてるんで『ここに設備投資しなきゃな』って思っちゃうよね」
AWSの売上は決算資料では前年同期比39%増です。泉田氏は、既存事業の伸びに限りが見えるなかで、伸びているAWSに投資を振り向けるのは自然な判断で、設備投資が大きく増えてフリーキャッシュフローの赤字が広がったのはその裏返しかもしれないと見ています。泉田氏によれば、AWSはGoogle Cloudより先行して利用が広がり、すでに大きな規模があります。聞き手からは、その規模で伸び率を問われると一段と厳しい面があるのではないかという受け止めも出ました。
著者
金融・経済YouTubeチャンネル「イズミダイズム」
「イズミダイズム」は、株式会社モニクルリサーチが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命でポートフォリオマネージャーや証券アナリストとしての勤務経験のある元機関投資家の泉田良輔が、プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
監修者
株式会社モニクルリサーチ
代表取締役/日本証券アナリスト協会認定アナリスト(CMA)
株式会社モニクルリサーチ代表取締役。その他に株式会社モニクル取締役COO、株式会社モニクルフィナンシャル取締役COOも務める。LIMO&ファイナンス編集長。東京科学大学大学院非常勤講師。日本証券アナリスト協会認定アナリスト(CMA)。慶應義塾大学大学院システムデザイン・マネジメント研究科修了(同研究科最優秀賞受賞)
1. 経歴
2013年に株式会社ナビゲータープラットフォーム(現:株式会社モニクルリサーチ)を原田慎司(現同社取締役)らとともに共同創業。2013年に個人投資家向け金融経済メディア「Longine(ロンジン)」を立ち上げ、編集長に就任。Longineの立ち上げの経緯はBloombergにおいて「体力勝負アナリスト辞めます、元外資マン個人に長期投資指南」として掲載され大きな反響を呼ぶ。投資情報のサブスクモデルを確立する。その後、株初心者向けネットメディア「株1」、2015年にはくらしとお金の経済メディア「LIMO」の前身となる「投信1」を立ち上げる。2026年6月に専門家と実務家が情報発信をする金融経済ニュースサイト「LIMO&ファイナンス」を立ち上げ編集長に就任。
それ以前は、日本生命・国際投資部で外国株式ファンドマネージャー、フィデリティ投信・調査部や運用部にて10年に渡ってインターネット、電機(半導体・民生・産業エレクトロニクス)、機械(ロボットやセンサー企業中心)といったテクノロジーセクターの証券アナリストや中小型株ファンドのアシスタント・ポートフォリオ・マネージャー(最年少で就任)として従事。
2. 専門・研究領域
慶応義塾大学商学部卒業。国際金融及びコーポレート・ガバナンスを専攻。アジア通貨危機、昭和金融恐慌などの金融パニックのメカニズムを金融政策や金融機関への規制の観点から研究。それらの内容は「昭和金融恐慌からの教訓 平成恐慌になにをどう生かすべきか」(三田商学研究学生論文集)として発表。
3. 著書
・『機関投資家だけが知っている「予想」のいらない株式投資』(ダイヤモンド社)
・『テクノロジーがすべてを塗り変える産業地図』(クロスメディア・パブリッシング)
・『銀行はこれからどうなるのか』(クロスメディア・パブリッシング)
・『Google vs トヨタ 「自動運転車」は始まりにすぎない』(KADOKAWA)
・『日本の電機産業 何が勝敗を分けるのか』(日本経済新聞出版社)
4. 寄稿や講演他
「日経BizGate」での連載「泉田良輔の新・産業鳥瞰図」や「現代ビジネス」、「東洋経済オンライン」、「プレジデント」などへの寄稿や対談も多数。対談記事例としては「【未来予想】ブロックチェーン革命が、「半沢直樹」の世界に終わりを告げる」や「【未来予想】アマゾンとビットコインが、次世代の「銀行」になる理由」(いずれもNewsPicks)、「米独に遅れる日本の自動運転、自動車も電機の二の舞に?」(週刊ダイヤモンド)。海外ジャーナリストからインタビューされることも多く、Financial TimesやThe Economist、Bloombergにおいて自動車や金融業界についての国内外産業動向コメントも発信している。
講演会や動画での情報発信も盛んに行っており、NewsPicksのTHE UPDATE、日経ビジネススクール、慶應丸の内キャンパス、慶應義塾SDM、アカデミーヒルズなどでも講義を行う。またNewsPicksのNewSchoolではプロジェクトリーダーとして「本当に初心者のための資産運用」を開催。