Alphabet(Google)、Amazon、Microsoft、Meta——世界を牽引するハイパースケーラー(巨大IT企業)4社。いずれもAI(人工知能)への巨額投資を続け、クラウド事業は大きく伸びています。しかし、直近の決算発表では明暗がくっきりと分かれました。クラウド事業の売上が前年同期比103%増と倍増したAlphabetの株価が決算翌日に12.6%下落した一方で、Microsoftの株価はほぼ変わりませんでした。同じようにAIへ投資し、クラウドが伸びているのに、なぜ評価が分かれたのでしょうか。カギは、クラウドではなく、設備投資を支える既存事業の伸びにあると考えられます。元機関投資家の泉田氏と木村氏の見方をもとに読み解きます。
1. フリーキャッシュフローの赤字転落が示す「AI投資の現実」
泉田氏は今回の決算を、加速するAI関連投資にもともとあったリスクを「確認する決算」と位置づけています。市場が最も強い関心を寄せたのは、各社の「フリーキャッシュフロー(FCF)」の動向です。フリーキャッシュフローとは、企業が事業活動で稼ぎ出したお金(営業キャッシュフロー)から、事業維持や成長のために必要な設備投資などを差し引いた、自由に使える現金のことを指します。
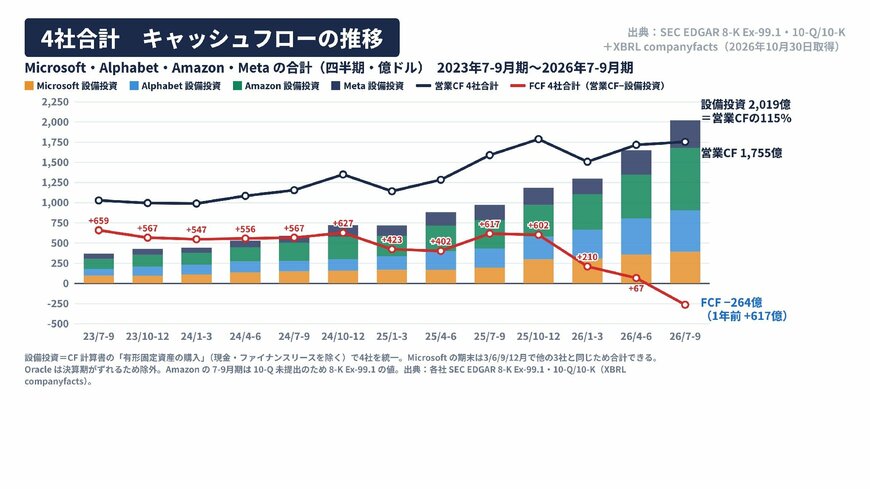
4社の営業キャッシュフローから設備投資(有形固定資産の購入)を差し引いて合計すると、2026年4〜6月期の約67億ドルのプラスから、7〜9月期には約264億ドルのマイナスに転じた計算になります。泉田氏は「前四半期はまだかろうじてプラスだったのが赤に突っ込んでる」と表現しています。
個別の状況を見ると、Amazonは前四半期に続いて赤字幅を拡大させており、Metaはこれまでプラスだった状態からマイナスへと転落(赤転)しました。Alphabetも同様に赤字となっています。プラスを保っているのはMicrosoftだけで、改善した会社はありません。泉田氏は、市場が悪化しているのはどこかという間違い探しのような視点で決算を受け止めたと分析します。
では、フリーキャッシュフローのマイナスは、先行投資を広げている前向きな姿と見るべきなのか、それとも「キャッシュのだだ漏れ」と見るべきなのか。聞き手のこの問いに対して、元機関投資家でアナリストの木村氏は、フリーキャッシュフローがマイナスであること自体は決して悪いことではないと解説します。
「普通フリーキャッシュフローがネガティブだからと言って悪いことでもないんですよ」
木村氏によれば、ハイパースケーラーのようなテック企業は、資金をため込むより次の成長のために投資してほしいと投資家から思われやすい銘柄です。お金がたまっていくと、ROE(自己資本利益率)が下がる懸念もあるためです。
しかし、今回市場が懸念を抱いたのは、その投資の中身です。木村氏は、各社が期初に示していた設備投資を実現しようとすれば、フリーキャッシュフローがマイナスになるのは当たり前で「分かってた話」だとも述べています。問われているのは、その投資が将来の売上成長に本当に寄与するのか、つまりROIC(投下資本利益率:事業に投じた資金からどれだけの利益を生み出したかを示す指標)が見合うのかという点です。
木村氏は、クラウドの売上自体は伸びているが、営業キャッシュフローを生み出しているそれ以外のビジネスが思ったほど伸びていないのではないか、という点が今回新たな材料として出てきた可能性を指摘しています。
著者
金融・経済YouTubeチャンネル「イズミダイズム」
「イズミダイズム」は、株式会社モニクルリサーチが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命でポートフォリオマネージャーや証券アナリストとしての勤務経験のある元機関投資家の泉田良輔が、プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
監修者
株式会社モニクルリサーチ
代表取締役/日本証券アナリスト協会認定アナリスト(CMA)
株式会社モニクルリサーチ代表取締役。その他に株式会社モニクル取締役COO、株式会社モニクルフィナンシャル取締役COOも務める。LIMO&ファイナンス編集長。東京科学大学大学院非常勤講師。日本証券アナリスト協会認定アナリスト(CMA)。慶應義塾大学大学院システムデザイン・マネジメント研究科修了(同研究科最優秀賞受賞)
1. 経歴
2013年に株式会社ナビゲータープラットフォーム(現:株式会社モニクルリサーチ)を原田慎司(現同社取締役)らとともに共同創業。2013年に個人投資家向け金融経済メディア「Longine(ロンジン)」を立ち上げ、編集長に就任。Longineの立ち上げの経緯はBloombergにおいて「体力勝負アナリスト辞めます、元外資マン個人に長期投資指南」として掲載され大きな反響を呼ぶ。投資情報のサブスクモデルを確立する。その後、株初心者向けネットメディア「株1」、2015年にはくらしとお金の経済メディア「LIMO」の前身となる「投信1」を立ち上げる。2026年6月に専門家と実務家が情報発信をする金融経済ニュースサイト「LIMO&ファイナンス」を立ち上げ編集長に就任。
それ以前は、日本生命・国際投資部で外国株式ファンドマネージャー、フィデリティ投信・調査部や運用部にて10年に渡ってインターネット、電機(半導体・民生・産業エレクトロニクス)、機械(ロボットやセンサー企業中心)といったテクノロジーセクターの証券アナリストや中小型株ファンドのアシスタント・ポートフォリオ・マネージャー(最年少で就任)として従事。
2. 専門・研究領域
慶応義塾大学商学部卒業。国際金融及びコーポレート・ガバナンスを専攻。アジア通貨危機、昭和金融恐慌などの金融パニックのメカニズムを金融政策や金融機関への規制の観点から研究。それらの内容は「昭和金融恐慌からの教訓 平成恐慌になにをどう生かすべきか」(三田商学研究学生論文集)として発表。
3. 著書
・『機関投資家だけが知っている「予想」のいらない株式投資』(ダイヤモンド社)
・『テクノロジーがすべてを塗り変える産業地図』(クロスメディア・パブリッシング)
・『銀行はこれからどうなるのか』(クロスメディア・パブリッシング)
・『Google vs トヨタ 「自動運転車」は始まりにすぎない』(KADOKAWA)
・『日本の電機産業 何が勝敗を分けるのか』(日本経済新聞出版社)
4. 寄稿や講演他
「日経BizGate」での連載「泉田良輔の新・産業鳥瞰図」や「現代ビジネス」、「東洋経済オンライン」、「プレジデント」などへの寄稿や対談も多数。対談記事例としては「【未来予想】ブロックチェーン革命が、「半沢直樹」の世界に終わりを告げる」や「【未来予想】アマゾンとビットコインが、次世代の「銀行」になる理由」(いずれもNewsPicks)、「米独に遅れる日本の自動運転、自動車も電機の二の舞に?」(週刊ダイヤモンド)。海外ジャーナリストからインタビューされることも多く、Financial TimesやThe Economist、Bloombergにおいて自動車や金融業界についての国内外産業動向コメントも発信している。
講演会や動画での情報発信も盛んに行っており、NewsPicksのTHE UPDATE、日経ビジネススクール、慶應丸の内キャンパス、慶應義塾SDM、アカデミーヒルズなどでも講義を行う。またNewsPicksのNewSchoolではプロジェクトリーダーとして「本当に初心者のための資産運用」を開催。