

3. 控除額は、支払った医療費から、高額療養費などで戻った分を引き、10万円を超えた分
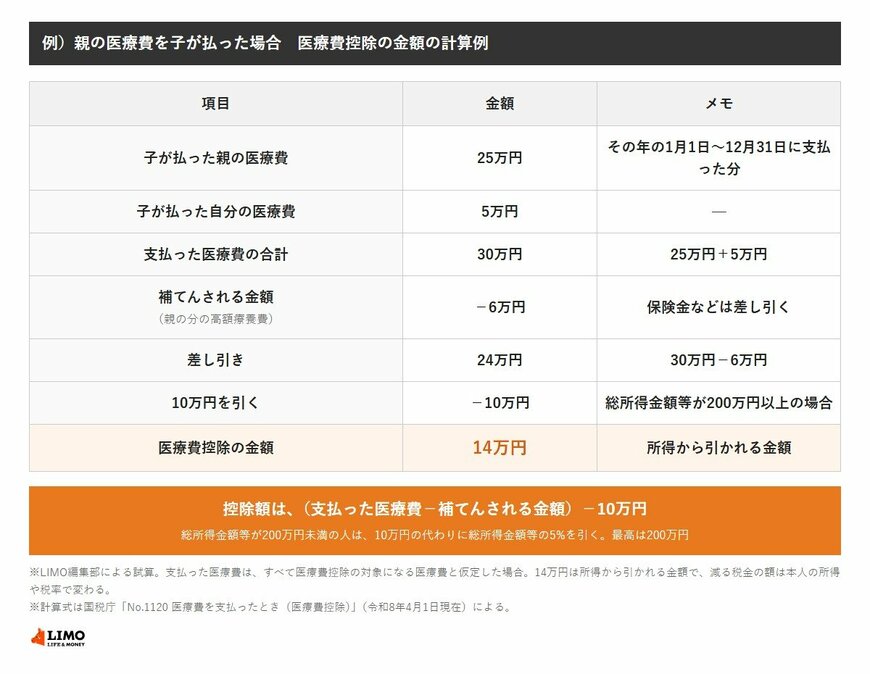
3.1 国税庁の計算式:(支払った医療費の合計−補てんされる金額)−10万円
国税庁のタックスアンサー(No.1120)によると、医療費控除の金額は、次の式で計算します。最高は200万円です。
(実際に支払った医療費の合計額−保険金などで補てんされる金額)−10万円。ただし、その年の総所得金額等が200万円未満の人は、10万円ではなく、総所得金額等の5%の金額を引きます。
補てんされる金額の例として、国税庁は、生命保険契約などで支給される入院費の給付金や、健康保険などで支給される高額療養費・家族療養費・出産育児一時金などを挙げています。
補てん額は、その給付の目的となった医療費の金額を限度として引きます。引ききれない金額があっても、他の医療費からは引かない、と書かれています。
3.2 計算例:親の分25万円、自分の分5万円、高額療養費で6万円が戻った場合
計算の流れを、例で見ます。その年に、子が親の医療費を25万円払い、自分の医療費を5万円払ったとします。親の医療費のうち、高額療養費として6万円が戻りました。総所得金額等は200万円以上と仮定します。
支払った医療費の合計は30万円で、補てんされる金額は6万円です。差し引きは24万円になり、そこから10万円を引いた14万円が、医療費控除の金額です。
この14万円は、所得から引かれる金額です。実際に減る税金の額は、本人の所得や税率で変わります。
3.3 医療費は、支払った年(1月1日〜12月31日)で数える
対象になるのは、その年の1月1日から12月31日までに支払った医療費です。未払いの医療費は、実際に支払った年の医療費控除の対象になる、と書かれています。
2026年分を申告するなら、12月31日までに支払った医療費が対象です。年内に請求書を受け取った分は、支払った日がいつかを確かめておくことが必要です。
4. 「医療費のお知らせ」を使うとき、確かめておきたい3つのこと
4.1 後期高齢者医療広域連合の医療費通知は、「療養を受けた者」の記載がなくても使える
国税庁のタックスアンサー(No.1120)は、医療保険者から交付された医療費通知を、確定申告書に添付すると、医療費控除の明細書の記載を簡単にできる、としています。
医療費通知として認められるには、6つの事項の記載が必要です。被保険者等の氏名、療養を受けた年月、療養を受けた者、病院や薬局などの名称、支払った医療費の額、保険者等の名称です。後期高齢者医療広域連合が発行した書類の場合は、このうち「療養を受けた者」は不要とされています。
4.2 通知にない医療費は、領収書から入力する
国税庁の確定申告書等作成コーナーの案内によると、マイナポータルの連携で取得できる医療費通知情報は、原則、保険診療分だけです。はり・きゅうなどの施術費用や、整骨院・接骨院の柔道整復療養費など、取得できない情報もあります。
通知に含まれない医療費がある場合は、領収書などをもとに、追加で入力するよう案内されています。
4.3 親と子の両方が申告するときは、同じ医療費で重ねて控除を受けない
同じ案内は、取得した医療費通知に含まれる医療費について、生計を一にする親族が申告で医療費控除を受けるときは、取得した医療費通知を削除し、重複して控除を受けないよう求めています。
親の医療費を、親と子のどちらが控除に入れるのかは、先に決めておくことが必要です。
4.4 領収書は、確定申告期限等から5年を過ぎるまで、提示を求められることがある
国税庁は、医療費控除の明細書の記載内容を確認するため、確定申告期限等から5年を経過する日までの間、医療費の領収書(医療費通知を添付したものを除く)の提示または提出を求める場合があるとしています。
ここからは、編集部の見立てと、確かめておきたいことを見ていきます。


