
東京エレクトロンの2027年3月期の上期(2026年4〜9月)は、売上高1兆6,674億円(前年同期比+41.3%)、営業利益5,067億円(同+67.2%)と、半期で過去最高の業績でした。
半導体の会社は、そのときの主役の半導体に乗れるかどうかで業績が大きく変わる。そう考える人は多いはずです。実際、半導体の主役はパソコン、スマートフォン、生成AIと入れ替わり、そのたびに勝つ会社も入れ替わってきました。
ところが、装置メーカーの東京エレクトロンについては、話が少し違います。元機関投資家の木村氏は、同社が半導体を作る前半の工程(前工程)の多くに装置を持っていることに注目します。どの半導体が主役になっても、どこかの工程で需要を取り込みやすいからです。
1. 利益が伸びやすい事業構造
上期の営業利益の伸び(+67.2%)は、売上の伸び(+41.3%)を大きく上回りました。木村氏は、これは製造装置の会社によくある形だと説明します。
粗利(売上から原価を引いた利益)の高い事業なので、売上が伸びると粗利が大きく増えます。人件費などの固定費も増えていますが(人件費や研究開発費などを含む販管費=販売費及び一般管理費は、上期に前年同期比+20.2%)、売上の伸びよりは小さいため、売上に占める固定費の割合が下がり、利益が伸びやすくなります。
装置メーカーは、自社の設備投資が売上に比べて大きくないことも、木村氏が挙げる特徴です。
「半導体製造装置メーカーって彼ら自身の設備投資って売上に比べると大きくはないので、固定費って結構少なめで、すごくいいビジネスをやってるという感じですね」
上期の設備投資額は723億円で、売上高の約4%にあたります(計算値)。
東京エレクトロンは今期から、期初には中間期分の予想だけを出す形に変えていたため(前期までは期初から通期予想を出していました)、今回が今期の通期予想の初めての開示です。その通期予想は、売上高3兆7,000億円(前期比+51.4%)、営業利益1兆1,690億円(同+87.1%)です。会社は売上高・利益のすべてで過去最高を見込み、営業利益は初めて1兆円を超える水準になります。
上期実績と通期予想(売上高・営業利益)1/2
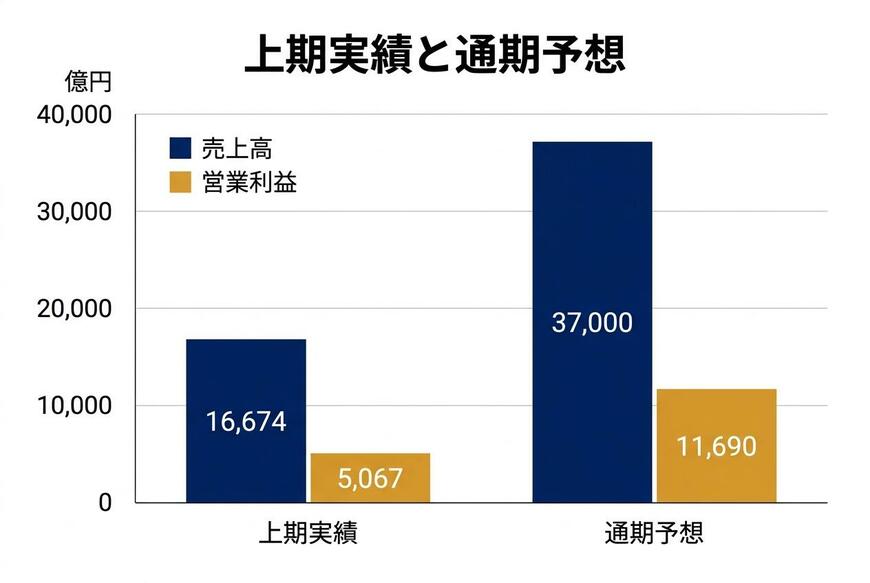
出所:東京エレクトロン「2027年3月期 第2四半期(中間期)決算短信」「決算説明会資料」を基にイズミダイズム作成
2. 誰に、何の半導体向けに売れているか
決算説明会資料の地域別の売上を見ると、7〜9月期は全体がぐっと伸び、中国・台湾・韓国で約76%を占めました。
台湾はTSMC(他社が設計した半導体の製造を請け負うファウンドリーの大手)のイメージがありますが、韓国や中国はどんな顧客なのか。インタビュワーがそう問うと、木村氏は、韓国はサムスン電子とSKハイニックスで、DRAM(計算中のデータを一時的に置くメモリ)もNANDフラッシュ(データを保存しておくメモリ)もこの2社のシェアが非常に高いと答えます。中国にもサムスン電子など韓国メーカーの工場が多く入っているため、中国向けも中国の半導体メーカーより韓国メーカーが多いのではないか、と木村氏は推測しています。
半導体の種類別(アプリケーション別)では、非メモリ(計算や制御を担うロジック半導体と、それを製造するファウンドリー)とDRAMの割合が大きく、NANDなどの不揮発性メモリは小さめです。
木村氏の推測では、非メモリが多いのは生成AIでGPU(画像処理半導体。AIの計算にも使われる)の需要が強く、TSMCを中心としたファウンドリーから量の投資と先端技術への先行投資の両方が出ているためです。DRAMが多いのも、GPUと組み合わせるHBM(DRAMを積み重ねて高速にした広帯域メモリ)の技術が重要になり、先端投資が盛んだからだと見ています。
「量も技術革新もどちらも起こっているのがこの非メモリのところとDRAMのところかなと思います」
これに対し、NANDは先端技術への投資がそこまで多くないため少なめなのではないか、と木村氏は推測します。会社の見通しでも、2027年(暦年)の前工程の装置市場ではDRAMとロジックが大きく、NAND向けは相対的に小さい規模にとどまります。
3. 前工程の多くの工程に装置を持つ
東京エレクトロンの立ち位置を理解するには、半導体の作り方を知るのが近道です。
半導体の工場の中は、チリ1つ入れてはいけないクリーンルームで、作業は大きく前工程と後工程に分かれます。とくに緻密で大事なのが、シリコンの円盤(ウェーハ)の上に回路を作り込む前工程です。
木村氏の説明をたどると、前工程は次のような作業の繰り返しです。ウェーハをきれいに洗い、膜を張り、レジストと呼ばれる感光材を塗り、回路を写真のように焼き付け(露光)、それを現像し、細かく削り(エッチング)、イオンを注入し、配線をつけて、また洗います。これを何度も重ねて、回路が少しずつできあがります。
この中で東京エレクトロンが装置を手がけているのが、膜を張る成膜、レジストの塗布、現像、削るエッチング、そして洗浄です。会社自身も、塗布・現像、エッチング、成膜、洗浄を主力の装置に挙げており、塗布・現像装置は世界シェア90%以上としています。
半導体の前工程と東京エレクトロンが装置を手がける工程2/2
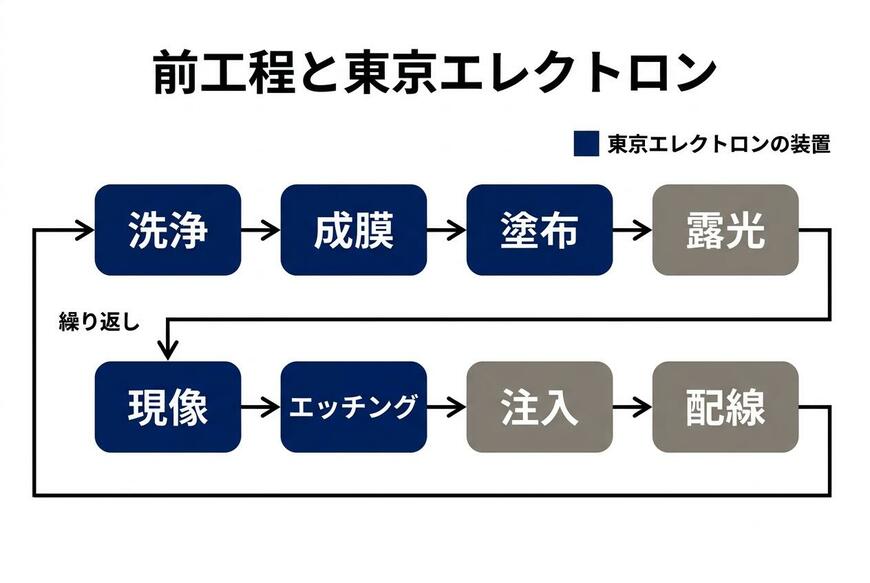
出所:木村氏の解説、東京エレクトロン「2027年3月期 第2四半期 決算説明会 Q&A」を基にイズミダイズム作成
製造装置の会社には、狭い領域で強い会社が多くあります。木村氏が挙げるのは、後工程の「切る・削る・磨く」に強いディスコ、テスター(検査装置)に強いアドバンテスト、洗浄装置に強いSCREENホールディングス、露光装置に強いオランダのASMLです。複数の工程を手がける競合としては、米国のApplied Materialsの名前がよく挙がると木村氏は言います。
「一芸に秀でたところが多かったりするんですけど、東京エレクトロンは本当に複数工程に関わっているので、一番半導体製造装置の代表みたいなところはあると思います」
前工程のいろいろなところに入っているので、前工程に需要があれば東京エレクトロンがまんべんなく恩恵を受けられる、というのが木村氏の見方です。