6日に財務省が公表した個人向け国債の11月募集分の発行条件には、税金を差し引く前の利率と並んで、差し引いたあとの利率も載っています。
固定5年は税引前の年2.17%に対し、税引後は年1.7291645%です。
個人向け国債の利子には20.315%の税金がかかります。表に出ている利率がそのまま手元に入るわけではないため、受け取る利子を考えるときは税引後の数字で見るほうが実感に近くなります。
11月は年末調整の書類が配られるなど、税金の金額に目が向きやすい時期でもあります。
本記事では、11月募集分の税引後の利率と、100万円あたり1年分・半年分の利子を3つのタイプごとに確かめます。
記事後半では、途中で換金するときに差し引かれる金額との関係と、利子の税金について財務省の資料に載った利用者の声も整理します。
1. 11月募集分の利率は、税引前で固定5年2.17%、固定3年1.94%
11月募集分の税引前の利率は、固定5年(第188回債)が年2.17%、固定3年(第198回債)が年1.94%、変動10年(第200回債)の初回が年1.85%です。どのタイプも、10月募集分の利率を下回っています。
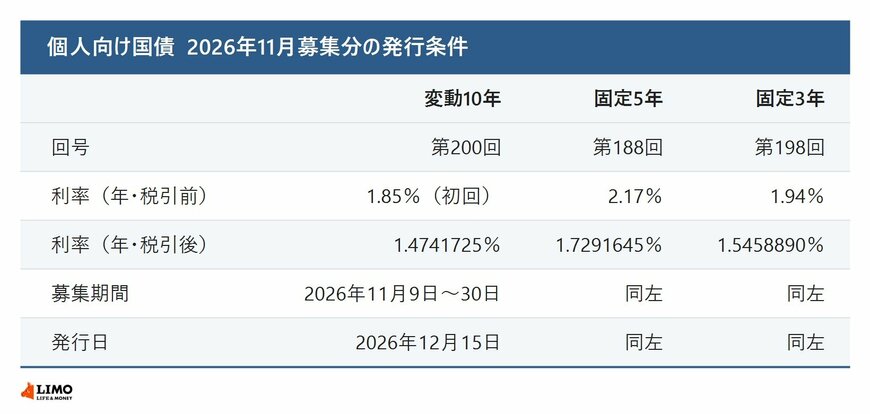
申し込みの受付は11月9日から30日までで、発行は12月15日です。利子は毎年6月15日と12月15日に、半年分ずつ支払われます。
固定5年と固定3年は、この利率が満期まで続きます。変動10年は、初回の年1.85%のあとは半年ごとに利率が見直されます。
発行条件の表で、税引後の利率は小数点以下7桁まで示されています。この細かな数字は、税引前の利率に一定の割合をかけて求めたものです。
2. 税引後は固定5年が年1.7291645%、100万円で1年約1万7291円
税引後の利率は、税引前の利率から20.315%分を差し引いた値、つまり税引前の利率に0.79685をかけた値です。固定5年なら2.17%×0.79685=1.7291645%で、財務省が示す数字と一致します。
11月募集分の税引後の利率と、100万円あたり1年分の利子(目安)2/2
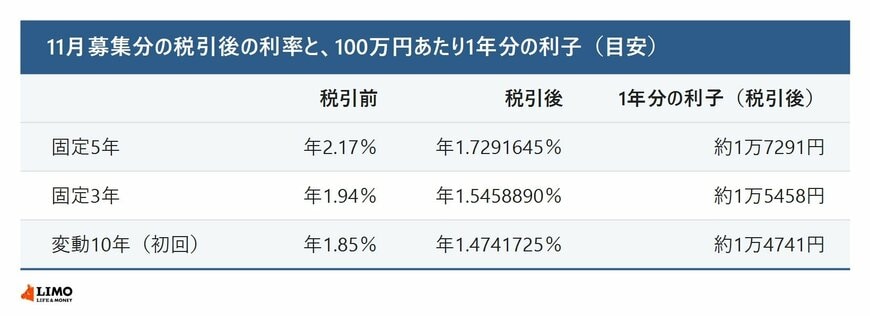
出所:財務省「個人向け国債の発行条件等」(2026年11月6日)をもとにLIMO編集部試算。変動10年は初回の利率が1年続いた場合
同じように計算すると、固定3年は1.94%×0.79685=1.5458890%、変動10年の初回は1.85%×0.79685=1.4741725%です。税金の分だけ、3タイプとも利率は0.4%前後低くなります。
100万円を買った場合の1年分の利子は、税引後で固定5年が約1万7291円、固定3年が約1万5458円です。変動10年は、初回の利率が1年続いたと仮定すると約1万4741円になります(編集部の試算)。
実際には半年ごとに受け取るので、1回あたりの金額はこの半分です。
100万円の場合、6月と12月に受け取る1回分の利子は税引後で、固定5年が約8645円、固定3年が約7729円です。
変動10年は初回の半年分が約7370円で、2回目以降は利率の見直しによって変わります(編集部の試算)。
金融機関での端数の扱いによって、実際の受取額は多少ずれることがあります。
個人向け国債を検討している人は、表に出ている税引前の利率だけでなく、税引後の利率で受け取る利子を計算してみましょう。
ほかの預け先と比べるときも、税引後どうしで並べると差がつかみやすくなります。
次は、途中で換金したときに差し引かれる金額が、税引後の利子とどう関係するのかを見ていきます。