


6日、財務省は個人向け国債の11月募集分の発行条件を公表しました。
3つのタイプを利率の高い順に並べると、固定5年が年2.17%、固定3年が年1.94%、変動10年が初回で年1.85%です。
10月募集分では、固定3年(年2.07%)と変動10年(年2.05%)の差は0.02%しかありませんでした。
11月募集分では、その差が0.09%に広がっています。
年末が近づき、来年以降に使うお金をどこに置いておくか考える人もいるでしょう。3つのタイプは利率だけでなく、利率の決まり方や満期までの年数も違います。
本記事では、3タイプの利率の決まり方の違いと、変動10年の利率が固定5年の年2.17%に並ぶには、もとになる金利がどこまで上がる必要があるのかを計算します。
記事後半では、変動10年の算式について財務省の研究会で示された見直しの方向性も紹介します。
1. 11月募集分は固定5年が年2.17%でいちばん高い
11月募集分は11月9日から30日まで申し込みができ、12月15日に発行されます。今回の回号は、固定5年が第188回債、固定3年が第198回債、変動10年が第200回債にあたります。
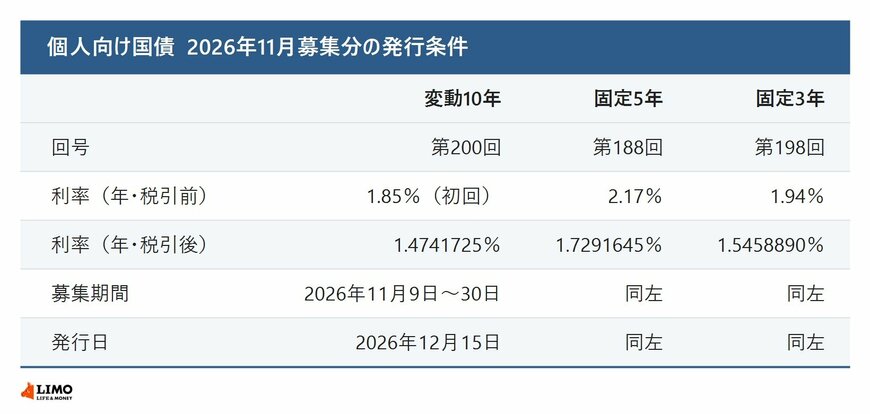
固定5年と固定3年の差は0.23%、固定3年と変動10年の差は0.09%です。
3タイプとも10月募集分より低くなりましたが、順番は固定5年、固定3年、変動10年のままです。
ただし、変動10年の年1.85%は「初回」の利率です。半年ごとに見直されるため、2回目以降の利率は今の時点では決まっていません。
そのため、3つの利率を並べて高い順に選べばよいというわけではありません。固定の2タイプは満期までの利率が確定しているのに対し、変動10年はこれから上がることも下がることもあります。
2. 変動10年が年2.17%に並ぶには、基準金利が約3.29%まで上がる必要
3タイプの利率は、どれも市場の金利をもとにした「基準金利」から計算されます。
算式は、固定5年が「基準金利−0.05%」、固定3年が「基準金利−0.03%」、変動10年が「基準金利×0.66」です。
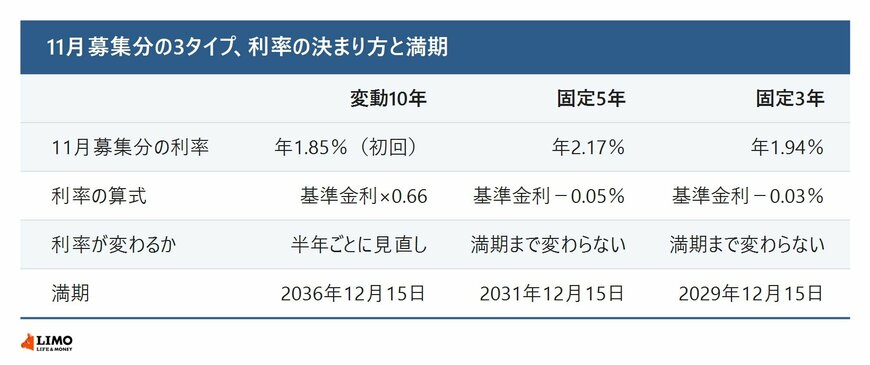
変動10年の基準金利は、10年固定利付国債の入札結果から計算される金利です。11月募集分の初回は、11月5日の入札から計算された2.80%に0.66をかけて、年1.85%になりました。
逆算すると、変動10年の利率が固定5年と同じ年2.17%になるには、基準金利が約3.29%(2.17÷0.66)必要です。今回の2.80%より0.49%ほど高い水準です。固定3年の年1.94%に並ぶには、約2.94%(1.94÷0.66)が目安になります(編集部の計算)。
参考までに、10月募集分の基準金利は3.10%でした。この水準であれば、変動10年の利率は固定3年の年1.94%を上回りますが、固定5年の年2.17%には届きません。
11月募集分の変動10年は、基準金利が毎年5月と11月に決まり、半年ごとに利率が入れ替わります。次に利率が見直されるのは2027年6月16日からの期間で、そのもとになる基準金利は2027年5月に決まります。
どのタイプが合うかは、お金を使う時期によっても変わります。3年後に使う予定があるなら固定3年、5年ほど置いておけるなら固定5年、今後の金利の動きに合わせて利子を受け取りたいなら変動10年と、満期の年と利率の決まり方を並べて検討してみましょう。
次は、変動10年の「×0.66」という算式に示された見直しの方向性を見ていきます。


