


6日、財務省は11月募集分の個人向け国債の発行条件を公表しました。
固定5年は年2.17%、固定3年は年1.94%、変動10年の初回の利率は年1.85%です。
10月募集分は固定5年が年2.39%、固定3年が年2.07%、変動10年が年2.05%でした。3つのタイプとも、11月募集分の利率は前の月を下回っています。
冬のボーナスを前に、まとまったお金の置き場所を考え始める人もいる時期です。
利率の差は0.1〜0.2%ほどですが、金額と年数をかけると、受け取る利子にはそれなりの開きが出ます。
本記事では、10月募集分を買った場合と11月募集分を買う場合で、満期までに受け取る利子がいくら違うのかを、100万円・300万円・500万円の3つの金額で試算します。
記事後半では、利率が下がった仕組みと、2026年に入ってからの発行額の伸びも確かめます。
1. 11月募集分の利率は固定5年2.17%、固定3年1.94%、変動10年1.85%
11月募集分の回号は、変動10年が第200回債、固定5年が第188回債、固定3年が第198回債です。
申し込みを受け付けるのは11月9日から30日までで、12月15日に発行されます。
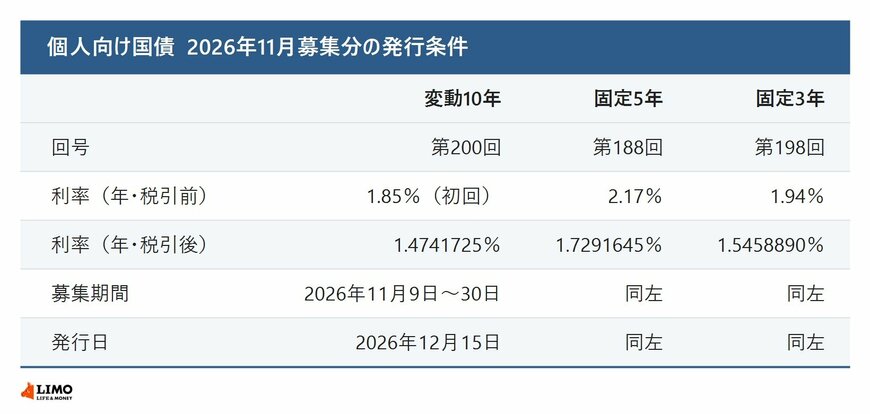
10月募集分と比べると、固定5年は0.22%、固定3年は0.13%、変動10年は0.20%低くなりました。いちばん下げ幅が大きかったのは固定5年です。
財務省は、税金を差し引いたあとの利率も示しています。固定5年は年1.7291645%、固定3年は年1.5458890%、変動10年は年1.4741725%です。
固定5年と固定3年は、買ったときの利率が満期まで変わりません。10月募集分を買った人は年2.39%や年2.07%のまま、11月募集分を買う人は年2.17%や年1.94%のままで、満期まで利子を受け取ることになります。
利子は毎年6月15日と12月15日の年2回支払われます。11月募集分の場合、初めて利子を受け取るのは2027年6月15日です。
2. 固定5年を100万円なら、満期までの利子の差は税引後8765円
利率の差が満期までの利子にどう表れるかを、固定5年と固定3年で計算しました(編集部の試算)。
税引前の利子は「購入額×利率×年数」で求め、税引後は税引前の合計から20.315%を差し引いた目安です。
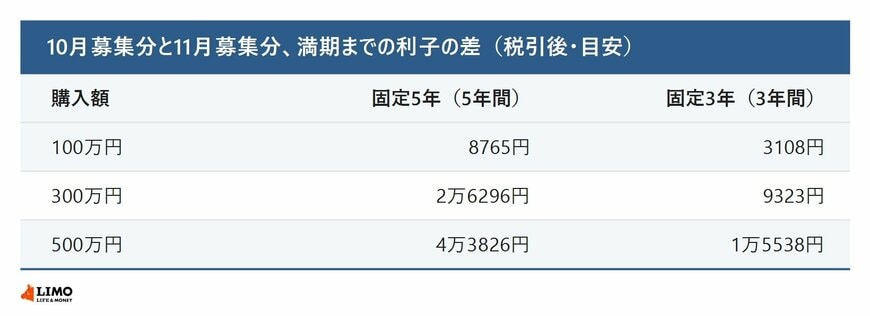
固定5年を100万円買った場合、10月募集分(年2.39%)なら5年間の利子は税引前11万9500円、税引後9万5223円です。11月募集分(年2.17%)では税引前10万8500円、税引後8万6458円になります。
差は税引前で1万1000円、税引後で8765円です。300万円なら税引後で2万6296円、500万円なら4万3826円の差になります。
10月募集分と11月募集分、満期までの利子の差(税引後・目安)2/2
出所:財務省「個人向け国債の発行条件等」(2026年11月6日)、財務省「固定5年『第187回債』」、財務省「固定3年『第197回債』」をもとにLIMO編集部試算
固定3年は、利率の下げ幅が0.13%と固定5年より小さく、持つ期間も3年と短いため、差も小さくなります。100万円の場合、3年間の利子は10月募集分が税引後4万9484円、11月募集分が4万6376円で、差は3108円です。
変動10年は半年ごとに利率が見直されるため、満期までの利子の差は計算できません。初回の半年分だけで比べると、100万円あたりの利子(税引前)は10月募集分が1万250円、11月募集分が9250円で、1000円の差です。
10月募集分の募集は10月30日で締め切られているため、この差はあくまで「前の月に買っていたら」という比較です。
11月募集分を検討している人は、自分が考えている金額に置き換えて、満期までにどのくらいの利子になるかを計算してみましょう。
そのうえで、お金を使う予定の時期と満期が合うかどうかも確かめておくと、3年と5年のどちらにするかを決めやすくなります。
次は、なぜ11月募集分の利率が10月を下回ったのか、利率が決まる仕組みから見ていきます。


