2. 【子ども2人の夫婦の世帯】長子の就学段階別の貯蓄と負債
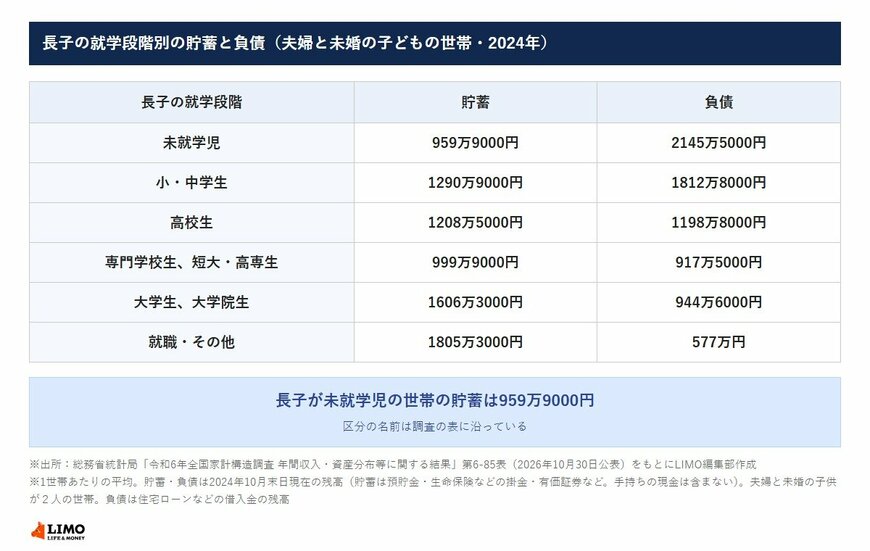
ここでは、夫婦と未婚の子ども2人の世帯の数字を、上の子(長子)の就学の段階ごとに見ていきます。区分の名前は、調査の表の名前に沿っています。
2.1 長子の就学段階別の貯蓄と負債一覧表(夫婦と未婚の子ども2人の世帯)
- 長子が未就学児:貯蓄959万9000円、負債2145万5000円
- 長子が小・中学生:貯蓄1290万9000円、負債1812万8000円
- 長子が高校生:貯蓄1208万5000円、負債1198万8000円
- 長子が専門学校生、短大・高専生:貯蓄999万9000円、負債917万5000円
- 長子が大学生、大学院生:貯蓄1606万3000円、負債944万6000円
- 長子が就職・その他:貯蓄1805万3000円、負債577万円
長子が未就学児の世帯の貯蓄は959万9000円、長子が大学生、大学院生の世帯の貯蓄は1606万3000円でした。年間収入も、同じ区分ごとに表で確かめられます。
長子が専門学校生、短大・高専生の世帯は、集計した世帯数が180世帯(概数)です。区分によって集計した世帯数には幅があるので、それぞれの金額は全国の平均の目安として見ておきたいところです。
2.2 進学の時期と、家計の予定を重ねて考える
子どもの進学の時期は、入学金や授業料など、まとまったお金が必要になりやすい時期でもあります。表の数字は区分ごとの平均なので、わが家の場合は、子どもの年齢と進学の予定を書き出したうえで、いつ・いくら必要になりそうかを考えておきたいところです。
上の子と下の子の年の差によっては、進学の時期が重なることもあります。家族で予定を共有しておくと、準備の順番を決めやすくなるでしょう。
表の負債には、住宅ローンのほか、勤め先や親戚からの借入金、月賦の残高なども含まれます。子育ての時期の数字を見るときは、貯蓄と負債の両方を並べて、わが家の家計の形を確かめておきたいところです。
3. 【わが家の貯蓄と負債を確かめる】金融機関ごとの残高を1枚に書き出す
表の数字を、わが家の家計に置きかえて考えてみましょう。通帳や保険の書類など、家にあるものだけでも、確かめられることはたくさんあります。