3. 生前贈与加算の対象期間、2027年1月1日から2030年12月31日の相続は2024年1月1日以後の贈与
ここで、暦年課税の贈与が相続税に足し戻される期間を、亡くなった日ごとに確認します。国税庁のタックスアンサーの表は次のとおりです。
- 2026年12月31日までの相続:相続開始前3年以内(死亡の日から遡って3年前の日から死亡の日までの間)
- 2027年1月1日から2030年12月31日の相続:2024年1月1日から死亡の日までの間
- 2031年1月1日以後の相続:相続開始前7年以内(死亡の日から遡って7年前の日から死亡の日までの間)
3.1 12月31日に亡くなった場合で比べると、加算対象期間は1年ずつ延びる
2027年から2030年の相続では、加算対象期間の始まりが2024年1月1日で固定されます。そのため、亡くなった日が遅いほど期間は長くなり、2030年12月31日の相続で7年になります。
たとえば2028年12月31日に亡くなった場合は、2024年1月1日から2028年12月31日までの5年間の贈与が加算の対象です。2026年12月31日までの相続は、これまでどおり相続開始前3年以内の贈与が対象です。
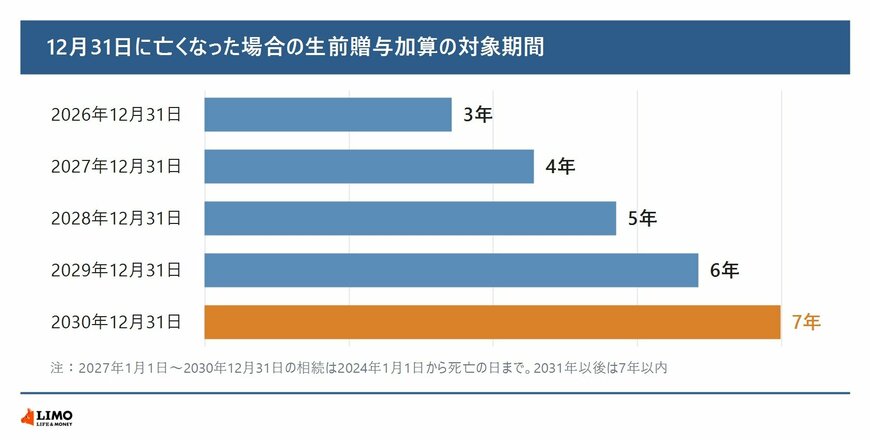
- 2026年12月31日に亡くなった場合:3年
- 2027年12月31日に亡くなった場合:4年(2024年1月1日から)
- 2028年12月31日に亡くなった場合:5年(2024年1月1日から)
- 2029年12月31日に亡くなった場合:6年(2024年1月1日から)
- 2030年12月31日に亡くなった場合:7年(2024年1月1日から)
3.2 延びた期間の贈与は合計100万円まで加算せず、対象は相続などで財産を取得した人
相続開始日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の財産は、その合計額から100万円を差し引いた額を加算します。
加算の対象は、相続や遺贈で財産を取得した人が、亡くなった人から加算対象期間内に暦年課税で受けた贈与です。
4. 2024年以後の贈与は、受け取った時の価額と贈与税の申告書の控えをそろえておく
相続税に足し戻された贈与で贈与税を納めていれば、その額は贈与税額控除で相続税額から差し引きます。加算するのは贈与時の価額で、2027年1月1日以後の相続から加算対象期間は3年を超えて延び始めます。
2024年1月1日以後に親から受けた贈与は、受け取った日・金額・財産の種類と、贈与税の申告書の控えをまとめておきましょう。自分の場合の計算は、税務署や税理士に確かめられます。
参考資料
鶴田 綾