親から贈与を受けて贈与税を納めた人が、その親の相続で財産を受け取ると、贈与した財産が相続税の計算に足し戻されることがあります。2027年1月1日以後の相続から、この足し戻しの期間が3年を超えて延び始めます。
国税庁のタックスアンサー(No.4161)は、足し戻す額を財産の「贈与時の価額」とし、その贈与に贈与税が課されていれば、その分を相続税額から差し引くと示しています。
この記事では、贈与税を納めた贈与が加算されたときの相続税の計算を、国税庁の資料で確認します。
記事後半では、暦年課税の贈与が相続税に足し戻される期間を、亡くなった日ごとに確認します。
1. 加算された贈与で納めた贈与税は「贈与税額控除」で差し引く、600万円の贈与なら68万円
はじめに、相続税に足し戻された贈与について、贈与のときに納めた贈与税がどう扱われるかを確認します。
1.1 加算の対象となる贈与に課された贈与税は、相続税額から控除する
国税庁のタックスアンサーは、加算の対象となる贈与財産について贈与税が課されていた場合は、相続税額からその贈与税額に相当する金額を控除するとしています。控除する額に、加算税、延滞税、利子税の額は含みません。
1.2 18歳以上の子が親から600万円の贈与を受けていた場合
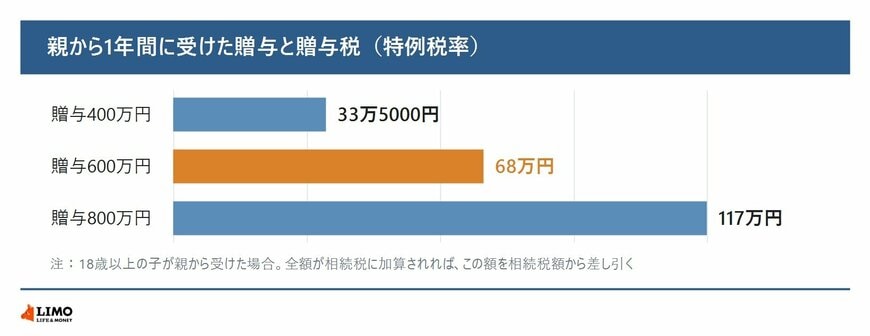
1年間に親から受けた贈与が600万円なら、基礎控除110万円を引いた490万円に特例税率をあてて、贈与税は68万円です。この贈与が相続開始前3年以内で全額加算されれば、相続税額から68万円を差し引きます(LIMO編集部計算)。
贈与が全額加算された場合、相続税から差し引く贈与税の額は贈与額によって変わります1/2
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」をもとにLIMO編集部作成
- 1年間の贈与400万円:贈与税33万5000円
- 1年間の贈与600万円:贈与税68万円
- 1年間の贈与800万円:贈与税117万円
1.3 贈与財産の一部だけが加算されたときは、割合で控除額を計算する
延びた期間の100万円の差し引きなどで、その年の贈与財産の一部だけが加算された場合は、その年分の贈与税額に、加算された価額がその年の贈与財産の合計に占める割合を掛けて控除額を計算します。
2. 相続税に加算するのは「贈与時の価額」、亡くなった日の価額ではない
次に、足し戻す贈与財産をいくらで計算するのかを確認します。
2.1 値上がり・値下がりしても、加算するのは贈与を受けた時の価額
国税庁のタックスアンサーは、相続税の課税価格に、その財産の贈与時の価額を加算するとしています。株式や土地のように値段が動く財産でも、足し戻すのは亡くなった日の価額ではなく、贈与を受けた時の価額です。
2.2 非課税の適用を受けた住宅取得等資金や教育資金などは加算しない
贈与税の配偶者控除の適用を受けた財産のうち配偶者控除額に相当する金額や、直系尊属からの住宅取得等資金・教育資金・結婚・子育て資金のうち非課税の適用を受けた金額は加算しません。