3. 年内に渡したお金は、口頭なら渡した時、書面なら契約の効力が生じた時に取得したことになる
12月に贈与するときは、その贈与がどの年の110万円と比べられるかを確かめておきます。国税庁のQ&Aは、贈与で財産を取得した時期を、原則として次のように示しています。
- 口頭による贈与:贈与の履行があった時
- 書面による贈与:贈与契約の効力が発生した時
- 停止条件付贈与:その条件が成就した時
- 農地等の贈与:農地法の規定による許可または届出の効力が生じた時
3.1 口頭で決めた贈与は、実際にお金を渡した時が基準になる
口頭で「年内に渡す」と決めただけでは、まだ取得したことにはなりません。実際に現金を渡したり、口座に入金したりした時が、贈与を受けた時になります。
12月末に振込の手続きをする場合は、相手の口座に入るのが年明けにならないかも確かめておくと安心です。
3.2 贈与契約書を作るなら、効力が生じる日を書面で確かめる
書面で贈与する場合は、贈与契約の効力が発生した時が基準です。契約書の日付や、効力が生じる日の書き方によって、どの年の贈与になるかが決まります。
4. 相続時精算課税の年110万円の基礎控除も受け取った人ごと、父600万円・母400万円なら66万円と44万円に分ける
父母などからの贈与で相続時精算課税を選んでいる場合も、2024年1月1日以後の贈与には年110万円の基礎控除があります。国税庁のタックスアンサー(No.4410)で、2人から受け取ったときの扱いを確認します。
4.1 基礎控除110万円を、贈与した人ごとの課税価格で按分する
相続時精算課税の基礎控除も、贈与を受けた人ごとに1年間で110万円です。2人以上の特定贈与者から受け取った場合は、110万円をそれぞれの贈与税の課税価格で按分し、按分した額をそれぞれの贈与財産から差し引きます。
国税庁の例では、父から600万円、母から400万円を受け取り、どちらも初めて相続時精算課税を選んだ場合、基礎控除は父の分が66万円、母の分が44万円です。
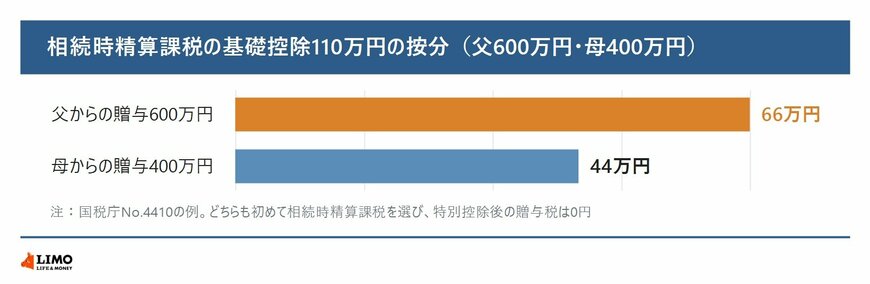
- 父からの贈与600万円:基礎控除の按分額66万円(特別控除534万円、贈与税0円)
- 母からの贈与400万円:基礎控除の按分額44万円(特別控除356万円、贈与税0円)
4.2 特別控除2500万円は、贈与した人ごとに累積で使う
相続時精算課税の特別控除2500万円は、贈与を受けた人ごとではなく、贈与をした人ごとに累積で適用されます。2023年12月31日以前の相続時精算課税の贈与には基礎控除がなく、贈与税がかかるかどうかにかかわらず申告が必要でした。
5. 暦年贈与は、1年ごとの贈与の決め方と受け取った日を記録して確かめる
暦年贈与の基礎控除110万円は、受け取った人ごとに1月1日から12月31日までの合計で使います。毎年100万円ずつ10年間と最初に約束すると、約束した年に定期金に関する権利の贈与として贈与税がかかります。
年内に贈与するなら、誰がいくら受け取ったか、いつ渡したかを通帳や書面で残しておきましょう。自分の贈与が申告の対象になるか迷うときは、受け取る人の住所地の税務署で確かめられます。
参考資料
- 国税庁「No.4402 贈与税がかかる場合(毎年、基礎控除額以下の贈与を受けた場合)」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4410 複数の人から贈与を受けたとき」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
鶴田 綾