
親から子へ、毎年同じ時期に100万円ずつ渡している家庭もあります。暦年贈与の基礎控除は1年間で110万円なので、毎年100万円なら贈与税はかからないと考えがちです。
国税庁のタックスアンサー(No.4402)は、毎年100万円ずつ10年間にわたって贈与を受けることが契約(約束)されている場合には、約束をした年に「定期金に関する権利」の贈与を受けたものとして贈与税がかかるとしています。
この記事では、年内に子や孫へ贈与するときに確かめたい、約束のしかた・110万円の数え方を国税庁の資料で整理します。
1. 毎年100万円ずつ「10年間」と約束した贈与は、約束した年に定期金に関する権利の贈与になる
はじめに、毎年同じ額を渡す贈与が、国税庁のQ&Aでどう扱われているかを確認します。
1.1 毎年贈与契約を結び、各年の合計が110万円以下なら贈与税はかからない
国税庁のQ&Aは、定期金給付契約にもとづくものではなく、毎年贈与契約を結んで毎年贈与が行われ、各年の合計が110万円以下であれば、贈与税はかからず申告も必要ないとしています。
1年ごとに「今年はこれだけ贈る」と決めて渡す形であれば、その年の分だけで110万円と比べることになります。
1.2 10年間の給付を最初に約束すると、約束した年にまとめて課税される
一方で、毎年100万円ずつ10年間にわたって贈与することを最初に約束している場合は、約束をした年に、10年間にわたり100万円ずつの給付を受ける権利の贈与を受けたものとして贈与税がかかります。
毎年の受け取りが110万円以下でも、約束の内容によっては1年目に贈与税の申告が必要になるということです。
2. 暦年贈与の基礎控除110万円は、受け取った人ごとに1年間の合計から差し引く
次に、暦年贈与の基礎控除110万円を、誰の、どの期間の贈与に当てはめるのかを見ていきます。
2.1 1月1日から12月31日までに受け取った財産を合計する
暦年課税の贈与税は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の合計から、基礎控除の110万円を差し引いて計算します。
贈与税を申告するのは、贈与を受け取った人です。合計が110万円を超えた年は、翌年2月1日から3月15日までに申告と納税をします。
2.2 父と母の両方から受け取っても、基礎控除は受け取った人1人につき110万円
国税庁のタックスアンサー(No.4410)によると、暦年課税の基礎控除は贈与をした人ごとではなく、贈与を受けた人ごとに1年間で110万円です。
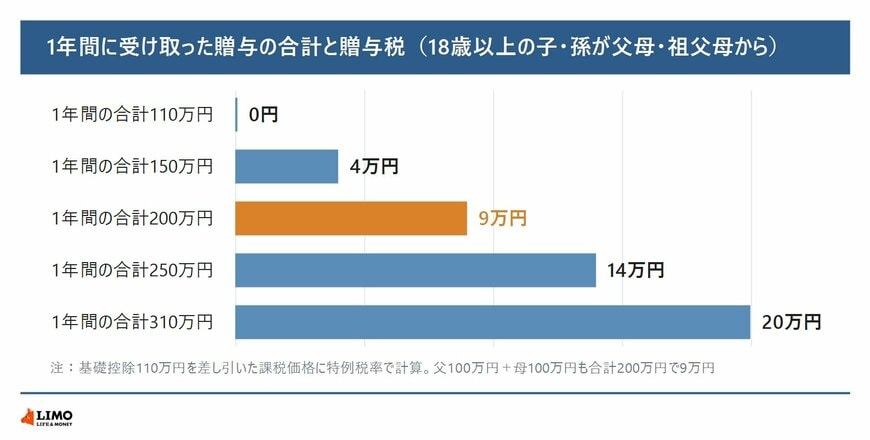
たとえば同じ年に父から100万円、母から100万円を受け取ると合計は200万円で、110万円を引いた90万円に贈与税がかかります。18歳以上の子が父母から受け取る場合は特例税率の10%で、贈与税は9万円です。
1年間に受け取った合計が200万円なら、贈与税は9万円です1/2
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、国税庁「No.4410 複数の人から贈与を受けたとき」をもとにLIMO編集部作成
- 1年間の合計110万円:贈与税0円
- 1年間の合計150万円:贈与税4万円
- 1年間の合計200万円:贈与税9万円
- 1年間の合計250万円:贈与税14万円
- 1年間の合計310万円:贈与税20万円
いずれも基礎控除後の課税価格が200万円以下なので税率は10%で、特例税率と一般税率で同じ額になります(LIMO編集部計算)。