

3. 【4つの方法】金投資は地金・純金積立・金ETF・金の投資信託から選ぶ
金投資と一口にいっても、金そのものを持つ方法と、金価格に連動する金融商品を持つ方法があります。代表的な4つの方法を、買える場所・保管・NISA・税金の観点で比べてみましょう。
金投資の4つの方法の主な違い2/2
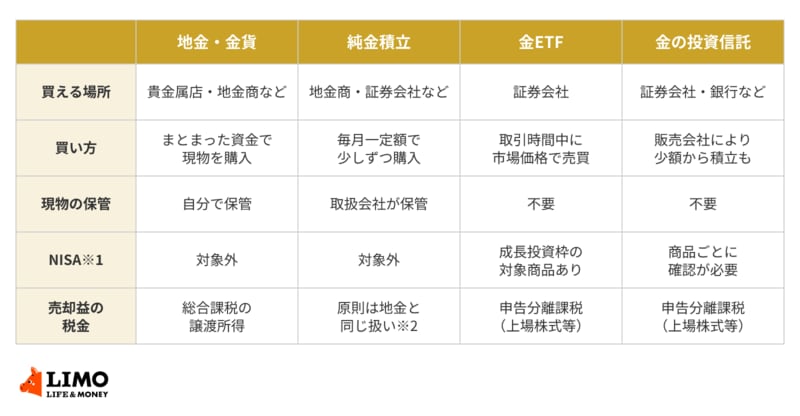
※1 NISAの対象かどうかは商品ごとに異なります。※2 純金積立の売却益の扱いは契約の形態によって異なる場合があります。
出所:国税庁「No.3161 金地金の譲渡による所得」などを参考にLIMO編集部作成
3.1 地金・金貨:金そのものを手元に持てる
地金(インゴット)や金貨は、金そのものを所有する方法です。手元に置いておける安心感がある一方、盗難や紛失に備えた保管方法を自分で考える必要があります。
買うときの価格(小売価格)と売るときの価格(買取価格)には差があります。11月2日の田中貴金属工業の公表値では、小売価格2万1961円に対して買取価格は2万1604円で、1グラムあたり357円の差がありました。
3.2 純金積立:毎月一定額で少しずつ買える
純金積立は、毎月決まった金額で金を少しずつ買っていく方法です。価格が高い月は少なく、安い月は多く買うことになるため、購入のタイミングを分散できます。
積み立てた金は取扱会社が保管するのが一般的で、年会費や購入時の手数料がかかる場合があります。費用の体系は会社ごとに異なるので、申し込み前に確認しておきましょう。
3.3 金ETF・金の投資信託:証券口座で手軽に売買できる
金ETF(上場投資信託)は、金価格に連動するように運用され、証券取引所に上場している商品です。株式と同じように、取引時間中に市場の価格で売買できます。
金の投資信託は、証券会社や銀行などで購入でき、販売会社によっては少額から積み立てられます。どちらも現物を自分で保管する必要はありませんが、保有中は信託報酬などの運用コストがかかります。
4. 【NISA】金投資とNISA:成長投資枠で買えるのは金ETFなどの金融商品
NISAで金に投資したい場合は、どの商品が対象になるかに注意が必要です。
4.1 地金・金貨・純金積立はNISAの対象外
NISAは、上場株式や投資信託などを対象にした非課税制度です。金の地金や金貨、純金積立はNISAの対象ではないため、NISA口座で買うことはできません。
4.2 金ETFは成長投資枠の対象商品に掲載
資産運用業協会が公表しているNISA成長投資枠の対象商品リスト(2026年10月30日更新)には、金価格に連動するETFが複数掲載されています。
成長投資枠の年間投資枠は240万円で、非課税で保有できる上限は成長投資枠で1200万円です。金の投資信託も含め、NISAのどの枠で買えるかは商品ごとに異なるため、購入前に証券会社や銀行などで確認しておきましょう。
5. 【税金】金を売ったときの税金:地金と金ETFで課税方法が違う
金投資で利益が出たときの税金は、地金かETFかによって計算方法が変わります。
5.1 地金・金貨は総合課税の譲渡所得
国税庁によると、金地金を売ったときの所得は、原則として譲渡所得として給与所得などと合わせて総合課税の対象になります。譲渡益からは年50万円の特別控除を差し引けます。
さらに、所有期間が5年を超える場合は「長期譲渡所得」となり、特別控除後の金額の2分の1が課税の対象です。たとえば5年を超えて保有した金地金を売って150万円の譲渡益が出た場合、課税の対象は(150万円−50万円)×2分の1で50万円となります。
なお、特別控除の50万円は、金地金の譲渡益とそれ以外の総合課税の譲渡益の合計額に対して適用されます。
5.2 金ETFは上場株式等として申告分離課税
金ETFは上場株式等に含まれ、売却益は給与所得などとは分けて課税される申告分離課税の対象です。税率は所得税15%・住民税5%で、このほかに復興特別所得税がかかります。NISA口座で購入した場合は、売却益が非課税になります。
税金の扱いは、保有期間や他の所得の状況によって変わります。実際に売却する際は、税務署や税理士に確認すると安心です。
6. まとめ
2026年11月4日の金の店頭小売価格は1グラム約2万225円(税抜)でした。11月2日に直近の安値をつけたあと再び上昇に向かっていますが、3月の月中最高値と比べると2割を超えて低い水準にあります。
金は利息や配当を生まず、価格は為替や金利の影響で大きく動きます。金投資を考える際は、地金・純金積立・金ETF・金の投資信託の違いと、NISAの対象かどうか、売ったときの税金まで含めて、自分に合った方法を選ぶことが大切です。
参考資料
- 国税庁「No.3161 金地金の譲渡による所得」
- 国税庁「No.3152 譲渡所得の計算のしかた(総合課税)」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 金融庁「NISAを知る」
高原 祥子


