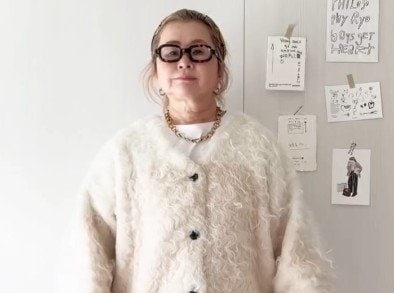

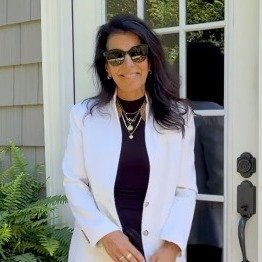
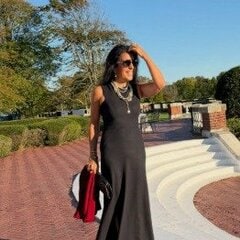
60代のマダムの日常を発信する@hiroko_otonacasualさんが投稿した「UNIQLOの白パンツを使った着回しコーデ」の動画がInstagramで注目を集めています。
投稿された動画は執筆時点で6万回再生されるなど話題となっています。
そこで、LIMO編集部は@hiroko_otonacasualさんに許可をいただき、ファッションの注目ポイントやSNSでの反響をご紹介!
また記事中では、「65歳以上の貯蓄と家計のリアル」についても解説します。
※投稿の画像は【写真】をご参照ください。
※今回ご紹介する投稿は、投稿者様の掲載許可を頂いております。
1. ホワイトのコーデュロイボリュームパンツ
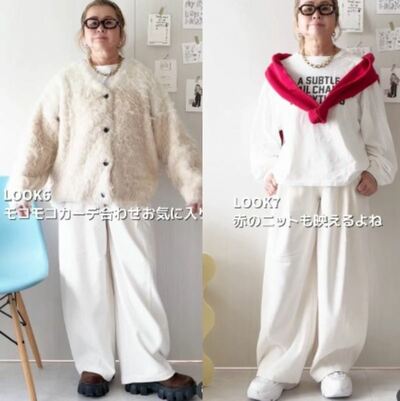
UNIQLOの4990円「コーデュロイボリュームパンツ」を使ったコーデを披露した@hiroko_otonacasualさん。ホワイトのボリュームパンツで秋コーデを作ります。
モコモコカーディガンに合わせると、一気に季節感が高まる素敵なコーディネートが完成。カジュアルなロゴT合わせのスタイルは、赤のニットを差し色にすることで、ワンランク上のおしゃれを楽しめそうです。
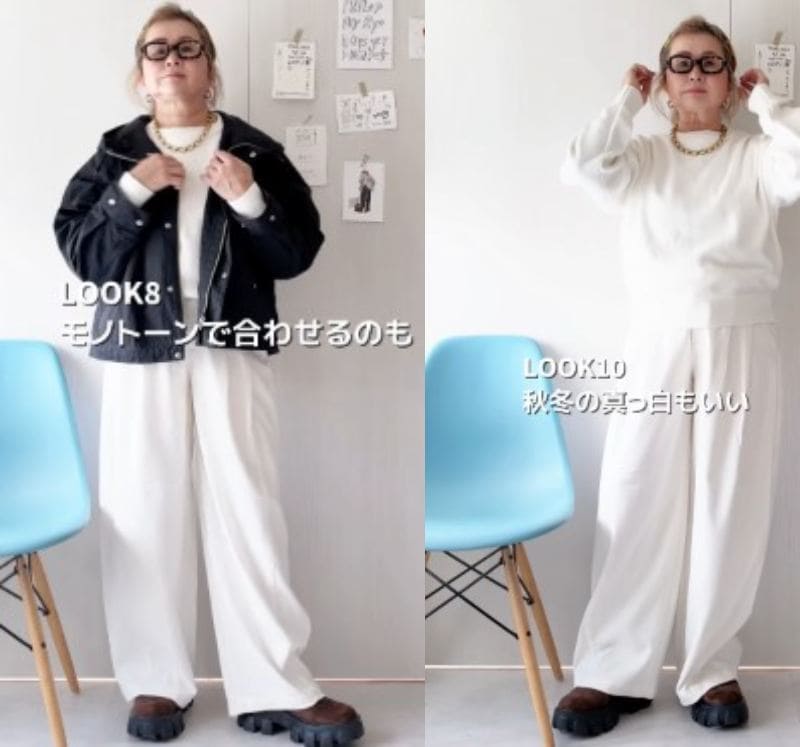
ホワイトコーデだけでなく、黒のアウターを合わせたモノトーンコーデも素敵。爽やかなホワイトに黒が映える、シックなコーデに仕上がっています。
最後は、白のトレーナーを合わせた「秋冬の真っ白コーデ」。ボトムスのゆったりしたシルエットが、ラフなコーデにこなれ感をもたらしてくれますね。
1本の白パンツも、合わせるアイテム次第でさまざまなコーデを楽しむことができそうです!
コメント欄では、
- 「可愛い可愛い!!良いですねえ」
- 「お手本にさせてください」
- 「ロゴ入りを着なくなってたので着てみたいです」
といった声が寄せられていましたよ。
@hiroko_otonacasualさん、ご協力ありがとうございました!
2. 著者からの一言コメント

差し色に赤ニットを添えたり、秋冬ならではの「オールホワイトコーデ」に挑戦したりといった、素敵なコーデに洗練されたセンスが光っていますね。
筆者自身、日常では「白には派手な色を合わせるのがいいのかな」という先入観があったため、ホワイトにホワイトを合わせるという発想があまりありませんでした。ですが、@hiroko_otonacasualさんの着こなしを見て「ホワイトコーデ」の垢抜け感たっぷりな魅力を実感しました!この秋はぜひ、白を活かしたワントーンコーデにも挑戦してみたいです。
また、老後の蓄えや65歳以上の家計収支といった「現実的なマネープラン」を把握し準備しておくことは、老後のおしゃれを楽しむためにも、とても大切だと実感しました。数字データにも目を向けることが、これからの時間を不安なく、自分らしく過ごし続けるための大切な土台となるように思います。
今の季節だからこそ着られる服を、思いきり楽しむのも素敵だと、あらためて感じました。
季節はあっという間に変わって、気づくと着る機会を逃してしまうこともありますよね。
ふんわりした素材のものや、重ね着が楽しい服は、今の時期ならではのおしゃれになりそうです。
季節の移り変わりを感じながら、お気に入りを着られる日を指折り数えてみるのだと思います。
好きな服を今のうちに着ておくと、季節の思い出にもなりますね。
季節を味わうおしゃれは、毎日に小さな楽しみと、ちょっとした特別感を運んでくれます。
着たい服を、いつか着ようと取っておいている方は、今の季節のうちに、お気に入りを着て出かけてみると、季節の思い出が増えるかもしれません。

3. おしゃれを楽しむ余裕はある?65歳以上の貯蓄と家計のリアル
いくつになってもおしゃれを楽しむには、日々の家計に無理のない余裕があることが前提になります。
その目安となるのが老後の貯蓄額や年金収入です。
65歳以上無職夫婦世帯の「平均貯蓄額は2494万円」ですが、これはあくまで無職世帯に限った数字です。
有職世帯を含めた65歳以上世帯全体で見ると、状況は少し異なります。
有職世帯を含めた65歳以上の二人以上世帯では、平均貯蓄額は2564万円です。しかし、より実態に近いとされる中央値(貯蓄ゼロ世帯を除く)は1777万円となり、平均値と約790万円もの開きがあります。貯蓄額の分布を見ると、2500万円以上の貯蓄を持つ世帯が全体の36.3%を占める一方で、300万円未満の世帯も14.9%存在します。このことから、一部の貯蓄額が非常に多い世帯が全体の平均値を押し上げている構造が分かります。
「中央値は1777万円」にとどまり、平均値ほどの余裕がない世帯も少なくないのが実情です。
年金は厚生年金が「平均15万289円」、国民年金が「5万9310円」で、夫婦世帯の毎月の収支は「4万2000円の赤字」というデータもあります。
無理のない範囲でおしゃれを楽しみ続けるためにも、一度自分の家計と照らし合わせて確認しておいてもよいかもしれませんね。
参考資料
高橋 さき