3. 社会保険の扶養の年間収入には失業給付や遺族年金など非課税の収入も入る
数える収入の範囲も、配偶者控除と健康保険の被扶養者とで違います。税金のかからない収入の扱いが、いちばん大きな差です。
3.1 健康保険の被扶養者の収入には、失業等給付・公的年金・傷病手当金・出産手当金も入る
日本年金機構は、被扶養者の収入には雇用保険の失業等給付、公的年金、健康保険の傷病手当金や出産手当金も含まれるとしています。
障害年金、遺族年金、傷病手当金、出産手当金、失業給付などの非課税の収入がある場合は、受取金額のわかる通知書等の写しを届出に添付します。雇用保険の受給者は、日額3611円以下であれば収入要件を満たすと案内されています。
3.2 配偶者控除では、失業給付や出産手当金は合計所得金額に入らない
国税庁のタックスアンサー「No.1191 配偶者控除」の質疑応答では、雇用保険の求職者給付は課税されないため、控除対象配偶者の判定の合計所得金額に含める必要はないとしています。出産育児一時金や出産手当金も同じです。
退職して失業給付を受けている配偶者は、配偶者控除では所得に数えなくても、健康保険の被扶養者では収入に数えます。
健康保険の被扶養者になれる年間収入の基準2/2
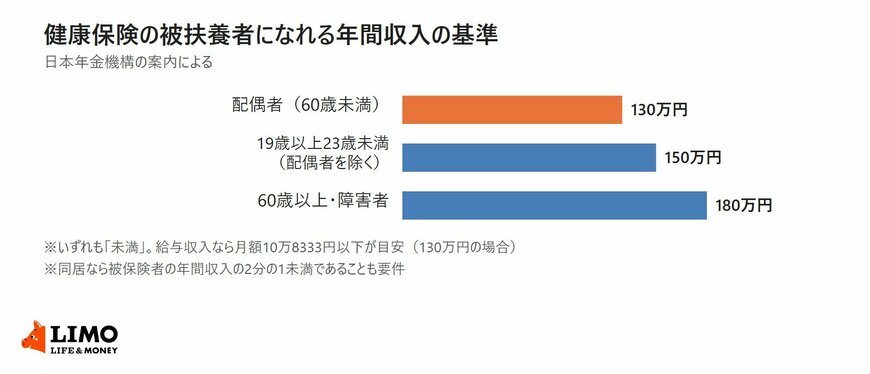
出所:日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」を参考にLIMO編集部作成
4. 2026年4月から、給与収入だけの配偶者は労働契約の内容で被扶養者を判定できる
健康保険の被扶養者の「見込み」の年間収入について、2026年4月に新しい取り扱いが始まりました。給与収入だけの人は、労働契約の内容で判定できます。
4.1 労働条件通知書の賃金から見込む年間収入が130万円未満なら、原則として被扶養者
日本年金機構によると、令和8年4月1日以降は、労働条件通知書等の労働契約内容がわかる書類に記載のある賃金から見込まれる年間収入が130万円未満で、ほかの収入が見込まれないなどの場合に、原則として被扶養者として取り扱います。
ここでいう賃金は労働基準法第11条に規定される賃金で、諸手当および賞与も含まれます。従来の判定方法では基準額を超えていても、労働契約の段階で基準額を超えていなければ、被扶養者として認定できる可能性があるとしています。
4.2 契約期間が1年未満、シフト制、通勤手当の額が不明確なら、この取り扱いは使えない
日本年金機構は、通知書等の契約期間が被扶養者になった日から1年未満の場合や、「シフト制による」など労働時間の記載が不明確な場合は、この取り扱いでの認定はできないとしています。「通勤手当有」などで手当の金額が不明確な場合も同じです。
この取り扱いでは、被扶養者(異動)届に、労働契約内容がわかる書類と「給与収入のみである」旨の申立書を添付します。
5. 勤め先で健康保険・厚生年金に加入すると、収入にかかわらず被扶養者から外れる
配偶者が自分の勤め先で社会保険に加入すると、年収が130万円未満でも健康保険の被扶養者ではなくなります。配偶者控除の判定には影響しません。
5.1 短時間労働者の賃金要件(月額8.8万円以上)は2026年10月に撤廃された
厚生労働省の社会保険適用拡大特設サイトによると、短時間労働者の社会保険加入の要件の1つであった賃金要件(所定内賃金の月額が8.8万円以上)は、2026年10月に撤廃されました。
加入の対象は、従業員数51人以上の事業所に勤め、週の所定労働時間が20時間以上、2か月を超える雇用の見込みがあり、学生でない短時間労働者です。2027年10月からは、常時36~50人の従業員を使用する事業所に勤める短時間労働者も対象に加わります。
5.2 配偶者控除は、配偶者が社会保険に加入していても合計所得金額62万円以下なら受けられる
日本年金機構は、被扶養者が健康保険の被保険者になったときを、被扶養者の削除の届出が必要な場合に挙げています。
配偶者控除は所得税の制度なので、配偶者が勤め先の社会保険に加入しても、合計所得金額62万円以下なら受けられます。
6. まとめ
配偶者控除は1月から12月の所得で判定し、給与だけなら給与収入136万円以下が目安です。健康保険の被扶養者は、これから1年間の見込みの年間収入130万円未満が基準で、失業給付や遺族年金などの非課税の収入も数えます。
2026年4月からは、給与収入だけの人は労働契約の内容で被扶養者を判定できるようになりました。給与収入130万円以上136万円以下の配偶者は、社会保険の扶養から外れても配偶者控除は受けられます。
健康保険の扶養は勤め先の担当部署や加入している健康保険、配偶者控除は年末調整の担当部署や税務署で確かめておくと安心です。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1191 配偶者控除(質疑応答)」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「合計所得金額の計算について(令和8年分)」
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 厚生労働省「社会保険適用拡大特設サイト 適用拡大Q&A」
鶴田 綾