パートで働く配偶者の「扶養」には、所得税の配偶者控除と、健康保険の被扶養者の2つがあります。
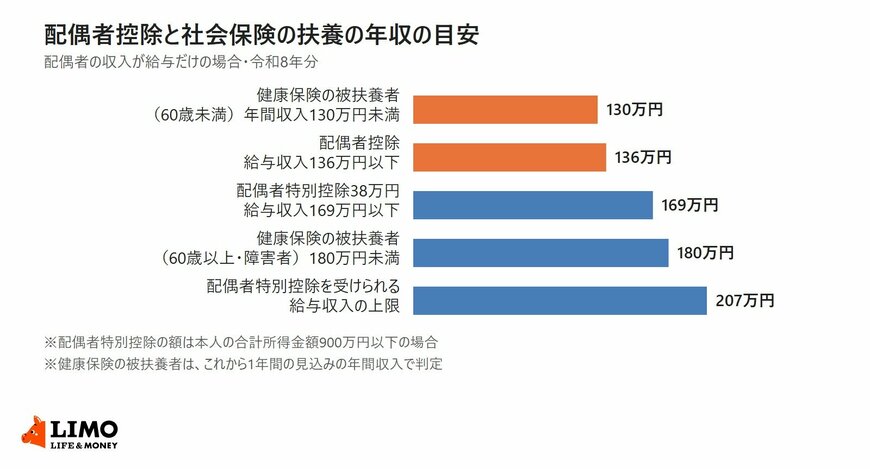
12月の年末調整で判定する配偶者控除は、令和8年分から配偶者の給与収入136万円以下が目安です。一方で、健康保険の被扶養者は年間収入130万円未満が基準で、数える期間も、数える収入の範囲も違います。
この記事では、配偶者控除と社会保険の扶養の判定の違いを、国税庁と日本年金機構の資料で確認します。
1. 配偶者控除は1月から12月の所得、社会保険の扶養はこれから1年間の見込みの収入で判定する
配偶者控除と健康保険の被扶養者は、どちらも配偶者の収入で判定しますが、見る期間が違います。配偶者控除は暦年の実績、健康保険は先の見込みです。
1.1 令和8年分の配偶者控除は、配偶者の合計所得金額62万円以下が要件
国税庁のタックスアンサー「No.1191 配偶者控除」によると、控除対象配偶者は、その年の12月31日の現況で、年間の合計所得金額が62万円以下(給与だけなら給与収入136万円以下)の人です。
配偶者控除の判定に使うのは、その年1月1日から12月31日までの所得です。給与なら、給与収入から給与所得控除を差し引いた給与所得で見ます。
1.2 健康保険の被扶養者は年間収入130万円未満で、認定された日以降の見込みで判定する
日本年金機構は、健康保険の被扶養者の収入要件を、年間収入130万円未満(60歳以上または障害者の場合は180万円未満)としています。
ここでいう年間収入は、過去の収入ではなく、被扶養者に該当する時点および認定された日以降の年間の見込み収入額です。給与収入なら、月額10万8333円以下であれば要件を満たすと案内しています。
1.3 健康保険の被扶養者は、同居なら被保険者の収入の半分未満であることも要件
日本年金機構によると、同居している場合は、収入が扶養者(被保険者)の収入の半分未満であることも要件です。別居の場合は、被保険者からの仕送り額未満であることが求められます。
配偶者控除には、本人の合計所得金額が1000万円以下という要件はありますが、夫婦の収入の比率で判定する要件はありません。
2. 給与収入130万円以上136万円以下の配偶者は、社会保険の扶養から外れても配偶者控除は受けられる
配偶者控除の目安の136万円と、健康保険の被扶養者の基準の130万円は、近い金額ですが一致しません。この間の収入の配偶者は、2つの扶養で結果が分かれます。
2.1 給与収入133万円なら、給与所得は59万円で配偶者控除の対象
国税庁「合計所得金額の計算について(令和8年分)」の表では、給与の収入金額が74万1000円以上219万999円以下の場合、給与所得の金額は収入金額から74万円を差し引いた額です。
給与収入が133万円なら、給与所得は59万円で配偶者控除の対象になり、本人の合計所得金額が900万円以下なら控除額は38万円です。
一方で、同じ133万円の収入がこれから1年間も続く見込みなら、健康保険の被扶養者の基準の130万円以上にあたります。
配偶者控除と社会保険の扶養の年収の目安1/2
出所:国税庁「No.1191 配偶者控除」、国税庁「No.1195 配偶者特別控除」、日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」を参考にLIMO編集部作成
2.2 配偶者特別控除は給与収入207万円まで続き、169万円以下なら38万円
国税庁のタックスアンサー「No.1195 配偶者特別控除」によると、配偶者の合計所得金額が62万円超95万円以下なら、本人の合計所得金額900万円以下で配偶者特別控除は38万円です。給与だけなら、給与収入169万円までがこの区分です。
配偶者特別控除は配偶者の合計所得金額133万円以下まで受けられ、給与だけなら給与収入207万円が上限の目安です。
配偶者控除は1月から12月の所得で、給与収入136万円以下が目安です。健康保険の被扶養者は、これから1年間の見込みの年間収入130万円未満が基準で、60歳以上や障害者は180万円未満です。
配偶者が受け取った給与の額は、勤め先が出す源泉徴収票の「支払金額」の欄で確かめられます。
ここからは、社会保険の扶養で数える収入の範囲と、2026年4月に始まった労働契約による判定、勤め先の社会保険に加入する要件を見ていきます。