
年末調整の書類をそろえる時期になると、生命保険の契約内容を見返す人もいるでしょう。住宅ローンを返している世帯にとっては、ローンに付いている団体信用生命保険も家族の備えのひとつです。
住宅金融支援機構の【フラット35】では、10月の借入金利(借入期間21年以上35年以下・融資率9割以下で最も多い金利は年3.830%)が新機構団体信用生命保険付きの金利として示されています。団体信用生命保険に加入しない場合の借入金利は、この金利から0.2%を引いた水準です。
この記事では、世帯主のみが働く世帯の住宅ローン残高を確認したうえで、団体信用生命保険で弁済される額と繰り上げ返済の関係を、計算例で見ていきます。
1. 世帯主のみが働く二人以上世帯で、住宅ローンなどの借入金がある世帯は10.9%
はじめに、世帯の働き手が世帯主1人だけの世帯で、どのくらいが借入金を抱えているかを、金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」で確認します。
1.1 世帯主のみが働く世帯は、世帯主と配偶者が働く世帯の26.7%を下回る
就業者が世帯主のみの487世帯のうち、借入金がある世帯は10.9%でした。全国の18.7%を下回ります。
世帯主と配偶者のみが働く世帯は26.7%で、共働きの世帯のほうが借入金がある割合は高くなっています。
1.2 借入の目的で最も多いのは、住宅の取得または増改築などの資金で49.1%
借入金がある世帯に目的を3つまで聞くと、「住宅の取得または増改築などの資金」が49.1%で最も多くなりました。
次いで「耐久消費財の購入資金」が18.9%、「日常の生活資金」が15.1%です。
2. 世帯主のみが働く世帯の住宅ローン残高は平均1019万円、中央値600万円
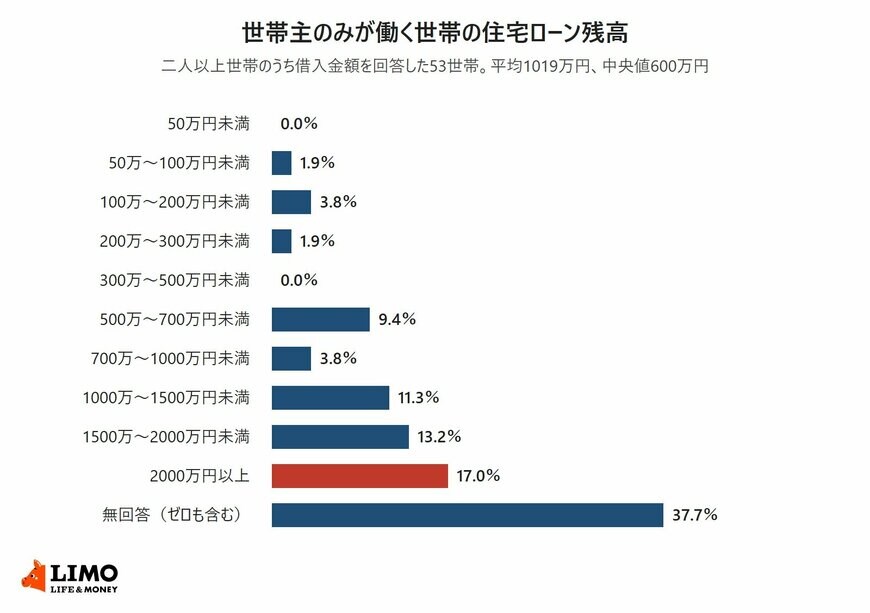
続いて、世帯主のみが働く世帯で借入金額を回答した53世帯の住宅ローン残高の分布を見ます。回答した世帯数が少ないため、参考値として見てください。
- 50万円未満:0.0%
- 50万~100万円未満:1.9%
- 100万~200万円未満:3.8%
- 200万~300万円未満:1.9%
- 300万~500万円未満:0.0%
- 500万~700万円未満:9.4%
- 700万~1000万円未満:3.8%
- 1000万~1500万円未満:11.3%
- 1500万~2000万円未満:13.2%
- 2000万円以上:17.0%
- 無回答(ゼロも含む):37.7%
2.1 住宅ローン残高が1500万円以上の世帯は30.2%
住宅ローン残高は平均1019万円、中央値600万円でした。1500万~2000万円未満が13.2%、2000万円以上が17.0%で、合わせて30.2%が1500万円以上です。
分母には残高がゼロの世帯や無回答の世帯も含まれ、その割合は37.7%です。
2.2 世帯主のみが働く世帯の金融資産は平均2376万円、中央値1145万円
同じ調査で、世帯主のみが働く世帯の金融資産の保有額は、金融資産を持たない世帯も含めて平均2376万円、中央値1145万円でした。
収入の担い手が1人の世帯では、その人に万一のことがあったときに、住宅ローンの返済と生活費をどうまかなうかが大きな課題になります。
3. 団体信用生命保険の保険金額は、その時点の住宅ローンの残高
団体信用生命保険は、住宅ローンの契約者が亡くなったときなどに、保険金で住宅ローンの残りを返す保険です。【フラット35】の新機構団体信用生命保険制度を例に、仕組みを確認します。
3.1 保険金額は債務残高で、加入していなければ債務は弁済されない
住宅金融支援機構は、新機構団体信用生命保険制度の保険金額を「債務残高」と示しています。返済が進んで残高が減れば、保険で弁済される額もそれに合わせて小さくなります。
同機構は、加入していない人が保険金の支払事由に当てはまっても債務は弁済されないと説明しています。この場合、残った住宅ローンは相続した人が返すことになります。
3.2 【フラット35】の借入金利には、団体信用生命保険の費用が含まれている
【フラット35】で示されている借入金利は、新機構団体信用生命保険付きの金利です。夫婦で加入するデュエット(ペア連生団信)は0.18%、新3大疾病付機構団信は0.24%が上乗せされます。
健康上の理由などで団体信用生命保険に加入しなくても【フラット35】は利用でき、その場合の借入金利は新機構団信付きの金利から0.2%を引いた水準です。
4. 残高1019万円で300万円を繰り上げ返済すると、団体信用生命保険で弁済される額も減る
世帯主のみが働く世帯の住宅ローン残高の平均1019万円をもとに、残り20年・元利均等返済・金利年1.5%(全期間変わらないと仮定)の住宅ローンで、300万円を期間短縮型で繰り上げ返済した場合を計算しました。
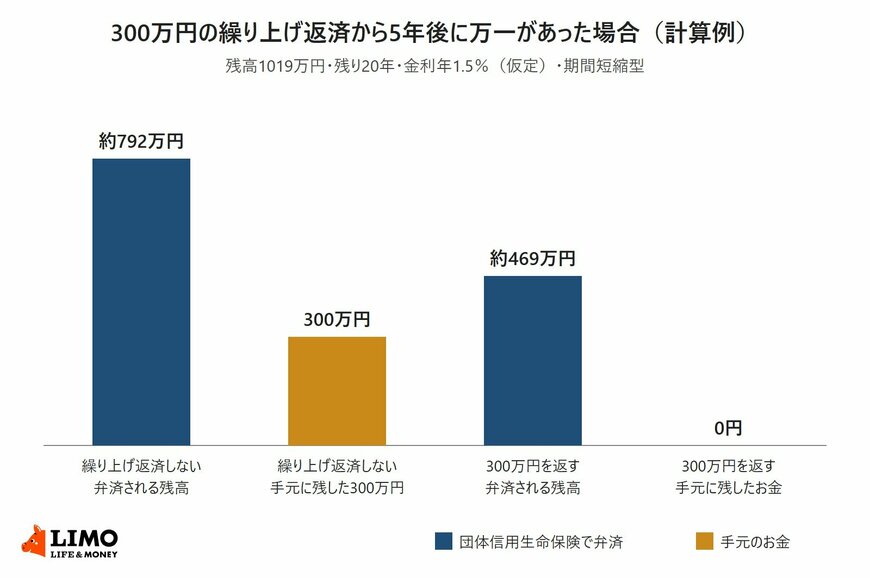
- 繰り上げ返済しない場合:5年後の残高は約792万円、手元に300万円が残る
- 300万円を繰り上げ返済した場合:5年後の残高は約469万円、手元に残したお金は0円
4.1 繰り上げ返済で減る利息は約85万6000円、返済期間は6年6か月短くなる
繰り上げ返済しない場合、毎月の返済額は約4万9171円で、20年間に払う利息の合計は約161万1000円です。
300万円を期間短縮型で繰り上げ返済すると、毎月の返済額は変わらず、返済期間が6年6か月短くなります。利息の合計は約75万5000円に下がり、減る利息は約85万6000円です。
4.2 5年後に万一があった場合、手元に残るお金は300万円の差になる
5年後の住宅ローン残高は、繰り上げ返済しない場合が約792万円、300万円を返した場合が約469万円です。団体信用生命保険に加入していれば、どちらの場合も残りの住宅ローンは保険金で返されます。
期間短縮型では毎月の返済額が変わらないため、5年間に払うお金は同じです。違いは、繰り上げ返済しなかった場合に手元に残していた300万円で、家族の手元に残るお金はその分だけ多くなります。
繰り上げ返済は、最後まで返し続けた場合に利息を減らせる一方、団体信用生命保険で弁済される額も小さくします。自分の団体信用生命保険の種類と保障の範囲は、住宅ローンの契約時に受け取った書類や借入先の案内で確かめられます。
ここからは、金利が年2.5%の場合の計算例と、団体信用生命保険がある世帯が繰り上げ返済の前に確かめておきたいことを見ていきます。