


厚生年金保険法第63条では、遺族厚生年金の受給権がなくなる場合を、死亡・婚姻・養子縁組・離縁・30歳未満の妻の5年経過に限って定めています。遺族年金を受け取っている人が自宅を3000万円で売り、まとまったお金が入っても、遺族厚生年金は止まりません。
売った利益には税金がかかりますが、住んでいた家なら「3000万円の特別控除」を使えます。取得費が分からず売った金額の5%で計算すると、3000万円で売った利益は2850万円で、税金は0円です。
この記事では、遺族厚生年金がなくなる5つの場合、自宅を3000万円と5000万円で売ったときの税金を確認します。記事の後半では、特例を使う前に確かめたい点も整理します。
1. 遺族厚生年金は自宅を3000万円で売っても止まらない。受給権がなくなるのは5つの場合だけ
遺族厚生年金の受給権がなくなる場合は、法律で決まっています。自宅を売ってお金が入ったことや、収入・資産が増えたことは含まれていません。
1.1 受給権がなくなるのは死亡・婚姻・養子縁組・離縁・30歳未満の妻の5年経過
厚生年金保険法第63条によると、遺族厚生年金を受け取っている人が次のいずれかにあてはまると、受給権は消滅します。
- 死亡したとき
- 婚姻をしたとき(届出をしていない事実婚を含む)
- 直系血族・直系姻族以外の人の養子になったとき
- 離縁によって、亡くなった人との親族関係が終わったとき
- 夫を亡くしたときに30歳未満で、遺族基礎年金を受け取らない妻が、5年を経過したとき
1.2 年収850万円未満の要件は、夫が亡くなった当時に判定される
日本年金機構によると、遺族厚生年金を受け取れるのは、亡くなった人に生計を維持されていた遺族です。生計維持の収入要件は、前年の収入が850万円未満、または所得が655万5000円未満であることです。
この要件は、夫が亡くなった当時の状況で判定されます。受け取り始めたあとに自宅を売って収入が増えても、第63条の5つの場合にあてはまらなければ、遺族厚生年金は続きます。
2. 自宅を3000万円で売ると、特別控除で税金は「0円」。ただし確定申告は必要
自宅を売って利益が出ると、譲渡所得として所得税・住民税がかかります。住んでいた家を売ったときは、国税庁の「居住用財産を譲渡した場合の3000万円の特別控除の特例」で、所有期間にかかわらず利益から最高3000万円を差し引けます。
2.1 取得費が分からなければ売った金額の5%。3000万円なら利益は2850万円
譲渡所得は、売った金額から取得費と譲渡費用を差し引いて計算します。国税庁によると、買ったときの金額が分からない場合は、売った金額の5%を取得費にできます。
- 売った金額:3000万円
- 取得費(5%):150万円
- 売った利益:2850万円
- 特別控除後の利益:0円(税金も0円)
例)遺族年金を受け取る人が自宅を売った場合の税金(3000万円の特別控除を使う場合)1/1
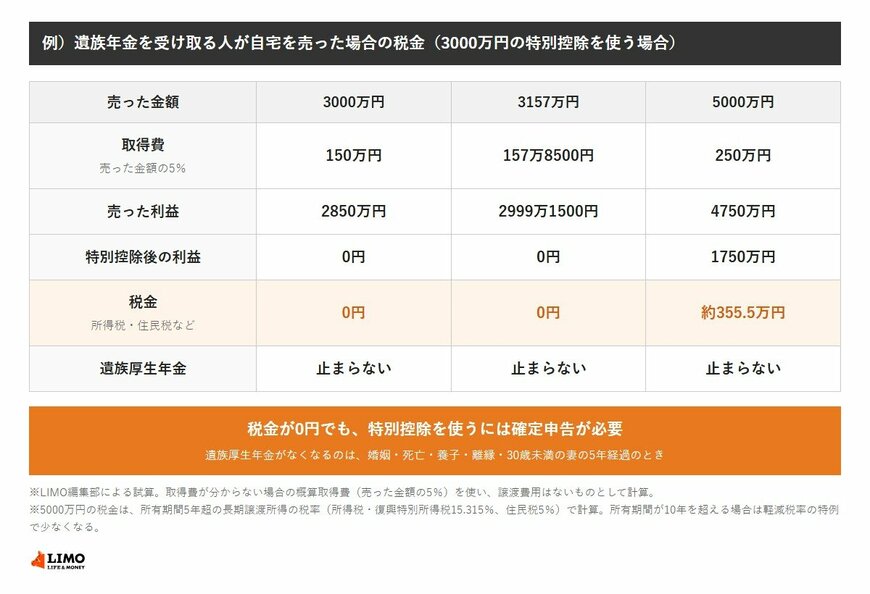
出所:国税庁「No.3302 マイホームを売ったときの特例」、国税庁「No.3258 取得費が分からないとき」、国税庁「No.3208 長期譲渡所得の税額の計算」、e-Gov法令検索「厚生年金保険法」をもとにLIMO編集部作成
2.2 税金が0円で済むのは、売った金額が3157万円まで
取得費を売った金額の5%とすると、利益は売った金額の95%です。利益が3000万円以下に収まるのは、売った金額が3157万円までの場合で、このとき税金は0円になります。
ただし、特別控除を使うには、税金が0円でも確定申告が必要です。売った翌年の確定申告で、譲渡所得の内訳書を添えて申告します。
※試算の前提:取得費は売った金額の5%、譲渡費用はないものとしてLIMO編集部が計算。仲介手数料などの譲渡費用があれば、利益はその分少なくなります。


