
老後の収入を増やそうと、配当を受け取れる株や投資信託を持っている方もいるでしょう。年金生活に入ってから気になるのが、配当が国民健康保険料や後期高齢者医療の保険料に影響するのかどうかです。
実は、配当をどの口座で受け取るか、確定申告をするかどうかで、保険料は変わります。さらに2026年5月には、75歳以上の後期高齢者医療で、配当などを保険料の計算に反映させる法律が成立しました。
この記事では、NISAで受け取る配当と課税口座で受け取る配当で、保険料がどう違うのかを試算し、これからの制度の変更も整理します。
1. NISAの配当・売却益は、保険料の計算に入らない
NISA口座で受け取る配当や売却益は非課税で、確定申告もしません。そのため、国民健康保険料や後期高齢者医療の保険料を計算するときの所得にも含まれません。
一方、特定口座など課税口座で受け取る上場株式の配当は、20.315%の税金が差し引かれます。現在の制度では、確定申告をしなければ保険料の計算には入りませんが、確定申告をすると所得に加わり、保険料が上がることがあります。
2. 課税口座の配当を確定申告すると、国民健康保険料が上がる
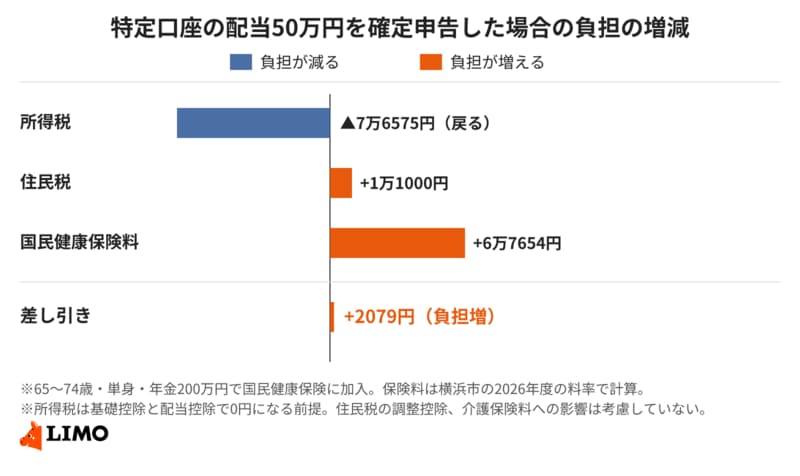
65歳以上74歳以下で国民健康保険に加入している単身者が、年金200万円に加えて、特定口座で配当50万円を受け取った場合を試算しました。保険料は横浜市の2026年度の料率で計算しています。
配当を確定申告すると、税金は次のように変わります。
- 所得税:差し引かれていた7万6575円が戻る
- 住民税:配当控除を引いても、年1万1000円増える
- 国民健康保険料:所得割で年5万6450円増え、さらに均等割の2割軽減から外れて年1万1204円増える(合計6万7654円)
国民健康保険の均等割は、世帯の所得が一定以下なら軽減されます。横浜市の2026年度の2割軽減は、単身なら判定に使う所得が100万円以下の場合です。65歳以上は年金の所得から15万円を差し引いて判定するため、年金だけなら75万円で軽減を受けられますが、配当50万円を申告すると125万円になり、軽減から外れます。
所得税は戻りますが、住民税と保険料がそれ以上に増え、差し引きでは年2079円の負担増になります。配当を同じように受け取るなら、NISAなら税金も保険料もかかりません。