

内閣官房内閣人事局によると、2025年12月10日に支給された国家公務員の冬のボーナスは、一般職(管理職を除く行政職職員)の平均で約70万2200円でした。今年も12月のボーナスを、住宅ローンの繰り上げ返済に回そうと考えている人もいるのではないでしょうか。
繰り上げ返済には、返済期間を短くする「期間短縮型」と、毎月の返済額を減らす「返済額軽減型」があります。同じ70万円を返しても、減る利息の額は返し方で大きく違います。
この記事では、残高2000万円・残り25年の住宅ローンに70万円を繰り上げ返済した場合を、2つの返し方と金利別に試算します。記事後半では、12月中に返すときの住宅ローン控除への影響と、返す前に確かめたいことも整理します。
1. 冬のボーナス70万円を繰り上げ返済すると、金利1.0%なら期間短縮型で利息が「約19万5000円」減る
まずは、金利1.0%の場合で、2つの返し方を比べます。
1.1 試算の条件
試算は次の条件で行いました。実際の利息は、金融機関の計算方法や返済日によって変わるため、目安としてご覧ください。
- 繰り上げ返済の前の残高:2000万円
- 残りの返済期間:25年(300回)
- 返済方法:元利均等返済、毎月返済のみ(ボーナス返済なし)
- 金利:年1.0%で、完済まで変わらないと仮定
- 繰り上げ返済の額:70万円
この条件だと、毎月の返済額は7万5374円で、残り25年で払う利息は合計で約261万2000円です。
1.2 期間短縮型:返済期間が約11か月短くなり、利息は約19万5000円減る
期間短縮型は、毎月の返済額をそのままにして、返済が終わる時期を早める返し方です。70万円を返すと、返済期間は約11か月短くなり、払う利息は約19万5000円減ります。
残り25年(300回)だった返済は、約24年1か月(289回)で終わる計算です。毎月の返済額は7万5374円のまま変わらないため、毎月の家計の負担は今と同じです。
1.3 返済額軽減型:毎月の返済が2638円減り、利息は約9万1000円減る
返済額軽減型は、返済が終わる時期をそのままにして、毎月の返済額を減らす返し方です。70万円を返すと、毎月の返済額は7万5374円から7万2736円へ2638円減り、払う利息は約9万1000円減ります。
同じ70万円でも、期間短縮型のほうが、減る利息は返済額軽減型の約2倍になることがわかりますね。期間短縮型は、元本が早く減る分だけ、利息がかかる期間そのものが短くなるためです。
2. 金利0.5%・1.0%・1.5%で比べると、期間短縮型で減る利息は約9万2000円から約31万1000円
減る利息の額は、借りている金利によっても変わります。同じ条件で、金利を0.5%・1.0%・1.5%にして比べました。
残高2000万円・残り25年の住宅ローンに70万円を繰り上げ返済したときの試算1/1
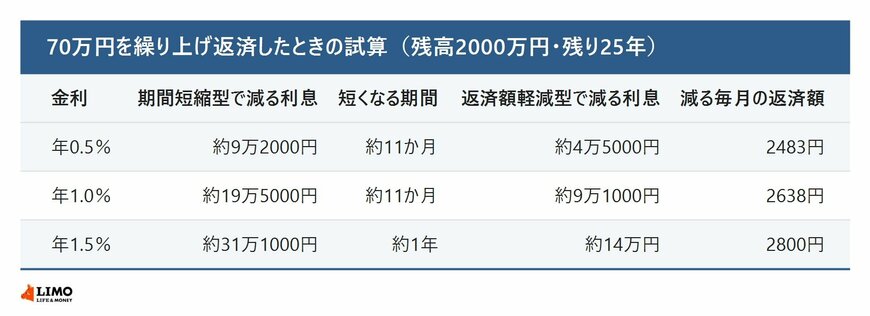
出所:元利均等返済の計算式をもとにLIMO編集部作成(試算)
金利0.5%なら、期間短縮型で減る利息は約9万2000円、返済額軽減型では約4万5000円です。金利1.5%なら、期間短縮型で約31万1000円、返済額軽減型で約14万円減ります。
金利が高いほど、繰り上げ返済で減る利息は大きくなり、2つの返し方の差も広がります。変動金利で借りている人は、いまの適用金利で比べてみてください。
2.1 どちらを選ぶかは「総額」と「毎月の負担」のどちらを減らしたいかで決まる
期間短縮型は、払う利息の合計をできるだけ減らしたい人に向いています。ただし、毎月の返済額は変わらないため、家計の毎月の負担は軽くなりません。
返済額軽減型は、減る利息は少ないものの、毎月の返済額が下がります。子どもの教育費がかかる時期や、定年後の収入が減る時期に備えたい人に向いています。
ボーナスを繰り上げ返済に回すなら、まず今の金利と残高で、2つの返し方の試算を借入先の金融機関で出してもらいましょう。そのうえで、利息を減らしたいのか、毎月の負担を減らしたいのかを決めると選びやすくなります。
また、繰り上げ返済を12月中にするか、年明けにするかでも、今年の家計に差が出ることがあります。


