

国税庁によると、相続で取得した土地を売ったときの税金は、亡くなった親などがその土地を買ったときの購入代金をもとに計算します。取得費が分からない場合は、売った金額の5%を取得費にできます。
例えば、相続した土地を1800万円で売り、取得費が分からないと、所得税・住民税の合計は約347万円です。被相続人の居住用財産(空き家)を売ったときの特例が使えれば、譲渡所得から最高3000万円が控除され、税金は0円になります。
この記事では、相続した土地を1800万円で売ったときの税金と手元に残る額、取得費が分かる場合との違い、2027年12月31日までが期限の空き家特例を確認します。記事の後半では、近所の人などに直接売る前に確かめたい点も整理します。
1. 相続した土地を1800万円で売ると、取得費が分からなければ税金は約347万円
土地を売ったときの所得(譲渡所得)は、売った金額から取得費と譲渡費用を差し引いて計算します。相続した土地を1800万円で売り、取得費が分からない場合で試算しました。
例)相続した土地を1800万円で売った場合の税金と手元に残る額1/1
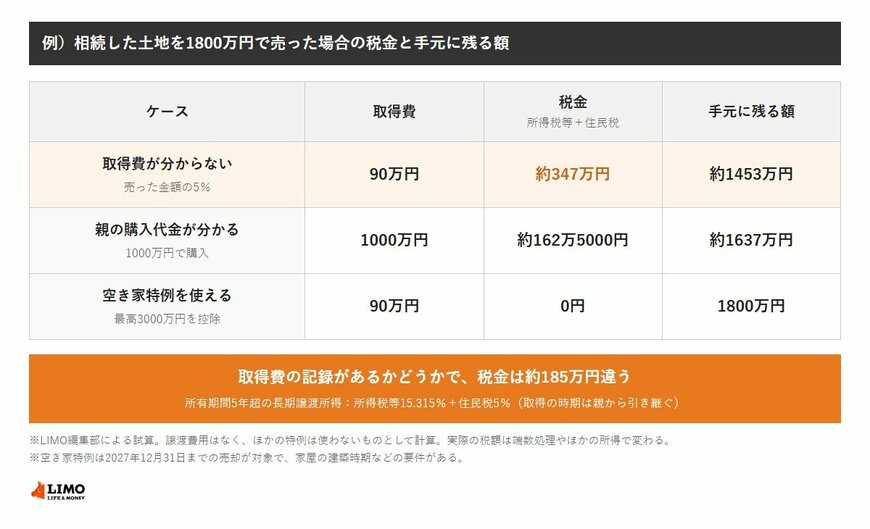
出所:国税庁「No.3208 長期譲渡所得の税額の計算」、国税庁「No.3258 取得費が分からないとき」、国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」をもとにLIMO編集部作成
1.1 取得費が分からなければ、売った金額の5%の90万円
国税庁によると、先祖伝来の土地や買った時期が古いなどで取得費が分からない場合は、売った金額の5%を取得費にできます。1800万円で売ったなら、取得費は90万円です。
- 売った金額:1800万円
- 取得費(5%):90万円
- 譲渡所得:1710万円
1.2 所有期間が5年を超えれば、税率は所得税等15.315%と住民税5%
売った年の1月1日時点で所有期間が5年を超える土地は、長期譲渡所得として、所得税15%と住民税5%で計算します。2047年(令和29年)までは、所得税と一緒に復興特別所得税も納めるため、所得税等は15.315%です。
- 所得税・復興特別所得税(15.315%):約261万9000円
- 住民税(5%):85万5000円
- 税金の合計:約347万円(手元に残るのは約1453万円)
※試算の前提:譲渡費用はないものとし、ほかの特例は使わないものとしてLIMO編集部が計算。実際の税額は端数処理や譲渡費用、ほかの所得によって変わります。
2. 親が1000万円で買った記録があれば、税金は約162万円に下がる
国税庁によると、相続で取得した土地の取得費は、亡くなった人がその土地を買ったときの購入代金や購入手数料などをもとに計算します。親が1000万円で買った売買契約書などが残っていれば、取得費は1000万円になります。
- 取得費が分からない場合(5%の90万円):税金は約347万円
- 親の購入代金1000万円が分かる場合:税金は約162万5000円
取得費の記録があるかどうかで、税金は約185万円違います。売る前に、親が土地を買ったときの売買契約書や領収書が実家に残っていないか探しておく価値があることがわかりますね。


