

個人向け国債の利率は、この1年で大きく上がりました。
財務省の発行条件によると、2025年11月募集分から2026年10月募集分までに、固定5年は年1.19%から年2.39%へ、固定3年は年0.99%から年2.07%へ、変動10年は年1.10%から年2.05%へ上昇しています。
個人向け国債は、国が個人向けに毎月発行している国債です。満期と金利のタイプによって「変動10年」「固定5年」「固定3年」の3種類があり、募集のたびに利率が決まります。次の2026年11月募集分の利率は、財務省が11月6日に公表する予定です。
足元の株式市場では、半導体関連を中心に大きく値下がりする銘柄が目立っています。株価の動きが大きいときこそ、満期まで持てば購入した金額が戻ってくる国債に目を向ける個人投資家もいるでしょう。
本記事では、11月募集分の利率が公表される前に、この1年の利率の推移を一覧で確かめます。3種類のうちどれがいちばん高かったのか、順番が入れ替わった月はあったのかも見ていきます。
記事後半では、利率の差が100万円あたりの利子でどれだけの差になるのかも計算します。
1. この1年で個人向け国債の利率はどう変わった?
財務省の発行条件から、2025年11月募集分から2026年10月募集分までの利率(税引前)を並べると、次のとおりです。変動10年は、発行時に決まる初回の利率です。
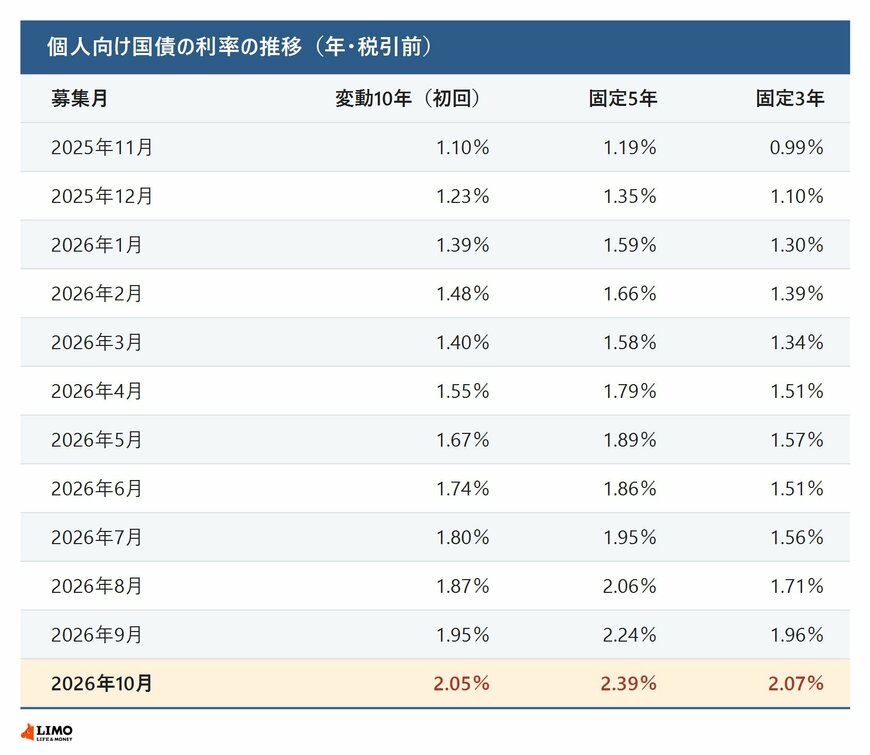
さかのぼって2025年11月募集分を見ると、固定5年は年1.19%、変動10年は年1.10%、固定3年は年0.99%でした。固定3年は、まだ1%を下回っていました。
1年後の2026年10月募集分では、それぞれ年2.39%(固定5年)、年2.07%(固定3年)、年2.05%(変動10年)まで上がりました。上げ幅は固定5年の1.20ポイントがいちばん大きく、固定3年が1.08ポイント、変動10年が0.95ポイントでした。
年2%を超えた時期は、種類によって違います。固定5年は2026年8月募集分(年2.06%)で、変動10年と固定3年は10月募集分で初めて2%台になりました。
ただし、毎月一直線に上がったわけではありません。2026年3月募集分は、3種類とも前の月より下がりました。固定5年は2月の年1.66%から年1.58%へ、変動10年は年1.48%から年1.40%へ、固定3年は年1.39%から年1.34%へ下がっています。
6月募集分でも、固定5年は年1.89%から年1.86%へ、固定3年は年1.57%から年1.51%へ下がりました。一方で変動10年は、この月も年1.67%から年1.74%へ上がっています。
2. いちばん高かったのはどれ?順番が入れ替わった月
この1年の12回の募集では、毎回、固定5年の利率が3種類の中でいちばん高くなりました。
2番目と3番目は、途中で入れ替わっています。2025年11月募集分から2026年8月募集分までは、変動10年が固定3年を上回っていました。8月募集分でも、年1.87%の変動10年に対し、固定3年は年1.71%にとどまっていました。
順番が逆になったのは9月募集分です。固定3年が年1.96%となり、年1.95%の変動10年を0.01ポイント上回りました。10月募集分も、固定3年が年2.07%、変動10年が年2.05%で、固定3年が上です。
3種類の利率は、それぞれ基準になる金利が違います。変動10年は10年国債の入札の平均落札利回り×0.66、固定5年と固定3年は、期間5年・3年の国債の想定利回りからそれぞれ0.05%・0.03%を引いた値です。どの期間の金利がより大きく動いたかで、順番が入れ替わることがあります。
この1年は、どの月に申し込んでも固定5年がいちばん高い利率でした。11月6日に公表される11月募集分でもこの順番が続くのかは、公表される利率で確かめましょう。満期まで5年間置いておけるお金なのか、3年で使う予定があるのかを先に決めておくと、公表された利率を見てすぐに選びやすくなります。
ここからは、利率の差が受け取る利子にどれだけ影響するのかを計算します。


