


11月は「ねんきん月間」で、11月30日は「年金の日」です。厚生労働省と日本年金機構は、ねんきんネットなどで自分の年金記録や受給見込額を確かめるよう呼びかけています。
老齢基礎年金は、65歳になっても請求の手続きをしなければ支給が始まりません。あとから請求しても、さかのぼって受け取れるのは原則として5年分までです。
この記事では、老齢基礎年金を満額で受け取れる人が請求を遅らせた場合に、一括で受け取れる額を請求した年齢ごとに試算します。70歳を過ぎてから請求したときに使える「特例的な繰下げみなし増額制度」の仕組みも確認します。
1. 老齢基礎年金をさかのぼって受け取れるのは5年分まで。令和8年度の満額は年84万7300円
日本年金機構の「老齢年金ガイド 令和8年度版」によると、20歳から60歳になるまでの40年間の保険料をすべて納めた人の老齢基礎年金は、年84万7300円(月7万608円)です。昭和31年4月1日以前に生まれた人は、年84万4900円(月7万408円)になります。
老齢年金を受け取る権利が発生する年の誕生月の約3か月前には、日本年金機構などから年金請求書が届きます。請求書を出して手続きを済ませると、年金の支払いが始まります。
手続きをしないまま年月がたつと、時効の問題が出てきます。日本年金機構は年金の時効について、次のように案内しています。
- 老齢年金の時効:5年
- 年金を受ける権利(基本権):権利が発生してから5年を経過したときに、時効によって消滅する
- 平成19年7月7日以降に受給権が発生した年金の支払いを受ける権利(支分権):5年を経過すると、国が時効を援用して消滅する
なお、年金記録の訂正があって裁定が行われた場合や、事務処理の誤りと認められた場合は、国は時効を援用しません。そうした事情がなければ、5年より前の月の分は受け取れなくなります。
2. 請求が遅れたら一括でいくら?73歳で請求すると「約530万円」
老齢基礎年金を満額で受け取れる人が、65歳から請求しないまま過ごし、あとで請求した場合の一括受け取り額を試算しました。
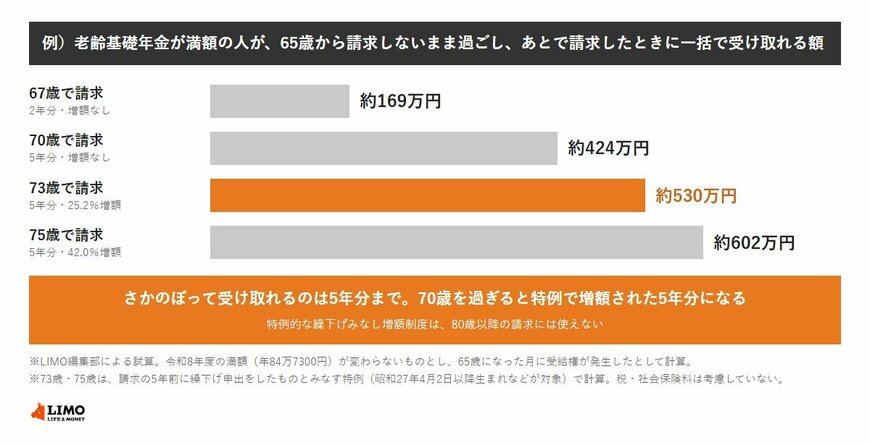
- 67歳で請求(2年分・増額なし):約169万円
- 70歳で請求(5年分・増額なし):約424万円
- 73歳で請求(5年分・25.2%増額):約530万円
- 75歳で請求(5年分・42.0%増額):約602万円
70歳までは、さかのぼれる年数が増えるほど一括の額も増えます。70歳を過ぎると、さかのぼれるのは5年分のままですが、増額された年金で5年分を受け取れることがわかりますね。
※試算の前提:令和8年度の満額(年84万7300円)が変わらないものとし、65歳になった月に受給権が発生したとしてLIMO編集部が計算。73歳と75歳は、後述の特例的な繰下げみなし増額制度が使えるものとして計算しています。実際の年金額は年度ごとに改定されます。税・社会保険料は考慮していません。
3. 70歳を過ぎてからの請求は「5年前に繰り下げた」とみなされる。73歳なら年金額は25.2%増
以前は、70歳を過ぎてからさかのぼって請求すると、5年より前の分は時効で受け取れず、受け取る5年分も増額されませんでした。令和5年4月からは、「特例的な繰下げみなし増額制度」が始まっています。
日本年金機構によると、70歳に到達した日より後に、65歳からの本来の年金をさかのぼって受け取ることを選んだ場合でも、請求の5年前の日に繰下げの申出をしたものとみなされます。そのうえで、増額された年金の5年分を一括で受け取れます。
- 増額率:受給権が発生した月から、請求の5年前の日が属する月の前月までの月数 × 0.7%
- 73歳で請求した場合:68歳で繰り下げたとみなされ、36か月 × 0.7% = 25.2%の増額
- 75歳で請求した場合:70歳で繰り下げたとみなされ、60か月 × 0.7% = 42.0%の増額
- 対象:昭和27年4月2日以降に生まれた人、または平成29年4月1日以降に受給権が発生した人
増額は、一括で受け取る5年分だけでなく、その後に受け取る年金にも続きます。
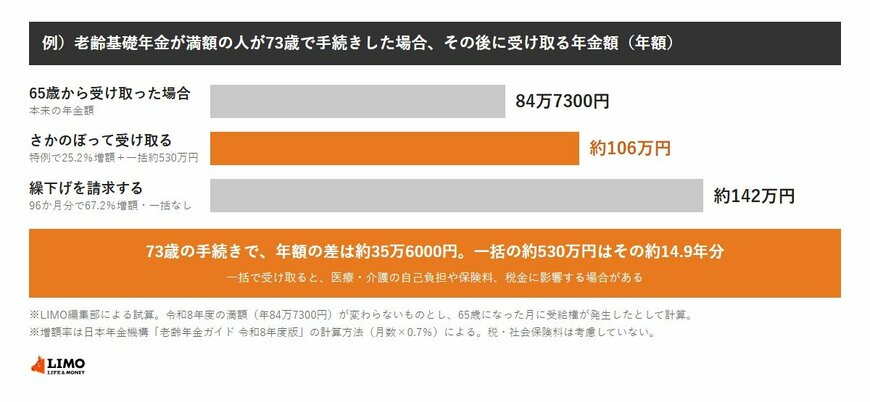
- 65歳から受け取った場合:年84万7300円
- 73歳でさかのぼって受け取る場合(特例で25.2%増額):年約106万円と、一括で約530万円
- 73歳で繰下げを請求する場合(96か月分で67.2%増額):年約142万円、一括の受け取りはなし
※試算の前提:令和8年度の満額(年84万7300円)が変わらないものとしてLIMO編集部が計算。増額率は日本年金機構「老齢年金ガイド 令和8年度版」の計算方法によります。
記事の後半では、さかのぼって受け取るか繰り下げるかの比べ方と、特例が使えない人、一括で受け取るときの注意点を見ていきます。


