

11月に入り、2026年も残り2カ月を切りました。次の年金支給日は12月15日(火)で、年内最後の振込となります。
年末が近づくと、来年の家計や老後の暮らしについて考える機会が増えるという方も多いのではないでしょうか。とくに公的年金は老後を支える大切な土台ですが、実際に周りのシニアがいくら受け取っているのか、具体的なイメージを持てていないケースは少なくありません。また、将来受け取れる金額は、現役時代の加入状況や働き方によって大きく異なってきます。
今回の記事では、2026年度の年金額改定の具体的な内容に触れつつ、日本の公的年金制度の基本的な構造や、60歳代から80歳代までの年齢層別の平均受給額について、最新の統計をもとに詳しく解説していきます。
ご自身の年金受給額の目安や制度の全体像を再確認し、来年以降の老後資金計画を立てるための参考にしてください。
1. 【2026年度】公的年金は前年度よりも「1.9%~2.0%増額」に改定
公的年金の支給額は、物価や賃金の変動にあわせて毎年見直されます。
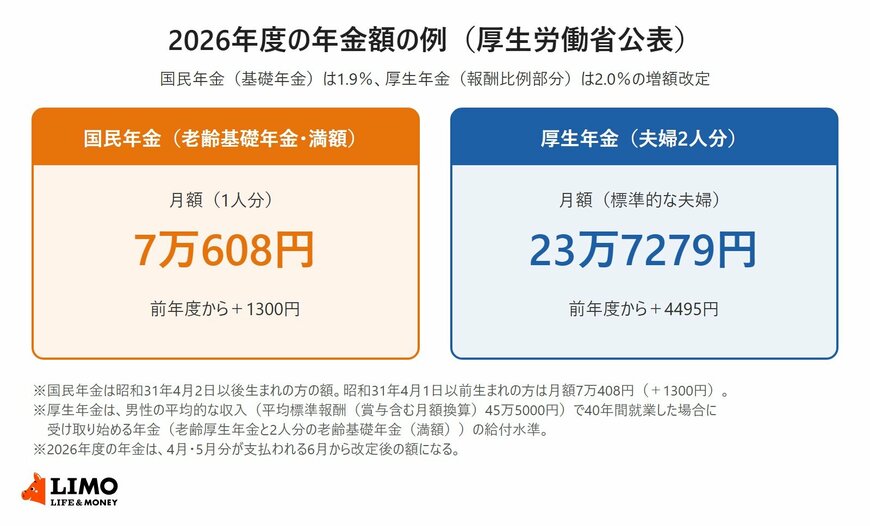
2026年度は、前年度比で国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%の引き上げとなりました。4年度連続のプラス改定です。
1.1 2026年度の「国民年金と厚生年金」の年金額例をチェック
- 国民年金(老齢基礎年金(満額))(※1):7万608円
- 厚生年金:23万7279円(夫婦2人分)(※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 【2026年12月~2027年の年金支給日カレンダー】年金はいつ支給される?
また、公的年金の振込日は偶数月の15日と定められており、15日が土日や祝日に重なる場合は、直前の平日に前倒しされます。
支給対象となるのは、前月分を含む2カ月分です。
以下に、2026年12月から2027年12月までの年金支給日カレンダーをまとめました。
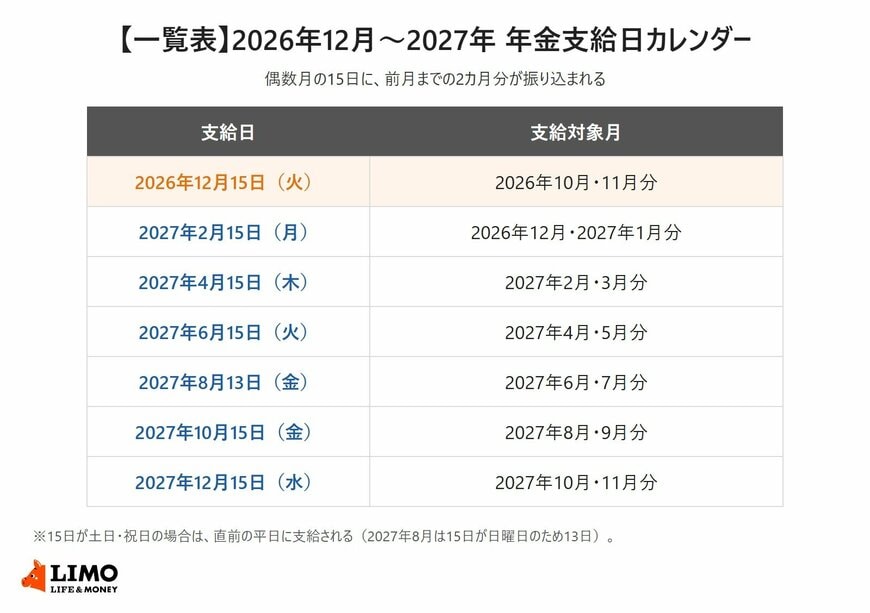
- 2026年12月15日(火):2026年10月・11月分
- 2027年2月15日(月):2026年12月・2027年1月分
- 2027年4月15日(木):2027年2月・3月分
- 2027年6月15日(火):2027年4月・5月分
- 2027年8月13日(金):2027年6月・7月分
- 2027年10月15日(金):2027年8月・9月分
- 2027年12月15日(水):2027年10月・11月分
2027年8月は15日が日曜日にあたるため、直前の平日である13日(金)の支給となります。
2. 【年金の仕組みを整理】日本の公的年金制度は「2階建て構造」
日本の公的年金制度は、「国民年金(基礎年金)」と「厚生年金」の2つで成り立っているため、「2階建て構造」と呼ばれています。
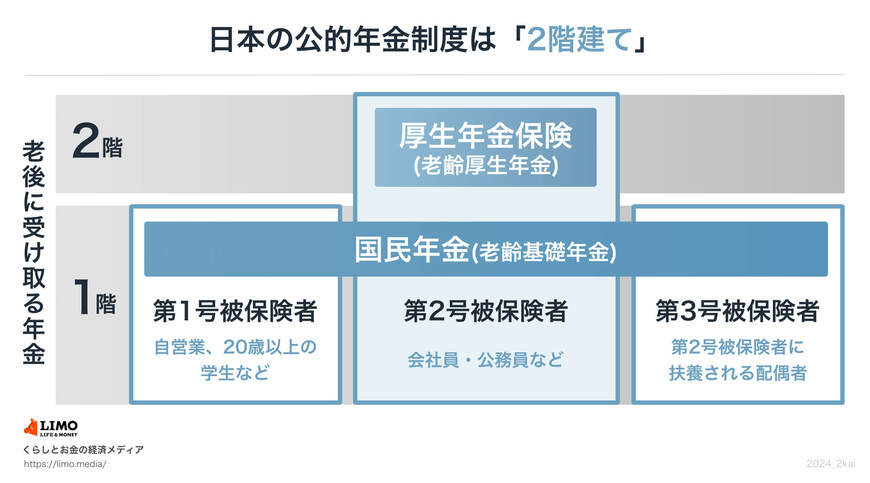
将来の生活設計を立てるうえでは、この2つの制度の基本をしっかり把握しておくことが重要です。
2.1 国民年金の「加入対象・年金保険料・老後の受給額」をおさらいしよう
加入対象
- 原則として日本に住む20歳から60歳未満のすべての人
年金保険料
- 全員定額、ただし年度ごとに改定される(※1)
老後の受給額
- 保険料を全期間(480カ月)納付した場合、65歳以降で満額(※2)を受給できる。未納月数に応じて満額から差し引かれる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
2.2 厚生年金の「加入対象・年金保険料・老後の受給額」をおさらいしよう
加入対象
- 会社員や公務員、特定適用事業所(※3)にてパートで働き一定要件を満たす人が、国民年金に上乗せで加入
年金保険料
- 収入に応じて(上限あり)決定される(※4)
老後の受給額
- 加入期間や納付済保険料により、個人差が出る
国民年金と厚生年金は、加入対象となる人の範囲や保険料の仕組み、年金額の計算方法がそれぞれ異なります。
そのため、将来受け取る年金額には個人差が生まれます。
さらに、公的年金の水準は物価や現役世代の賃金の動きを踏まえ、毎年見直しが行われています。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。


